
审计前后相差300多亿,东莞银行该如何向深交所交代

9月30日,深交所官网显示,东莞银行主板IPO因财务资料过期而中止。
恰恰是这财务资料,里面埋藏着一些问题。
据中国货币网和深交所刊登的财报信息,东莞银行未经审计的2023年半年报、2024年半年报及2025年半年报,均与经审计的财报有很大出入。
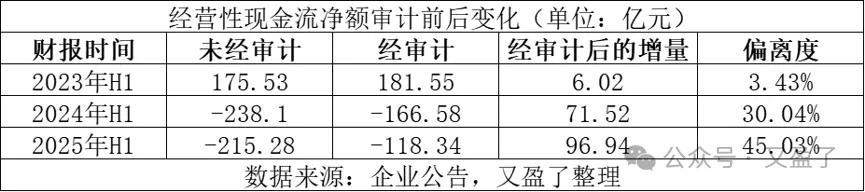
存在巨大差异的部分,集中在现金流量表中,主要涉及经营性现金流净额和期末现金及现金等价物。
东莞银行经审计后的经营性现金流净额均有不同程度的增加,涉及金额达几十亿元,偏离度也有两位数。
现金流量表其他部分,投资性现金流和筹资性现金流虽然也存在不同程度的差异,但与经营性现金流的差异不属于同一量级。
这些差异,首先直接导致现金及现金等价物净增加额产生变化。变化最大的是2025年上半年,现金及现金等价物净增加额经过审计后,数值由-77.87亿元扭为61.76亿元,大幅增加139.63亿元,偏离度为179.31%。
以上这些变化,最终都会影响同一个项目,就是期末的现金及现金等价物余额。三个报告期的现金及现金等价物余额都出现了变化,涉及金额10亿多到70多亿元不等,偏离度都在两位数以上。
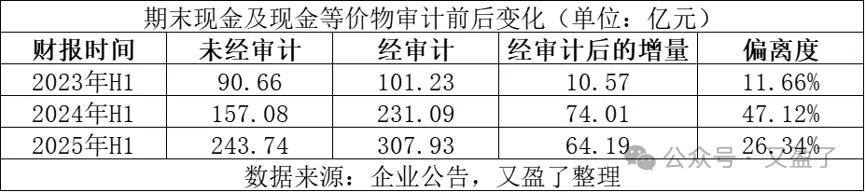
算下来,差异金额超300亿元!
盈歌知道审计后的财报多少会有点差异,但是也不至于超300亿吧,因为就算没审计,这账也是企业自个做的,而审计就是查账而已。
经审计后的经营数据变得更好看了
不就是经审计后,经营性现金流净额和期末现金及现金等价物差不多每个增加了好几十亿嘛,有啥大不了的?
盈歌要强调的是,调整前后的数据,其意义完全不一样,这里头涉及到上市标准和银行的经营情况。
深交所股票上市规则(2026年修订)中涉及到主板上市的财务标准,对经营性现金流净额的门槛进行了规定。虽说东莞银行即便不靠这个指标,应该也能满足上市的财务标准,但是经营性现金流净额不太好看的话,也会有不良影响,因为这个指标衡量的是经营情况。
现金流量表,记录着银行所认为的现金及现金等价物的流动情况。具体来看,现金流量表中的经营现金流部分,载明了日常经营的资金来源和资金运用,以及利息收支和人工支出。
资金来源和运用通常来说是平衡的,银行不会吸收很多资金但是不贷出去,这样成本压力很大;也不会在吸收不来足够资金的情况下贷很多资金出去,这样有流动性风险。
因此,当经营性现金流净额与净利润相近时,它表征的是在资金来源和运用基本平衡时的利息净收入(扣除必要的人工支出),这直接衡量着银行的盈利能力。若经营性现金流净额比净利润大许多或者小许多,那就意味着资金来源和运用平衡性差。
所以调节现金流量表的主要目的之一,是让经营性现金流净额与净利润水平相匹配;在经营性现金流净额是负数的情况下,尽量让绝对值小一点。
综上,东莞银行经审计后的经营性现金流净额增加了,更靠近净利润水平,相较于未审计的数据来说,表征的经营情况变得更好了。
现金及现金等价物就更不用说了,经审计后的数值都变得更大了,意味着可以动用的现金更多了。
三问东莞银行
账是东莞银行做的,审计师只负责查账,合着查账还能把经营状况查得更好了,现金等价物更多了。而且,这种变化并非一次性产生,也不是审计师在某个时点对现在和过去的报表进行批量调整,而是持续了三个半年报期间,这里面到底发生了什么?
所以就需要问问东莞银行和审计师:
第一,经营性现金流净额和期末现金及现金等价物合计差异达300多亿元,其调整过程是怎样的?是简单的列报重分类,还是涉及底层账务的重新核算?
第二,东莞银行为什么最初会编制出与经审计报表差异较大的现金流量表?是会计人员对现金等价物的界定标准理解错误,还是资金收付的原始记录本身就存在系统性缺陷?
若是对现金等价物的界定标准理解错误,则特别需要问的是,2025年上半年经审计报表中的拆出资金及买入返售金融资产净增加额为51.74亿元,未经审计的数值为14.4亿元。在2024年年末、2025年年初列示为现金等价物的117.75亿元拆出资金和买入返售金融资产总额既定的情况下,调整过程是怎样的?
东莞银行是否存在将不合格的拆出资金或返售金融资产错误纳入现金等价物,审计师剔除后导致拆出资金及买入返售金融资产净增加额变大的情形?
第三,审计调整是否充分、是否存在选择性调整现金流量表的情形?
以上三个问题,盈歌替深交所问问东莞银行。
证监会发布的《首次公开发行股票注册管理办法》第十一条就有这样的要求:发行人会计基础工作规范,财务报表的编制和披露符合企业会计准则和相关信息披露规则的规定,在所有重大方面公允地反映了发行人的财务状况、经营成果和现金流量;发行人内部控制制度健全且被有效执行,能够合理保证公司运行效率、合法合规和财务报告的可靠性。
经审计的报告回答“最终数字是否公允”,未审计报表与审计报告之间的差异回答“企业自己编制报表的能力是否可靠”。前者可以通过审计师的调整得到修正,后者无法通过审计师的调整来掩盖。
几百亿元的差异本身就是“企业会计基础工作存在缺陷”的信号,这不是一个可以被审计报告掩盖掉的技术问题。
直白地说,上市企业每年发布一季报、半年报、三季报和年报,前三份均无需审计。如果东莞银行上市后发布了这些未审计的财报,那投资者还能相信、还能使用吗?