
提交注册10个月未拿到批文,拟终止北交所IPO!募投合理性被问询

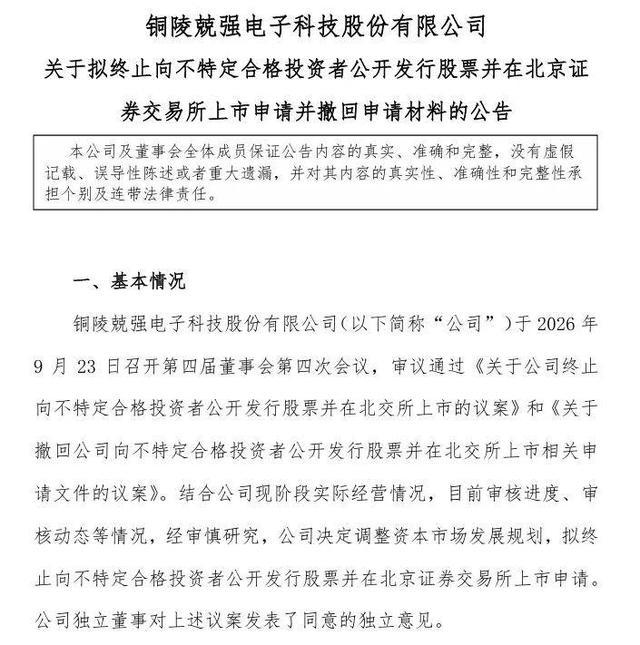
近期,北交所IPO企业铜陵兢强电子科技股份有限公司(简称:兢强科技)发布公告称,结合公司现阶段实际经营情况,目前审核进度、审核动态等情况,经审慎研究,公司决定调整资本市场发展规划,拟终止向不特定合格投资者公开发行股票并在北京证券交易所上市申请。公司独立董事已对相关议案发表了同意的独立意见,并提交股东会审议。
值得注意的是,兢强科技本次IPO早在2025年11月21日就已上会获审核通过,12月3日提交注册,但此后迟迟未能拿到证监会同意注册批文。
从反馈问询期间及审议会议现场上市委问询内容来看,此前监管连续多轮关注了兢强科技的业绩可持续性及募投项目合理性。此外,公司应收款项及流动性风险也曾被重点问询。更新后的财报显示,2025年,兢强科技的营收增速放缓,但2026年上半年公司已有明显改善。但公司经营现金流在2025年转正后,2026年上半年同比下降75.21%,公司盈利增长与现金回款并不完全同步。
本篇中,汉鼎咨询结合招股书、审核问询等内容对兢强科技的基本信息及上述问询关注点进行了梳理。
产品结构变动,业绩持续性被连续问询;
经营现金流净额转正后又大幅下降
申报材料显示,兢强科技主要从事电磁线的研发、生产及销售,是国内主要的铝基电磁线产品供应商之一,家用电器为公司收入占比最大的一类应用领域。2022年至2024年,兢强科技分别实现营业收入10.76亿元、12.17亿元及15.59亿元;同期扣非归母净利润分别为3575.45万元、5619.55万元及7423.00万元,整体业绩持续增长。
但拆解公司产品及客户结构来看,兢强科技主要产品收入占比及对前五大客户销售金额占比呈逐年下降趋势。公司产品以漆包铝线为主,收入主要源自主要漆包铝线中的低中规格段产品,2022年至2024年,二者收入合计占主营业务收入的比例分别为80.92%、77.82%和69.97%。为满足部分客户需求,公司扩大漆包铜线产品产能,各期收入占主营业务收入的比例分别为0.40%、1.56%和8.60%。同期内,公司对前五大客户的销售金额占营业收入的比例分别为37.34%、33.27%和30.73%,其中对第一大客户美的集团销售占比由18.58%降至14.45%。
产品及客户结构的变化,引起了监管对兢强科技业绩持续性的关注。
首轮问询中,北交所要求兢强科技说明开展漆包铜线业务的具体情况、原因及合理性,同行业上市公司仍以铜基电磁线为主的原因,漆包铝线是否存在应用受限、需求不足等风险;结合各期客户变化、在手订单情况、市场竞争、下游市场饱和情况,分析说明拓展新客户是否存在明显障碍;说明客户群体稳定性、以及客户集中度逐年下降的原因及合理性,来自美的集团收入逐期下降的原因,是否存在主要客户稳定性不足而影响持续经营能力的风险;说明是否存在期后业绩下滑风险,以及公司应对措施和效果。
答复显示,兢强科技开展漆包铜线业务主要是出于辅助拓展主营业务、增强客户黏性等因素考虑。铝基电磁线与铜基电磁线单位毛利差异不大,下游客户资源禀赋决定了企业生产何种产品,且下游客户主要为大型家电企业,对供应商的审核要求较高、时间较长。此外,就目前的市场容量而言,铜电磁线市场容量大于铝电磁线,部分可比上市公司考虑到铜基电磁线市场容量较大的现状,无意切入铝基电磁线领域。对于漆包铝线的市场需求,兢强科技称铝基电磁线在轻量化和使用成本方面具有优势,可以满足绝大部分领域产品的使用要求,公司引用第三方数据称预计到2031年我国铝漆包线需求总量将增长至94.3万吨,漆包铝线不存在应用受限、需求不足等风险。
关于客户合作及业绩稳定性,兢强科技称,公司报告期各期持续开拓新客户,且未来行业内市场竞争较为激烈,客户向头部优势企业转移,下游市场需求不断增长,公司拓展新客户不存在明显障碍。公司客户集中度下降主要是由于向美的集团2021年-2023年的销售收入占比下降,来自美的集团收入逐期下降的原因主要系该客户对公司部分规格段产品的加工费报价下降,公司控制该类产品销售量所致。公司下游客户具有一定供应商转化成本,且公司积极关注市场需求、持续研发以获取新客户订单,通过不断提升产品质量、快速高效的售后服务积极维护老客户,不存在上述因素引起的期后业绩下滑风险。
第二轮问询中,结合2024年公司漆包铜线产品销售收入同比增长604.92%,主要系新开拓变压器和照明灯具领域客户,以及对工业电机领域的老客户销售漆包铜线增加的情形,北交所进一步要求兢强科技说明2024年业绩增长具体原因及合理性,以及业绩增长受哪些产品影响,进一步论证与客户合作及经营业绩可持续性;说明2024年漆包铜线收入大幅增长的原因及合理性,增长是否具备可持续性。
兢强科技称,2024年公司业绩增长主要系漆包铝线、漆包铜线等产品销售收入增长,当年下游行业(家用电器、变压器、工业电机)需求增长,且公司主要客户经营业绩较上年增长,从公司采购额亦增长,公司与客户合作及经营业绩具有可持续性。公司漆包铜线销售规模占漆包铜线整体市场规模比例很低,市场空间较大。未来随着本次募投拟新增 10,000 吨节能环保型特种铜基电磁线产能的建设及达产,公司漆包铜线产能提升,漆包铜线收入增长具备可持续性。
但上述答复未能完全打消监管疑虑,审议会议现场杨,上市委要求兢强科技结合漆包铝线、漆包铜线的产品性能、应用场景、原材料供给、技术壁垒等,说明主要竞争优势,并结合行业竞争情况、公司应对措施和未来规划,进一步说明经营业绩可持续性。
2025年,受宏观政治经济形势、全球通胀及贸易摩擦影响,铜价剧烈波动导致行业毛利率承压。更新后的财务数据显示,当年兢强科技实现营业收入15.77亿元,同比增长1.18%;归母净利润8230.00万元,同比增长6.08%,收入和净利润增速均出现明显回落。但根据2026年半年报,兢强科技当期业绩增速显著回升,实现营业收入9.67亿元,同比增长23.70%;归母净利润5262.39万元,同比增长31.85%。
另外值得注意的是,2022年至2024年,兢强科技的经营现金流金额持续为负,各期分别为-1.41亿元、-2,983.95万元和-1.63亿元。与此同时,公司各期末应收账款余额持续增长,分别为2.42亿元、2.80亿元、3.57亿元。截至2024年底,公司短期借款金额为3.27亿元,同比增长50.34%。相关情形引起了监管对公司现金流风险的担忧,首轮及第二轮问询中,北交所要求兢强科技分析说明是否存在流动性风险及应对措施,是否对公司持续经营能力构成重大不利影响;截至问询回复日的客户回款情况,期后现金流是否改善。
答复显示,报告期各期末,兢强科技的流动资产均大于流动负债,营运资金各期均为正。截至2025年3月31日,公司尚未使用的银行授信额度为62,620.68 万元,除了流动资产之外,公司可通过银行借款满足资金周转的需求,补足公司营运资金。在正常生产经营过程中,公司不存在流动性风险。但同时,兢强科技也坦诚,未来随着公司业务规模持续扩大,若公司客户及供应商信用期差异进一步扩大、或下游结算政策发生不利变化亦或银行票据贴现政策、融资政策发生重大不利变化,则公司可能仍会面临一定的流动性风险。
2025年,兢强科技经营现金流净额转正并达到1.06亿元,但2026年上半年同比下降75.21%,为1919.88万元,虽然仍为正值但同比降幅较大。
“铝代铜”趋势明显,前期投产铝基特种电磁线
尚有产能未开建,募投合理性被关注
本次IPO,兢强科技拟募资3.3亿元,其中2.3亿元投向年产25000吨特种电磁线项目,1亿元用于补充流动资金。
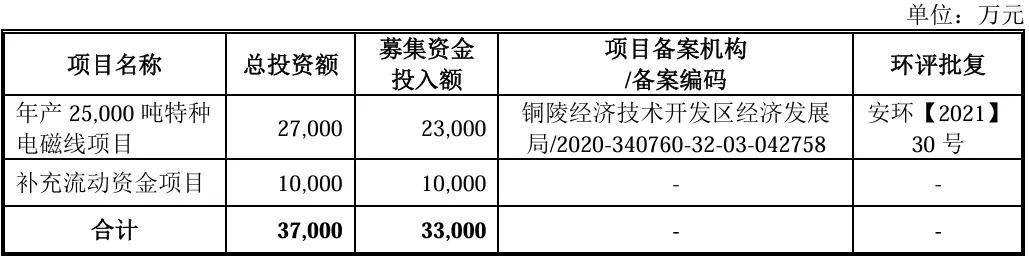
招股书显示,募集资金投产后,将新增15000吨节能环保型特种铝基电磁线产能、以及10000吨节能环保型特种铜基电磁线产能。2022年至2024年,公司铝基电磁线产能利用率分别为73.97%、82.67%及89.14%,铜基电磁线产能利用率分别为69.61%、71.14%及91.81%。
2022年,公司固定资产原值增长8100.92万元,主要系年产20,000吨铝基特种电磁线项目联合厂房工程(子公司艾洛瓦新材料厂房)转入固定资产及配套生产线转固、上年采购的部分机械设备于当年到货。此外,报告期内,兢强科技曾进行现金分红6466.50万元。
首轮问询中,北交所要求兢强科技说明产能利用率计算情况,是否与同行业可比公司一致。说明报告期内新增产能消化情况以及本次募投的产能扩大情况,本次募投新增产能是否能够有效消化;结合前期投产的20,000吨铝基特种电磁线投入情况以及与本次产线的异同,分析说明本次募投项目25,000吨产线的投资规模合理性;说明分红金额的具体流向情况,报告期内分红后补充流动资金的必要性。
答复显示,经查询同行业可比公司公开披露文件,大多数可比公司未披露报告期内的产能利用率数据,兢强科技2021年至2023年的产能利用率变动趋势与精达股份一致。铝基电磁线行业头部聚集“马太效应”日益明显,“铝代铜”正成为行业发展趋势,公司现有客户订单稳中有升并积极开拓新客户,目前已与部分潜在客户就新能源汽车驱动电机用铝基电磁线、智能家居用铝基电磁线、变压器用铜基或铝基电磁线等项目开展初期接洽,分别进入技术对接、样品测试、报价、小批量生产阶段,本次募投新增产能与公司经营规模、对应产品市场需求相匹配,能够有效消化。
本次募投项目产品为节能环保型铝基电磁线和铜基电磁线产品,其中铝基电磁线与公司前期投入的年产20,000吨铝基特种电磁线项目产品无本质差异,但部分漆包线产品所使用绝缘漆材料为公司自主开发的水性绝缘漆,不含有机排放物,生产工艺更加环保。基于公司对未来市场需求的预计,以及铜基电磁线未来市场空间较大,发展态势良好,在新能源汽车、光伏及风能变压器、工业电机等领域有较大市场战略机遇,本次募投项目25,000吨产线的投资规模具有合理性。
对于分红后补流必要性,兢强科技解释称,公司报告期内分红主要系为解决回购毅达资本所持公司股份的事项,与补充流动资金无必然联系。当2025年度至2027年度的营业收入增长率按照10%测算时,公司未来三年流动资金缺口为24,598.78万元,本次公司拟补充流动资金10,000万元,低于上述流动资金缺口,补流资金规模合理。
第二轮问询中,北交所结合兢强科技报告期内于安徽省池州市开展铝基电磁线项目建设,尚有二期10,000吨产能尚未开建的情形及首轮问询答复内容,要求兢强科技结合目前尚有未开建产能及下游铝基替代铜基电磁线的趋势,进一步分析论证本次募投扩产以及新增铜基电磁线产能的合理性及必要性;论证说明本次募投新增产能消化的可行性;说明是否具备自主开发水性绝缘漆的能力以及具体生产安排。
兢强科技答复披露称,公司本次募投项目正在建设中,预计在2027年建设期满并达产,假设公司尚未开建的铝基电磁线10,000吨产能同样于2027年达产,届时公司铝基电磁线产能总计约78,621.00吨。按照上述方法模拟测算的公司2027年铝基电磁线销量与产能的比例约为95.27%,本次募投项目新建铝基电磁线产能15,000吨与公司测算的下游市场需求匹配。2024年,公司铜基电磁线达到较高的产能利用率;2025年1-4月公司获取漆包铜线业务订单量为665.25 吨,相对于公司漆包铜线产能,订单量饱满,产能需要进一步扩充。
公司下游行业家用电器、变压器、工业电机、新能源汽车发展良好,下游新兴应用领域快速发展以及铝代铜趋势带来新的漆包线需求增长。且未来公司来自老客户的需求有望持续增长,与潜在客户的合作进程也正稳步推进中。报告期内,公司新增产能得到良好消化。本次募投项目正在建设中,预计在2027年建设期满并达产,募投项目产能将在一定期限内逐步释放,并非短期内一次性增加。本次募投新增产能消化具有可行性。公司具备自主开发水性绝缘漆的能力,完成开发后交由绝缘漆生产制造企业进行生产,成本上具有一定优势且不含有机物,在废气排放上有较明显的改善。
审议会议现场,上市委要求兢强科技结合行业现有产能及扩张趋势,说明募投项目新增产能与下游需求是否匹配,本次新增产能消化的可行性。
汉鼎咨询针对终止案例的分析仅为研究所需,相关取信内容主要来自证监会、交易所公告文件,并结合过往案例及经验在此基础上秉承客观、公正、中立原则分析或点评。汉鼎咨询尊重事实,避免夸大、失真,但如内容引起相关方不适,请联系后台处理。