长鑫存储、宇树科技上市回调对比|市值缩水根因与趋势研判

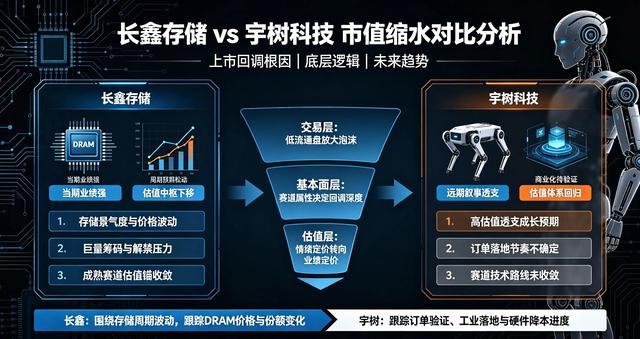
长鑫科技(长鑫存储)与宇树科技作为科创板两大硬核科技标杆,上市初期均迎来资金爆炒,随后股价持续回调、市值较阶段高点大幅缩水。但两家企业下跌背后的底层逻辑完全不同:长鑫是成熟周期赛道景气预期松动+大盘级巨量筹码博弈,宇树是早期科创赛道远期叙事透支,商业化落地不及想象。本文从交易结构、基本面、赛道属性三层深度对比,剖析下跌根源并推演后续趋势。
一、两家公司行情复盘
长鑫科技7月27日登陆科创板,发行价8.66元,上市首日最高涨幅531%,盘中市值突破3.6万亿,一度登顶A股市值第一;冲高之后震荡下行,多次放量破位,高点至今市值出现明显回撤。公司基本面账面极为亮眼:2026上半年营收1503亿元,归母净利润776亿元,综合毛利率高达84.84%,已经是全球第四大DRAM厂商,市占率稳步抬升,属于当期业绩极强、股价先扬后抑的典型样本。
宇树科技8月19日上市,发行价150.8元,开盘直冲1100元,市值峰值4449亿元,较发行价暴涨629%;上市次日即大跌18.7%,随后连续阴跌,短短两个月,较高点市值蒸发超2600亿元,最大回撤超六成。宇树虽实现盈利,2025年营收16.99亿、归母净利润2.78亿,但营收体量远小于长鑫,行业尚处在产业化早期,属于情绪估值打满之后快速回归现实。
二、市值缩水表层共性:新股流通盘稀缺带来的交易泡沫
二者拥有完全一致的交易层面诱因——上市初期流通筹码占比极低。长鑫上市初期流通股占比仅6.73%,宇树流通股占比7.44%。少量可交易筹码,极易在赛道热度加持下,被短线资金快速拉抬,制造出极高的盘中峰值市值。这种高点市值只是“少量股份交易形成的价格幻觉”,并非机构共识下公允估值。
同时,科创板新股无涨跌幅限制、高换手率特征放大波动:上市阶段短线资金博弈、中签获利盘集中兑现,机构逢高减仓,散户高位承接,筹码快速从打新资金向二级市场转移,一旦买盘承接力跟不上抛压,回调行情立刻开启。这是二者行情的共同导火索,但绝非核心根因。
三、底层根源深度对比:赛道属性决定估值崩塌逻辑完全不同
✅ 长鑫存储:强周期成熟赛道,下跌来自景气预期松动与巨无霸估值压力
长鑫所处DRAM存储赛道,是已经跑通商业模式、下游需求真实落地的成熟存量市场,手机、服务器、AI算力内存属于刚性硬件需求,国产替代逻辑清晰。它的下跌,不是基本面恶化,而是市场对周期持续性的重新定价:
1. 存储超级周期的不确定性成为最大心结:本轮DRAM涨价由AI服务器存储需求拉动,全球三星、SK海力士、美光以及长鑫自身都在推进产能扩充。市场开始担忧,未来新增产能集中释放,叠加AI资本开支节奏放缓,很可能再度走向供大于求,存储价格回落,利润会跟随周期大幅收缩。哪怕当下业绩极好,二级市场已经开始交易下一轮周期下行的预期。
2. 万亿体量估值,向上弹性被锁死:长鑫是数万亿级别的超大市值标的,体量接近大型金融、消费龙头。科技股一旦成长叙事变成“周期品博弈”,市场不愿意给持续高成长溢价。海外对标三星、美光、SK海力士,稳态PE普遍仅5‑8倍,A股情绪推高后的估值,和海外成熟估值锚形成巨大参照压力。
3. 筹码与流动性负担沉重:上市后持续巨量成交,未来限售解禁体量巨大,机构预判后续供给压力,选择在景气高点先行兑现利润。
一句话概括长鑫的矛盾:现在赚钱很强,但市场害怕未来周期反转,给不出永续高估值。
✅ 宇树科技:早期人形机器人赛道,下跌来自远期叙事透支,商业化尚未闭环
宇树属于产业化早期赛道,行业还没有跑通大规模商用盈利范式,它的下跌本质是“远期万亿赛道幻想”向真实订单、真实场景落地的估值修正:
1. 估值把几十年远期空间一次性折现到当下:宇树发行市盈率219.23倍,远超行业均值38.56倍。上市首日爆炒,直接把人形机器人“未来万亿市场”全部计价进股价,而忽略一个现实:公司当前收入,很大一部分来自高校、科研院所采购,面向工厂、服务业、家庭消费的大规模复购商业场景还处在试点阶段,大规模ToB、ToC付费市场尚未打开。
2. 赛道技术路线没有收敛,盈利天花板看不清:人形机器人关节成本、续航、通用任务能力还有大量待攻克难题,行业没有标准化成熟产品。市场之前愿意给极高溢价,博弈赛道想象空间;冷静之后,投资者意识到,距离普惠商业化还有漫长周期,高估值缺少当期业绩支撑。
3. 成长速度存在预期差:市场曾经预期营收可以持续数年数百百分比爆发增长,而随着产业进入深水区,营收增速会自然回落,估值需要匹配真实增速,高市销率自然难以维持。
一句话概括宇树的矛盾:远期空间宏大,但短期业绩撑不起“市梦率”。
四、两家企业未来趋势预判
长鑫存储:围绕存储周期中枢震荡,估值跟随DRAM价格波动
长鑫的核心变量是DRAM现货价格、AI算力资本开支节奏、国产份额扩张速度。
• 乐观情景:AI服务器存储需求持续超预期,全球大厂控产保价,长鑫持续抢夺海外厂商份额,业绩维持高位,股价有望重回区间上沿;
• 谨慎情景:全球产能释放,存储价格承压,盈利跟随周期回落,估值进一步向海外存储巨头的5‑8倍PE估值锚靠拢。
长期来看,作为国内唯一DRAM大规模量产IDM龙头,国产替代的底盘价值稳固,但股价天然带有极强周期属性,很难走出脱离存储景气度的独立长牛行情,更多是跟随存储周期轮动的波段行情。
宇树科技:估值消化之后,行情将由商业化订单驱动
宇树已经完成第一轮估值去泡沫,后续定价逻辑将从“炒赛道故事”切换到订单验证、工业场景落地、硬件降本进度。
• 如果后续能够拿到批量工业客户订单、落地可复制商业化项目,营收与利润持续兑现,有望在消化泡沫之后开启第二轮行情;
• 如果商业化落地缓慢,场景始终停留在科研采购,估值还会继续下修,向普通高端装备制造公司估值靠拢。
长期看,人形机器人赛道天花板足够高,但属于慢变量赛道,股价不再适合用远期叙事炒作,而是要一季一季跟踪落地数据。
五、总结启示
两只硬核科技龙头上市之后的市值缩水,代表A股科创板估值定价逻辑的一次回归:成熟周期股看景气可持续性,早期硬科技股看商业化兑现能力。长鑫与宇树,一个赢在当下、困在周期;一个赢在未来叙事、困在落地速度。上市只是起点,真正决定中长期市值高度的,是穿越周期的盈利能力,以及技术落地的商业化答卷。