上市两个月暴跌61%:从4449亿到1740亿,宇树科技到底了吗?

8月19日上市首日,宇树科技盘中一度冲到1100元,总市值摸高4449亿元,被称作“人形机器人第一股”;仅仅不到两个月,股价回落到430元附近、市值约1740亿元,较高点回撤约61%,蒸发逾2700亿元。问题随之而来:跌去六成,到底了吗?这不是一个能用“是”或“否”回答的问题。所谓“底”,至少要拆成三层来看:一是情绪底,即炒作的泡沫挤掉没有;二是估值底,即价格相对基本面还贵不贵;三是基本面底,即业绩和行业地位能否重新向上。本文不预测点位、不给买卖建议,只把这三层逐一拆开,看清楚现在站在什么位置。
一、开盘即巅峰:一场教科书式的次新股爆炒
先还原这场过山车。宇树科技发行价150.80元,发行市盈率约219倍(按2025年扣非后净利润、发行后总股本摊薄的另一口径约103倍),发行价对应市值约610亿元。上市首日,股票以1100元开盘、较发行价暴涨约629%,盘中最高1100元,对应市值一度达4449亿元;当天收报845元、上涨约460%,换手率高达85%。次日(8月20日)便大跌18.7%,此后一路阴跌:9月2日上市第11个交易日触及546元、较高点腰斩,9月10日跌破500元,到10月13日已在430元上下。
暴涨暴跌背后,有一个绕不开的技术原因——流通盘极小。公司总股本约4.04亿股,但上市初期实际流通的股份仅约3009万股、占比约7.4%,其余股份都在锁定期。极少的可流通筹码遇上最热门的人形机器人题材,资金很容易把股价打上去,也很容易在情绪退潮时砸下来。换句话说,上市头两个月的价格,更多由筹码和情绪决定,而不是由基本面定价;这也是为什么1100元的首日高点,对应2025年净利润的静态市盈率一度超过1200倍。
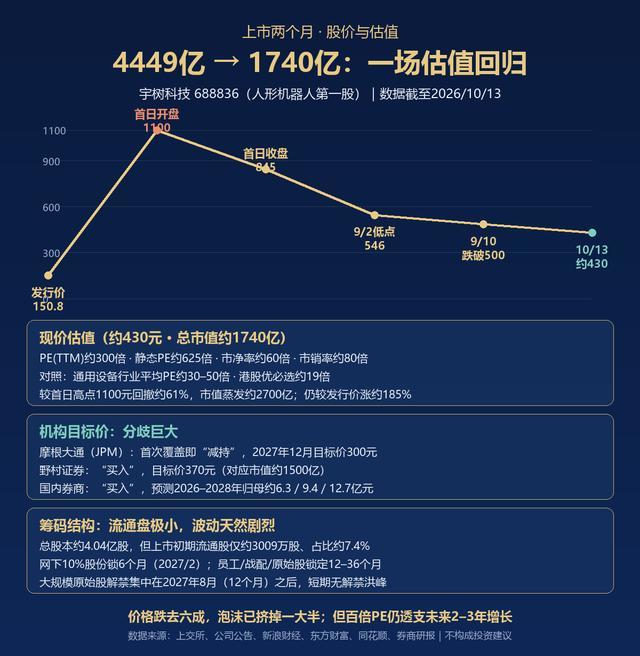
图1 宇树科技上市以来股价走势、当前估值与机构目标价(数据来源:上交所、公司公告、东方财富、新浪财经、券商研报)
二、它是家什么公司:是真成长,不是纯概念
抛开股价的喧嚣,宇树科技的基本面并不差。公司以四足机器人(机器狗)起家,逐步切入人形机器人,是国内少数在整机和核心部件上实现全栈自研的企业——电机、减速器、激光雷达、控制器乃至运动控制算法都掌握在自己手里。2023年、2024年、2025年,公司营业收入分别为1.59亿元、3.93亿元(同比增长约147%)、16.99亿元(同比增长约333%),三年间收入扩张了十倍。
更难得的是毛利率。公司综合毛利率从2023年的约44.8%提升到2024年的约57.2%、2025年的约60.4%,在硬件行业里属于罕见的高水准,常被拿来与大疆相提并论,反映出较强的成本控制和定价能力。从收入结构看,2023年公司收入近八成来自四足机器人,人形机器人收入仅296.71万元、占比1.88%;到2025年,人形机器人收入已达8.68亿元、占比51.78%,首次超过四足机器人(6.98亿元、占比41.62%),真正成为第一大业务。
出货量也一度领先。据招股书披露,2025年公司纯人形机器人出货约5511台、约5500台,按该口径位居全球第一;2026年公司设定的目标是出货1万至2万台。上市前,腾讯、阿里、DeepSeek(深度求索)、中石油资本等九家知名机构参与战略配售,产业资本的背书含金量不低。可以说,这是一家身处最前沿赛道、增长真实、技术壁垒清晰的公司——它不是空壳概念,这一点必须先讲清楚。
三、财报真相:利润为何“背离”?别把报表利润当经营利润
看宇树的财报,最容易被两个利润数字绕晕,这正是读财报的关键。2025年,公司归母净利润为2.78亿元,但扣非后归母净利润高达约5.91亿元——扣非反而比归母多出约3.1亿元。原因是上市前存在大额非经常性损失,主要是优先股、可转债等金融工具的公允价值变动,以及股份支付等一次性、非经营因素;这些项目在报表上压低了归母净利润,却并不反映主业真实的赚钱能力。换言之,2025年宇树主营业务实际赚的钱(扣非约5.91亿元),比账面归母利润(2.78亿元)还要多。
再看2026年上半年,方向恰好倒过来。公司实现营业收入11.52亿元、同比增长48.5%,归母净利润2.74亿元(去年同期亏损约3202万元,实现扭亏),但扣非净利润2.44亿元,同比下降约19.3%。这一次归母高于扣非,差额约0.3亿元,主要是政府补助等非经常性收益。也就是说,今年上半年报表上的“扭亏为盈”有补助等因素增厚,而真正反映主业的扣非净利润,是同比下滑的。
扣非为什么下滑?公司给出的解释是费用大增。2026年上半年研发费用同比增加超过8200万元,销售费用因品牌推广和团队扩充也大幅上升。从节奏看,一季度扣非净利润同比下降52.55%,是全年压力最大的时点;二季度单季营收约7.29亿元、归母约2.24亿元,扣非同比降幅已明显收窄至个位数,环比显著回升。与此同时,综合毛利率从2025年的60.4%回落至2026年上半年的约56%,反映出产品结构变化、降价走量和投入期的阶段性影响。
如何理解这组数据?营收增速从333%降到48%,是任何高成长企业做大后的必然换挡;扣非短期下滑,更像是公司在行业爆发前主动加大研发、销售投入所付出的代价,而不是需求崩塌。但“增收不增利”究竟是暂时的投入期,还是竞争加剧侵蚀盈利的开始,需要看后续季度验证——这是判断基本面有没有见底的第一道坎。
四、行业警报:上半年出货量被智元反超,“大脑”仍是短板
宇树最需要警惕的变化,发生在行业排名上。据市场研究机构Smart Analytics Global统计,2026年上半年全球人形机器人出货约1.91万台、同比增长约272%;其中智元机器人出货约8400台、份额约44%位居第一,宇树出货约5900台、份额约31%退居第二。需要说明的是,不同机构对人形机器人(是否含轮式、双臂等)的统计口径略有差异,2025年“全球第一”与2026年上半年“第二”并非完全同口径,但宇树在出货量上被强劲对手反超,是客观事实。公司半年报也未单独披露人形机器人的具体收入与销量,仅披露累计产量,信息透明度有所下降。
市场对宇树的另一个争议,是“大脑”。宇树的强项在“小脑”——运动控制、整机本体、成本控制,这让它的机器人能跑、能跳、能以更低价格出货;但在“大脑”层面,也就是具身智能、自主感知与决策、泛化完成任务的能力上,公司仍被质疑部分产品需要遥控器辅助、离完全自主尚有距离。行业竞争的焦点,正从“谁能造出便宜的身体”转向“谁能赋予更聪明的大脑”。
创始人王兴兴的最新表态,恰好印证了这一点。10月12日,在第26届中国国际工业博览会上,王兴兴罕见公开反思:“过去十几年我犯的最大错误,就是对AI相信得还不够。”他透露公司已将GPT-6部署到多种机器人上做任务测试、效果“还不错”,并判断具身智能的临界点快则一两年内就可能出现,“明年GPT-7出来,可能直接把具身智能问题打穿”。而此次IPO募投项目中,规模最大的智能机器人模型研发项目拟投入20.22亿元、占募资总额近一半,正是要补上智能化这块短板。
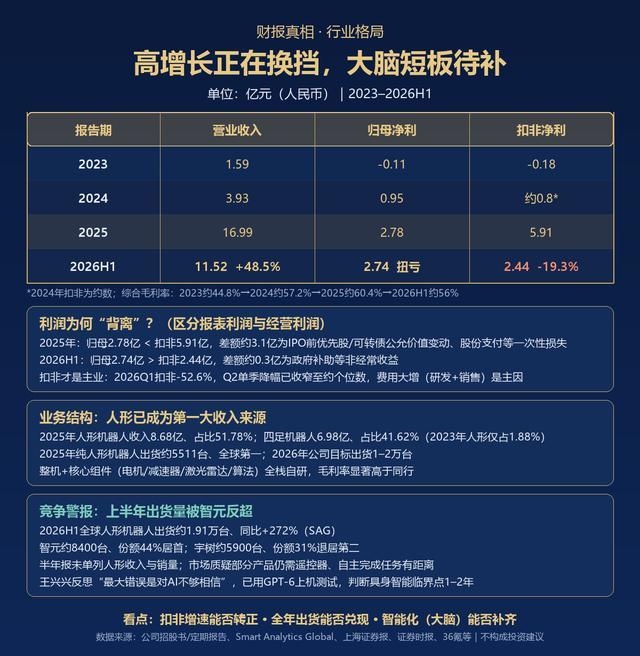
图2 宇树科技2023–2026H1财务数据、收入结构与人形机器人出货竞争(数据来源:公司招股书及定期报告、SAG、证券时报、上海证券报、36氪等)
五、估值:跌去六成之后,现在便宜吗?
这是最关键的一问。按10月13日约430元、总市值约1740亿元测算,公司市盈率(TTM)约300倍、静态市盈率(对应2025年归母2.78亿元)约625倍、市净率约60倍、市销率约80倍。作为参照,公司所属通用设备制造业的平均静态市盈率约38.6倍,港股可比公司优必选约19倍,高端装备行业的常见估值中枢也就在30至50倍。
即便用最乐观的盈利预测,也难言便宜。据国内券商研报(买入评级)预测,公司2026、2027、2028年归母净利润分别约为6.3亿、9.4亿、12.7亿元。对应当前约1740亿元市值,动态市盈率分别约为276倍、185倍、137倍——也就是说,哪怕未来三年业绩如期兑现,估值仍然不低。这意味着,今天的价格已经把未来两三年的高增长提前透支了相当一部分。
机构之间的分歧,本身就说明了定价缺乏共识。摩根大通(小摩)在上市约6周后首次覆盖,直接给出“减持”评级,设定2027年12月目标价300元;野村证券上市首日首次覆盖给“买入”,但目标价也仅370元,其定价方法是给予2027年约25倍市销率、对应合理市值约1500亿元。一个看空到300元、一个相对乐观也只看到370元,两者均低于当前430元的价格。回看历史,公司从2016年种子轮约1333万元估值,到发行时约610亿元,十年估值增长超过4500倍,资本对它的期待早已拉满。
六、筹码与时间:解禁是悬在头顶的剑
短期看,宇树并不面临大规模解禁洪峰,但时间表必须提前记牢。网上发行股份上市首日即可流通;网下发行的10%限售股锁定6个月,约在2027年2月解禁;员工1号资管计划及部分战略配售股份锁定12个月,约在2027年8月解禁;保荐人跟投股份锁定24个月,约在2028年8月解禁;控股股东、实际控制人及DeepSeek、员工2号资管等核心股份锁定36个月,要到约2029年8月才解禁。
这组安排有两层含义:一是上市头一年,流通盘长期维持在很小的水平,股价容易被资金和情绪放大,涨跌都可能很剧烈;二是真正的供给冲击在2027年8月之后才陆续到来,届时业绩能否兑现、估值是否合理,将接受原始股东和市场的双重检验。对次新股而言,小流通盘既是爆炒的土壤,也是未来流动性的隐忧。
七、“到底了吗”:给一个可跟踪的框架,而不是一个答案
把三层底合在一起看,结论会更清楚。情绪底上,股价较最高点跌去约61%、市值蒸发逾2700亿元,上市初期的狂热泡沫已经挤掉一大半;但估值底上,约300倍的PE-TTM、即便按未来三年预测仍在百倍以上,说明当前价格并不便宜,机构给出的合理市值区间(约1500亿元)还在现价下方;基本面底上,扣非净利润短期下滑、毛利率回落、出货量被反超,尚不能确认已经重新向上。
因此,“跌得多”从来不是见底的充分理由。对一家高成长、高估值、且行业仍处于“从0到1”阶段的次新股而言,真正的底是业绩走出来的,不是价格猜出来的。与其猜点位,不如盯住几个可验证的信号:
第一,三季报扣非净利润的同比降幅能否继续收窄、甚至转正,这是检验“投入期”逻辑最直接的指标;第二,2026年人形机器人1万至2万台的出货目标能否兑现、全球份额能否守住前二;第三,综合毛利率能否稳在约56%以上,不再持续下行;第四,GPT-6、GPT-7及自研模型上机后,“去遥控器”的自主能力是否实质性突破,这是决定公司从“硬件公司”走向“智能公司”的关键;第五,市值能否逐步向机构认可的合理区间收敛。
需要提示的风险同样明确:估值显著高于行业、业绩兑现不及预期、人形机器人行业竞争加剧与技术路线快速迭代、智能化进展偏慢、未来解禁压力,以及次新股流通盘小带来的剧烈波动。
老韭菜的结论是:宇树科技是一家好赛道里的真公司,却也是一张被情绪反复定价的高估值筹码。价格的底或许已经不远,但估值的底和基本面的底,还需要时间和业绩来确认。对普通投资者而言,与其在腰斩后急于“抄底”,不如把它放进观察清单,等扣非增速、出货量和智能化这三个变量给出明确答案。本文不构成任何投资建议,市场有风险,投资需谨慎。
点关注不迷路,关注老韭菜,看财报、读数据、避陷阱。
资料来源:宇树科技招股说明书及审核问询回复、上市发行公告、2025年年报及2026年半年度报告,上海证券交易所、东方财富、同花顺、新浪财经,上海证券报、证券时报、中国证券报、中证网、澎湃新闻、钛媒体、36氪,Smart Analytics Global(SAG)及摩根大通、野村、国内券商研报等公开信息。文中行情数据截至2026年10月13日收盘前后,部分机构盈利预测仅为市场预测、不代表公司承诺,不同机构出货量统计口径存在差异。本文仅为公开信息梳理与研究分析,不构成任何投资建议,市场有风险,投资需谨慎。