
华图“国考状元送车”背后:公考培训的一场价值重构
10月,国考季再度点燃社会注意力。2027年度国家公务员考试计划招录3.57万人,较2026年的3.81万人减少0.24万人,降幅达6.3%。报考端烈火烹油,培训端却已进入贴身战。
竞争加剧之下,机构也在想”新招”。近日,华图教育在国考公告解读直播发布会上抛出“国考状元送汽车”活动:针对在2027年国考笔试中取得最高分的华图学员,华图奖励该学员一辆新能源汽车。
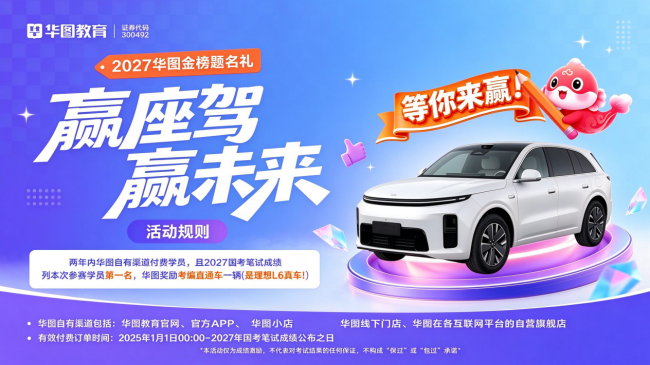
消息一出,讨论四起。如果把这个动作放回行业坐标系中审视,它触及的恰恰是当下公考培训赛道最核心的矛盾。
报考的人多了,机构却进入贴身战
公考培训行业正在经历一轮罕见的“冰火两重天”。
需求端持续升温。2026届高校毕业生达1270万人,国考通过资格审查人数三年间从约260万猛增至371.8万,增加超百万人。但供给端的岗位并未同步扩张:录用计划数在连续七年扩招后转为缩招。考生越来越多,席位却在收紧,竞争压力转向培训端传导。
这导致机构之间的竞争白热化。线下,多个城市的“公考一条街”硝烟弥漫;线上,“公考小作文大战”轮番上演。近期几起公开冲突,更把行业内卷摆上台面:粉笔在社交平台连续发文,自曝“像素级模仿”同行超格的产品:将对手2180元的课程压价至1380元,上线首日即售出1200余份。同时,粉笔还点名四海公考,称有同行以超过200万元的薪酬挖走其面试老师。据多家媒体报道,一家上市公司不惜以“自爆式营销”博取关注,折射的正是整个行业被价格战裹挟的困境。
更深层的问题在于产品同质化。当增量空间收窄,存量争夺变成零和博弈。课程高度趋同,师资互相挖角,机构很难在内容层面建立真正的壁垒,价格便成了最直接、也最残酷的竞争标尺。
一辆车背后的“产品思维”
回到华图送车这件事。若只把它归为营销事件,可能低估了这个动作在战略层面的信号意义。
真正的意图,或许正在于此:当行业还在用价格战争夺存量时,华图试图向市场传递一个不同的信号:竞争焦点应回到学员的学习结果上。车不是终点,而是一个符号:它奖励的不是报名动作,而是学习结果;它指向的不是短期流量,而是机构长期口碑。
愿意给参赛学员的最高分奖励一辆车,是在告诉市场:华图愿意为学习结果买单,也愿意让结果成为品牌传播的起点。
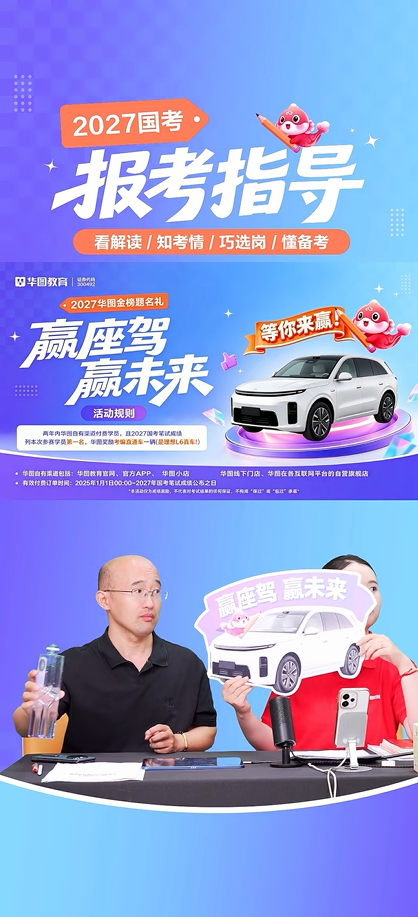
华图教育直播间宣传
而要取得好的交付结果,需要有好的产品,背后是华图推行的大单品策略:打通国考、省考、事业单位等科目壁垒,用一套长周期课程配套封闭式备考基地,让学员一套课程准备多个考种。2025年3至6月,该产品招生18216人,同比增长38%,已在315个地市、超300个县区开班。
曾经依赖低价引流课冲量的阶段已经过去。行业越来越倾向用长周期、高客单价“大单品”锁定生源,用产品差异化替代价格竞争;新途径、学仕、上岸村等也在做长周期基地班。但当竞争从“谁更便宜”转向“谁更能让学员上岸”,比拼的重点就不再是流量技巧,而是产品与交付的硬功夫。
当机构都在卷基地班模式,比拼重点便来到基地与交付本身。多家机构都在落地集食、宿、学、督于一体的全封闭学习社区。尤其是华图计划未来两年左右建成超320个地市基地,“交付下沉”正把标准化教学能力从省会向地级市渗透,是区域中小机构难以复制的重运营模式。
送车只是表象。华图真正传递的是一种产品思维:用产品打通考试壁垒,用交付下沉为更多学员提供家门口的培训服务,最终把竞争拉回学员的学习结果上。
从“卖课”到“交付”,行业竞争逻辑正在改变
考培训行业过去二十年的竞争逻辑相对简单:谁有更响亮的品牌、更广泛的渠道、更便宜的课程,谁就能拿到更大的市场份额。
但这一逻辑正在改变。粉笔将内部考核从“以营收利润为中心”转向“以进面率、上岸率为中心”,虽有其被动应战的成分,但方向本身代表了行业共识的迁移。华图依托线下基地和直通车产品构建的长周期交付能力,同样是在从“卖更多课”转向“让更多人过”。
这条转型路径的关键在于:线下重资产运营带来的交付质量,是区域中小机构难以复制的;而华图、粉笔、中公等大机构同时在对AI工具的规模化应用,又能在保证教学质量的同时降低边际成本。两者叠加,形成的是一个正向循环:更好的交付带来更高的口碑和续费率,更高的效率支撑更大的规模,更大的规模又摊薄了基础设施的投入。
华图送出的那辆汽车,与其说是一份奖品,不如说是一个行业隐喻:公考培训的竞争,正在从谁的声音更大,转向谁跑得更远、谁更能提升学员的学习效果。在数百万考生争夺3.57万个岗位的残酷赛场上,机构真正的价值不在于许诺捷径,而在于让每一条备考的路走得更扎实。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”