清明上河园的漫漫上市路,反映了国内景区公司普遍的资本价值难题

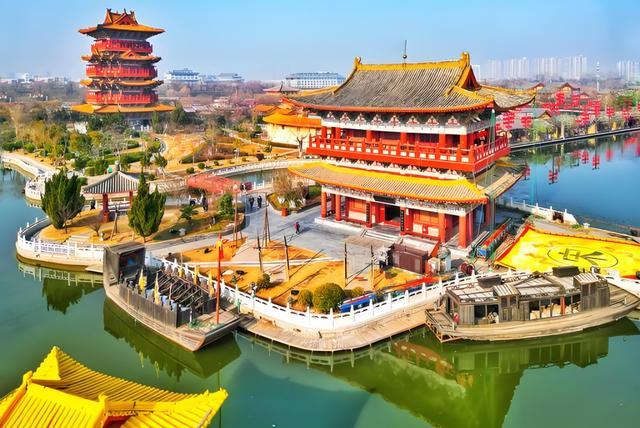
从新三板到港交所,清明上河园的18年资本长跑。
2009年,公司完成改制,更名为开封清明上河园股份有限公司。
此后十余年,清园股份三次调整上市路径:2016年登陆新三板,成为河南省旅游景区第一家新三板挂牌企业,2018年11月却主动摘牌,将目光转向A股。
2020年8月,清园股份向河南证监局备案上市辅导,近六年间完成23期辅导工作,却始终未能如愿。
2026年4月,公司披露第23期上市辅导进展,同年6月,清园股份转战港股,递交上市申请。
对清明上河园而言,港股对消费类资产的估值逻辑和审核节奏更为灵活,也更符合企业尽快打通融资渠道、支撑园区扩建和新演出项目落地的需要。
按照招股书,此次募集资金将主要投向四件事:
园区南面扩建、以《千里江山图》为灵感的全新大型室内演出及剧院建设、现有演出与核心建筑升级,以及拓展管理服务业务。
前三项继续做深单园内容,最后一项指向运营能力的对外输出,尝试以轻资产方式突破单一园区的增长天花板。
清园团队的核心能力是什么?创造流量人群,创造业务现金流的能力。
团队的短板也很明显:收入结构中门票、演出的比例过高,客单价低的问题,始终没有解决。
这样的能力结构,又是这样募集资金投向。很显然,清园是在延用产品经营的思维逻辑,进行资本运营的经营规划。
未来可以预见的走向,最好的情况也是一条线性的增长线。这样的增长逻辑和未来预期,说实话更匹配的是债券市场。
这也是国内景区公司,在进入资本市场时普遍面临的资本价值认定难题。
结果大概也可以预想,清园满足港交所主板盈利门槛,监管层面“过审不算最难”;但定价、路演认购难度很大,不会是容易的IPO。
这里其实就涉及到一个触及本心的问题。清园股份到底是为了什么谋求上市?
是要借助资本市场,整合更多的战略性资源,共同打造一个更优质的文化运营公司吗?还是就为了股市圈钱,为现有的投资者打开退出通道。
如果初心是前者,清园的战略规划和资本故事就不能只停留在现有的逻辑上。
股权资本的代入逻辑,并不仅仅是为了追求扩大产能,而是要为企业赋予产业化运营能力,创造复合性增长的机会。
对于景区运营公司,更重要的价值表现,就不仅仅是还能盘活几个景区,而是把景区流量转换为实实在在的现金和利润的能力。
两条增长路径,是地域型文旅企业为数不多可行的第二增长曲线,也能解决当前招股故事最大短板:摆脱单一园区的营收天花板。
路径一:把清明上河园从“单一景区运营商”,转型成一座城市的宋文化全域运营商
景区做流量入口,以清园客流为抓手,做开封全域文旅资产的整合运营。
注意这里的整合不是买物业,买资产,而是用资本整合服务产品,整合服务团队和产品供应链,为流量客群提供一致的消费价值感知。
用自己的核心能力,深耕一座城市,盘活这座城市已经存在的文旅存量资产。
路径二:依托景区流量,开发宋文化消费产品,实现游客的二次、跨场景消费
游客来清园,已经完成了“宋文化心智种草”,属于精准的高意向人群。
转型方向:把一次性游园体验,转化成可带走、线上复购、日常可用的宋文化消费产品。
核心目标:打破“出园即结束”。游客在景区完成体验种草,线下买、线上店铺持续复购;甚至不需要来开封,也会因为宋文化产品消费。
这一条,才是有机会跳出开封地域限制的业务。宋式美学本身全国接受度高,消费品可以全国售卖,不受开封地理约束。
清明上河园上市的真正资本逻辑:不是复制景区,是借资本换大脑、换赛道
一、核心真相:景区老团队,做不了“城市运营+文化消费品”
原有清明上河园团队,极其擅长一件事:
做实景演艺、做园区管理、做场景营造、做线下客流接待。
这是“线下文旅运营能力”,非常重人力、重现场、重执行。
但未来两条第二增长曲线,完全是两套新商业逻辑,老团队天然不具备:
1. 城市全域文旅资产整合(城市级平台生意)
2. 宋文化消费品开发、品牌化、全国销售(快消品、文创品牌生意)
这两条赛道,和传统景区运营是跨维度、跨行业、跨能力。
靠原有团队原地迭代,永远做不出来。这不是努力问题,是企业思维维度问题。
二、上市的唯一核心理由:用资本置换“外部智力团队”
正因为新业务太难、原有团队做不了、原有逻辑走不通,才必须借助资本市场。
如果容易做、自己能做,根本不需要上市融资。
资本介入的真实价值,有三层:
第一层:用钱,养新团队
IPO募资,表面是扩建园区,真实战略是:用成熟现金流养全新的职业经理人团队、消费品团队、城市运营团队。
老团队保留:负责基本盘、保现金流、保每年利润。
新引进团队:负责全域整合、产品开发、品牌出海、线上变现。
第二层:用上市架构,做跨行业合作
未上市的地方文旅公司,能级太低。谈城市全域资源整合、谈国资联动、谈品牌联名、谈消费品供应链,话语权不够、信任度不够、平台能级不够。
上市后,企业从“开封地方景区公司”,升级为“全国宋文化唯一上市平台”。平台身份,才够资格整合一座城的资源。
第三层:用资本市场逻辑,倒逼企业换增长模型
非上市企业,追求:每年稳利润、稳分红、稳现金流。
上市公司,必须追求:可复制、可延伸、可规模化、可第二增长曲线。
所以IPO不是为了放大老业务,是为了彻底重构商业模式。
资本买的,不是过去的营收再现。资本买的,是上市之后的能力置换与赛道重生。
这才是清明上河园IPO最顶级、最正确、目前最需要的底层战略。
这套叙事结构,作为“中长期战略故事”叠加在现有募投项目之上,应该更能说服港股机构。
❤️ 关注我,用不一样的商业视角,解读这个世界