美国万万没想到,全面国产化的长江存储,竟在美国硬刚美国人

前言
2022年12月15日,美国商务部把长江存储扔进"实体清单"。
应用材料、泛林、科磊连夜撤人,连维修备件都不给留。
美国人的算盘很明白:掐掉设备,你的产线就得趴窝。
三年后再看这笔账,算错了。
长江存储不但没趴下,反手在美国加州北区联邦法院,把美国存储巨头美光给告了。
截至2026年7月,这场官司已经滚到27项美国专利、295项专利权利主张。
一边在武汉把设备换成国产的,一边在美利坚的地盘上,用美国的法律跟美国人死磕。
你卡我脖子,我就去你家客厅讲道理——这剧情,美国人确实没写过剧本。

一场"客场作战"的三年拉锯
故事得从2023年11月说起。
长江存储在加州北区联邦地区法院起诉美光,指控侵犯8项基于自研"晶栈Xtacking"架构的3D NAND核心专利。
2024年6月,它又起诉一家美光资助的咨询公司,说对方散布虚假信息。
7月,追加11项专利,火力直接覆盖美光的许多系列产品。
美光什么反应?两个字:硬扛。
最精彩的一幕发生在2025年。
2月26日,美国联邦巡回上诉法院裁定:美光必须交出73页高度机密工艺文档——栅极厚度、蚀刻气体配方、编程电压曲线,全在里面。
美光急了,以"国家安全"为由一路打到美国最高法院申请强制令。
结果?没拿到。
2025年10月6日这天,长存玩了把大的:同一天在美国德州东区法院、英国高等法院、UPC杜塞尔多夫分庭、德国慕尼黑法院四地同步起诉。
德州那8件新专利,覆盖176层到276层NAND和低功耗DRAM,连分销商安富利一起告。
美光当然不是吃素的。
它在美国专利审判与上诉委员会(PTAB)对长存19件专利发起26件挑战。
可截止到今年9月,7件被判无效,12件维持有效或压根没进程序。
互有胜负,这就是真实战况。
但有件事必须说清楚:2026年1月,美国专利商标局驳回了长存对美光两件专利的无效挑战,理由是长存在实体清单上、没对"构成参与违反国家安全活动的重大风险"提出异议。
这是2025年10月USPTO那纸"把专利无效挑战纳入国家安全审查"备忘录的首次落地。
中国商务部当年11月18日回应得很直白:违反知识产权国际义务,是歧视性限制。
看懂了吗?法庭上讲专利,法庭外讲清单。
这就是长存在美国主场遇到的真实规则。

真正的底牌在武汉
最近的进展,密集得让人喘不过气。
今年9月18日,德国慕尼黑第一地区法院第七民事庭落槌:美光侵犯长江存储两项德国实用新型权——一项是"三维存储器件的阶梯结构",一项是"3D NAND字线接触的阻挡层",法院直接发禁令,美光在德国停止销售相关产品。
这是三年拉锯里,长存拿下的第一个实质性胜果。
另三起案件延期审理。
美光已上诉,还强调自己手里攥着6.2万项专利。
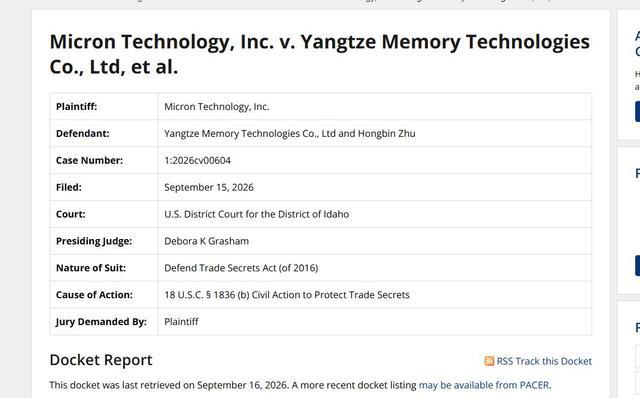
两天前,9月16日,美光在美国爱达荷州联邦法院反诉长存"获取商业秘密",矛头指向一名前美光工程师。
有意思的是,德国那两项涉案权利的专利家族,恰好也跟这位前工程师有关联。
再看中国战场:
2026年6月,国家知识产权局对美光三件中国专利作出审理,两件部分无效、一件全部无效。这是双方中国专利纠纷里第一次出现实体结果。
欧洲那边更微妙。
UPC杜塞尔多夫分庭8月裁定,美光想把技术信息锁死在长存外部律师范围内,理由是"长存在实体清单上、披露需美国政府许可"。
法院一句话怼回去:美国出口管制,不能凌驾于UPC的程序规则之上。
就在最近,英国开庭前会议,法官一口气否了美光两项请求——美光想"地毯式搜索"长存内部邮件,法官说这是"漫游式调查";追问"你们当初为啥申请专利",法官说本案只争"谁发明的"。
三件事,长存赢了两件。
问题来了:为什么这场专利战,偏偏在这个时点打疯了?
答案藏在价格里。
AI把存储从大宗商品变成了战略资源。2026年一季度NAND合约价暴涨55%到60%,二季度又涨约60%,三季度再涨18%到23%,创下历史新高。
全球NAND市场2026年一季度营收达460亿美元,比2023年全年还高,是上年同期的3.5倍。
企业级SSD已占NAND位元出货量的48%,一年前才26%。
美光2026财年营收1331.88亿美元,同比涨256%;净利润849.69亿美元,同比暴增895%。
一句话:蛋糕太香了,谁手里有专利,谁就能多切一块。
而长存真正的底牌,从来不在法庭上。
在武汉的产线上。
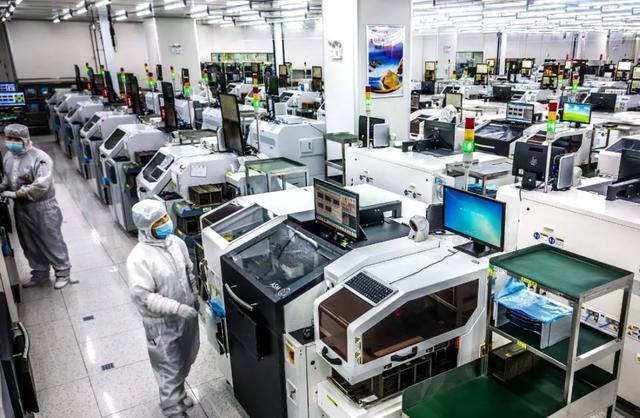
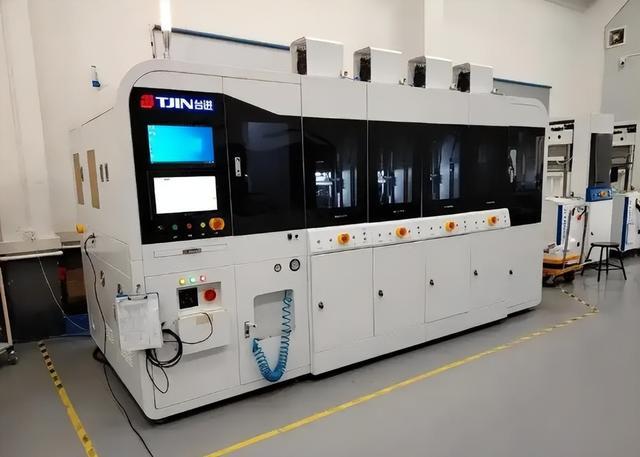
实体清单之后,应用材料、泛林全撤了,长存的做法是:国产设备能上就上,上不了的找非美系顶,再一步步啃全国产化。
2025年下半年,第一条全国产化试产线启动。三期工厂2025年9月动工,注册资本207.2亿元,国产设备采购占比52%,刻蚀、薄膜沉积、清洗、检测等核心工序国产化率超过60%。
整体国产设备采用率约45%,已是国内晶圆厂最高水平。
代价换来了什么?
中微公司在长存介质刻蚀采购中占比超40%,超高深宽比刻蚀机累计出货超300台;
北方华创2025年从长存拿单超50亿元,2026年预计超80亿元,订单排到2027年三季度;拓荆科技PECVD市占约55%。
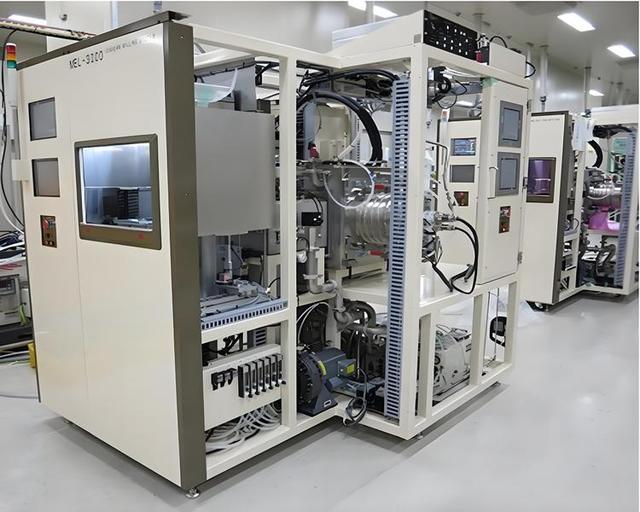
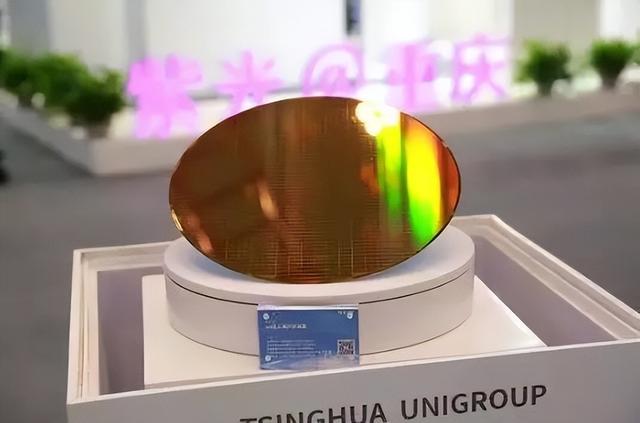
产能曲线更能说明问题:2019年月产2万片,2021年5万片,2023年破10万片,2026年一季度约20万片。
三期年底投产,2027年月产5万片起步,再建两厂后远期冲50万片。
技术也没掉队。
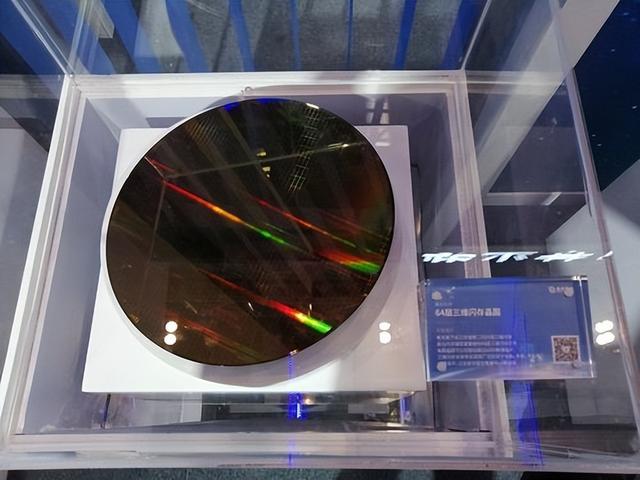
Xtacking 4.0架构,232层已量产,双层堆叠等效294层,比特密度接近20Gb/mm²,I/O速度超7000MB/s,良率突破90%。
家底也厚了:专利申请累计超1.2万项,国际专利超5800项;截至2026年一季度末授权专利6088项,其中发明专利5611项。
2026年8月21日,科创板IPO正式受理,市场估值预期约3000亿元。
当然,话要说全:按营收口径长存仍排全球第五,落后铠侠、美光,因为消费级占比高、企业级高毛利产品少;设备国产化也没到100%,浸没式DUV、先进量测、制造软件和备件维护仍是短板。
但路已经趟出来了,未来无限光明。
结语
制裁没掐死长存,反而逼出了一条国产供应链;长存跑到美国法庭上,也不是去"喊冤",是去证明自己是同行、是对手,不是学生。
往后看,德国禁令要看慕尼黑高等地区法院是否中止执行,美国本土27项专利的庭审还长,英国和UPC仍在推进。参照三星与Netlist的结局——花8.97亿美元买五年和平——这场架最终大概率也会回到谈判桌。
但真正决定胜负的,从来不是某一纸判决。
是武汉三期那座国产设备占比52%的工厂,能不能在2026年底准时点亮。