截至2026年10月长江存储IPO全景解析|当前进展与待解挑战

作为国内3D NAND闪存IDM龙头,长江存储控股股份有限公司(长存控股)科创板IPO是国产存储产业里程碑事件。截至当前,项目停留在上交所“已问询”阶段,尚未披露问询回复材料,未进入上市委会议、提交注册环节,下面完整复盘全流程、股权、募投方案以及现阶段核心卡点。
一、从股改、辅导备案到交易所申报完整时间线
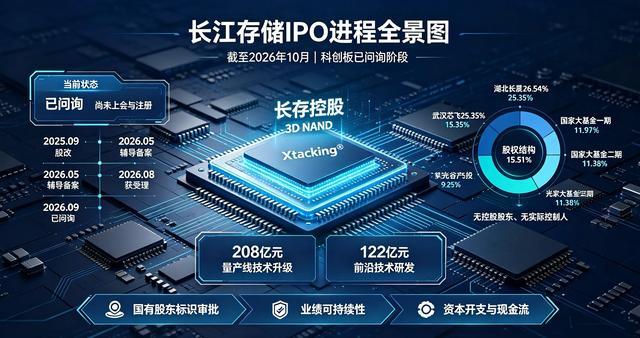
IPO筹备最早落地于2025年:当年9月公司完成股份制改造,同步落地“智芯计划”员工持股平台,1024名核心技术人员持股1.29%,完成人才激励架构搭建,扫清股改层面障碍。
2026年5月19日,长存控股正式在湖北证监局办理IPO辅导备案,保荐机构为中信证券、中信建投,组建31人专项辅导小组启动辅导工作,辅导周期覆盖5‑6月,7月出具第一期辅导进展报告。辅导期间重点梳理募投项目论证、国有股东标识审批两大前置难题。
8月19日,公司提交辅导工作完成报告,进入辅导验收阶段;8月21日,科创板IPO申请正式获得上交所受理,招股申报稿对外公开,拟募资330亿元,一举刷新科创板拟募资纪录。从受理到进入问询仅间隔13天,审核节奏显著提速;9月3日审核状态变更为“已问询”,交易所正式发出首轮问询。
截至2026年10月,上交所公示信息维持“已问询”状态,暂未公开发行人问询回复文件,距离上会、注册挂牌仍有明确的审核流程待走完。
二、股权架构:无实控人,国资+大基金+产业资本多元制衡
招股申报稿披露,长存控股无控股股东、无实际控制人,属于重大半导体项目典型的多元共治股权格局:
1. 湖北长晟(武汉光谷管委会全资)持股26.54%,为第一大股东;
2. 武汉芯飞科技持股25.35%;
3. 国家大基金一期持股11.97%、大基金二期持股11.38%;
4. 光谷产投持股9.25%、湖北国芯基金持股5.90%;
5. 其余包含五大行旗下金融投资平台、市场化产业资本与员工持股平台。
分散股权设计,兼顾地方产业诉求、国家集成电路战略与核心团队激励,同时也带来国资审批链条更长、股东事项沟通复杂度更高的客观现实。经营层面,2024年公司实现扭亏,2026年一季度营收470.42亿元、归母净利润333.79亿元,按照TrendForce统计,当期NAND闪存出货金额与出货量双双位列全球第三、国内第一。
三、募资规划:330亿资金分两大投向
本次拟公开发行股份占发行后总股本10%‑12%,扣除发行费用后330亿募集资金分为两大板块:
• 208亿元投向量产线技术升级项目:用于先进堆叠层数产线迭代、产线工艺优化,巩固Xtacking®晶栈架构量产能力,适配AI服务器、企业级存储的大容量闪存需求;
• 122亿元投向前沿研发项目:持续打磨更高堆叠层数闪存、企业级存储方案、存算相关技术研发,筑牢长期技术壁垒。
募投设计不再是简单扩产,而是兼顾工艺升级与下一代存储技术预研,匹配当前AI存储需求爆发的行业周期。
四、现阶段核心卡点:问询待回复,三大焦点待论证
目前处于首轮问询等待回复阶段,结合辅导报告、半导体IPO审核惯例,监管重点关切方向集中在三点:
1. 国有股东标识(SS)审批进度:多名国资背景股东需要完成国有股东标识批复,属于国资科创企业IPO典型前置手续,该事项曾在辅导阶段被重点提示;
2. 强周期下业绩可持续性论证:NAND闪存属于典型强周期赛道,当前处于AI拉动存储上行周期高点,交易所大概率重点核查盈利能否穿越周期、产品结构抗风险能力、客户集中度风险;
3. 重资产模式下资本开支与现金流规划:存储制造是资本消耗型赛道,即便完成330亿募资,后续产线迭代仍需要持续巨额投入,资本开支节奏、融资规划、现金流安全是问询核心方向。
除此之外,专利诉讼进展、海外供应链与出口管制风险、关联交易与同业竞争,也属于硬科技IPO常规核查重点。
五、市场预期与产业价值
由于当前仍停留在问询阶段,市场对上市时间窗口判断存在不确定性。乐观情景下,若问询回复顺畅、国资审批落地顺利,有望在2027年上半年完成上会注册;若问询多轮反馈叠加国资手续延迟,则时间窗口顺延。
一旦顺利登陆科创板,长存控股将与长鑫科技形成国产存储双雄A股会师,打通常态化直接融资通道,降低对一次性产业融资依赖,带动国内设备、材料、封测整条闪存产业链订单释放,完善国内存储自主可控版图。同时也要客观看到,上市只是起点,后续仍然要直面三星、铠侠、美光等国际巨头激烈竞争,高端企业级产品突破、周期下行阶段经营韧性,将决定上市之后长期成长空间。