中国墨水屏销量暴跌22.1%!文石却逆势冲港交所, 三个押注能兑现吗

“买前生产力,买后泡面盖。”
这句墨水屏用户的自我调侃,很多人都不陌生。一台主打读书写字的设备,兜兜转转,常常沦为桌上最贵的摆件,一年也开机不了几回。
但2026年,有两个数字值得放在一起看:64.6万台,这是上半年中国电子纸平板的全渠道销量,同比少了22.1%,行业进入结构性调整期;100多个国家和地区,文石的墨水屏卖到的地方,它做到全球第二,还在9月23日第二次走向港交所。
一边是吃灰的调侃,一边是全球生意加上市冲刺。行业在调整,它在赶路。文石赌的到底是什么?
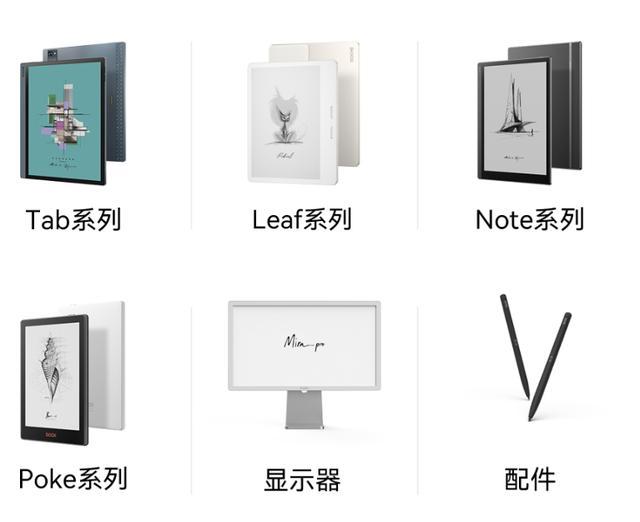
图源网络 文石BOOX全系列墨水屏产品合集
错位:行业涨的它在跌,行业跌的它在涨
先看一组有点奇怪的对照。
2026年上半年,中国电子纸平板市场里,阅读器卖了38万台,同比增长22.3%,是唯一还在增长的品类;办公本销量12.6万台,缩了30.5%;学习本更冷,只有3万台,跌了84.6%。这组数据来自行业机构洛图科技的追踪。
到了8月,市场出现了一个拐点信号:线上销量连跌16个月后首次转正,10.5万台、上涨8.5%。主力还是阅读器,大涨57.9%,线上均价跌破千元。
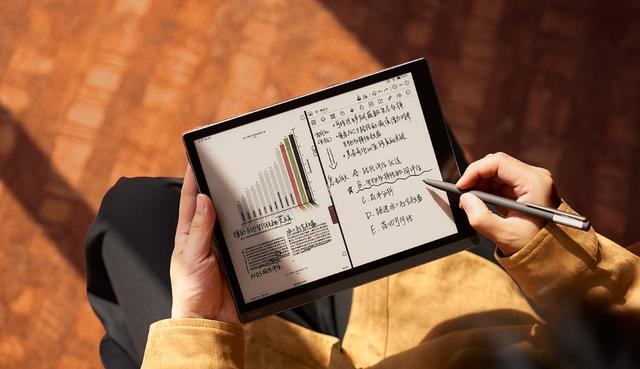
图源网络 手持文石墨水屏平板书写批注
再看文石。同期,它的高速阅读器收入1.04亿元,同比下降52.8%;生产力平板收入3.84亿元,增长32%,销量20.53万台,大涨69.3%。
行业在涨的品类它在跌,行业在跌的品类它在涨。
怎么理解这个错位?先把这块屏讲清楚。
墨水屏的原理不复杂:屏幕自己不发光,靠反射环境光显示,看着像纸,不刺眼,还省电,只有翻页那一刻才耗电。代价是颗粒翻转慢,天生一块慢屏幕,打不了游戏,刷不了视频。这就是泡面盖梗的由来,设备尺寸刚好盖住一碗泡面。
慢,是它的缺点,也是它的定位。文石做的事,是把这台慢设备从书架搬进工作流:看文档、做批注、写笔记、开会记录,把读和写都装进一块屏里。
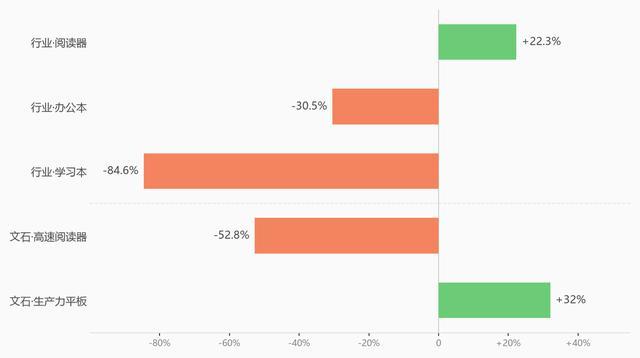
2026年上半年:行业品类销量增速与文石产品线收入增速对照 数据来源:洛图科技、文石招股书
把镜头拉远,这个赛道本身还在长。据弗若斯特沙利文的预测,知识专注型生产力工具的全球规模,2026年约444亿元,到2030年有望达到804亿元。
玩家却不少。按2025年零售价值计,全球前五名合计,也只占约27.4%的份额,位次随时可能重排。份额分散,意味着没有谁是绝对安全的,也意味着后来者还有空间。
换挡的代价,也实实在在。招股书显示,2026年上半年,文石净利率9.3%,而2023年这个数字是15.4%;存货从2023年末的2.42亿元增至2026年6月末的7.49亿元。
收入里还有一笔5574.5万元的芯片转售,占9.7%,属于一次性收入,剔除之后,主业收入同比小幅下滑。
这些数字拼在一起,指向同一件事:换挡阵痛。生产力平板的均价从2398元降到1869元,是主动放下身段换人群;海外市场是它的基本盘,这套打法在付费成熟的市场已经跑通了。
错位不是失误,是选择的另一个名字。只是资本市场认不认,是另一回事。
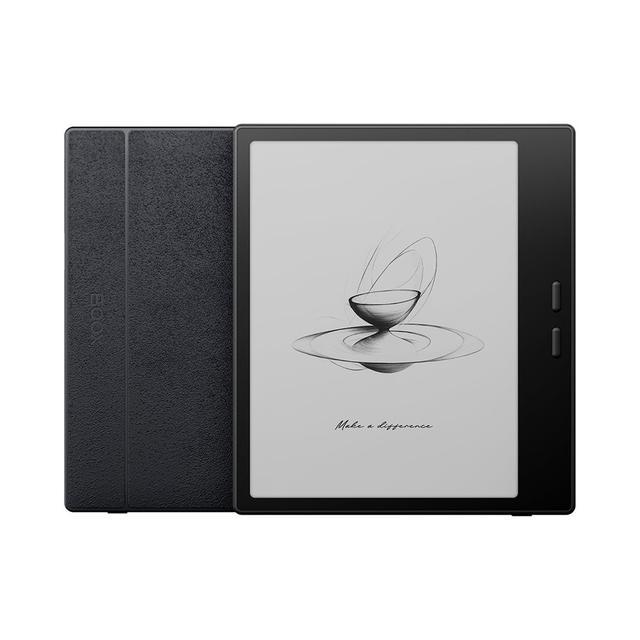
图源网络 文石BOOXGo7阅读器
逆流:对手开启第二曲线,它在加深主航道
比行业数据更值得看的,是同行们的选择。
掌阅的年报显示:2025年营收32.43亿元,其中短剧等衍生业务18.55亿元,猛增139.19%,成了第一大业务板块。
汉王科技2025年总营收18.89亿元,墨水屏之外,把新方向押向了AI健康硬件。科大讯飞没有转行,但据公司公开披露,AI办公本单条产品线年收入已超过10亿元,靠的是语音转写和会议纪要的AI能力。
亚马逊Kindle更干脆,早在2023年就退出了中国市场。它留下的空白,很快被中国品牌们分食。
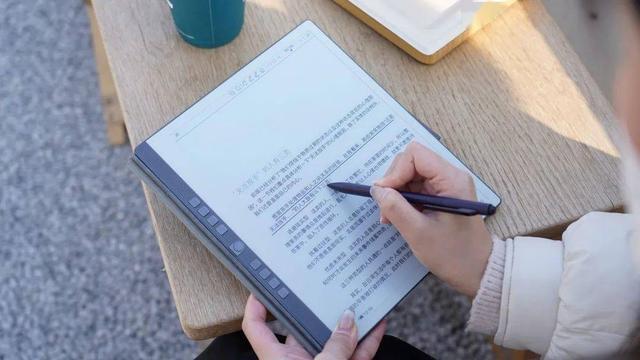
图源网络 汉王电纸书手写笔记
对手在开启第二增长曲线,文石选择的是加深主航道。
容易被忽略的是,电子纸真正的大生意,不在书桌上,而在超市货架上。据迪显咨询的数据,2025年全球电子价签出货4.7亿片,同比增长36%,零售巨头换一轮标签,就是千万片级别的量。这个货架市场,远比阅读器市场大得多。
而在海外,挪威公司reMarkable给出了另一种答案:走封闭系统加订阅模式,硬件卖得贵,还要按月收订阅费,攒下百万级订阅用户,据海外公开报道,其估值一度达到约10亿美元。它证明了一件事:硬件是一次性收入,订阅是每个月都收钱,两本账的估值逻辑完全不同。
文石为什么不转身?因为它手里最值钱的资产,只在主航道上才值钱:开放系统攒下的百万用户,把墨水屏从阅读器改写成工作站的产品能力,还有深耕多年的全球渠道。换个赛道,这些都要从零开始。
它把牌押在了专注上:彩色墨水屏做到了全球第一,自研系统里能装下200多万款应用,折叠屏概念视频发出去,评论区涌进大量留言,用户替它开了一场需求评审会。
功能可以被复制,品类很难被替代。当所有AI设备都在添加专注模式的时候,文石是少数把专注做成全部产品的公司。
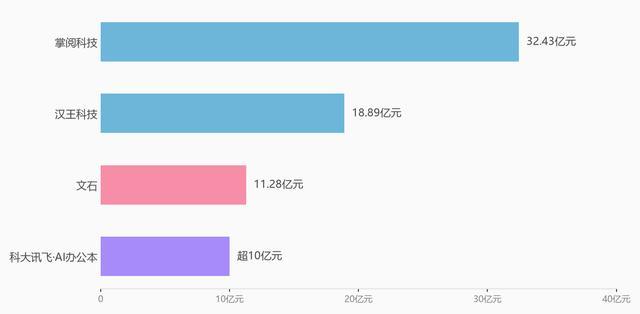
墨水屏赛道主要玩家体量对照 数据来源:各公司年报及公开报道(科大讯飞为单产品线口径,其余为整体营收)
押注:三个有待兑现的下注
上市融到的不是钱,是时间。文石的下注有三个,都还没到验收时刻。
第一个押注,押在颜色上。据行业数据,彩色阅读器占全球阅读器市场的比例,从2024年的约16%升到2025年的近五分之一,2026年预计达到四分之一。
据洛图科技的数据,文石连续三年位列全球彩色墨水屏平板销量冠军,2025年市占率超过22%。彩色墨水屏的原理说白了一句话:在黑白颗粒上叠加一层彩色滤光膜,颜色像水彩画,还没到油画的鲜艳,但看漫画、看图表已经够用。
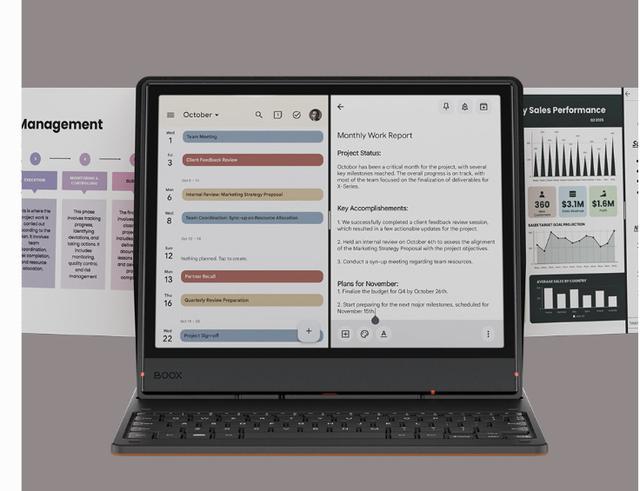
图源网络 文石彩墨平板显示图表报表界面
彩色的背后,站着一个绕不开的产业现实。全球电子纸显示器的电子墨水材料,接近九成集中在一家公司元太科技手里,它通过子公司持有文石4.9%的股权,既是最大供应商,也是股东。
怎么理解这层关系?答案更接近深度绑定,而不是被动依附。绑定深,交付和新技术的协同就有了确定性;至于议价的空间,要靠文石用规模和技术纵深去争取。
至于这笔大幅增加的存货,公司解释是关键原材料的战略备货。放在2026年全行业抢料的背景下,这是一个防守动作,只是对现金流的占用,也是接下来要观察的变量。这是考题,不是危机。
第二个押注,押在软件上。截至2026年6月末,BOOX OS月活跃用户超过120万,笔记应用StarNote累计下载约200万次;含软件的其他业务,毛利率明显高过硬件主业的36.5%。
从卖硬件到卖服务,是所有硬件公司都眼馋的故事:设备卖一次赚一次,服务是月月有流水。这一步跨过去,估值逻辑就从消费电子,换成了软件服务。问题来了:你愿意为一台设备之外的服务,再付一次费吗?120万月活里愿意的人有多少,就是这道估值题的钥匙。
第三个押注,押在海外。海外收入长期占55%到60%,美国市场占约17%到19%。这既是护城河,也是关税波动下的必修课。
更值得关注的是成本端:AI服务器抢走了内存产能,据集邦咨询的统计,2026年一季度内存合约价环比涨了90%到95%,此后逐季续涨,四季度预计再涨10%到15%。整个消费电子行业都在消化这轮涨价。汉王方面也公开表示过,存储芯片涨价,让产品成本阶段性上升。
要把行业的冬天,和自家的作业分开看。
三个押注的共同点,是都需要时间,而资本市场考验的恰恰是节奏。
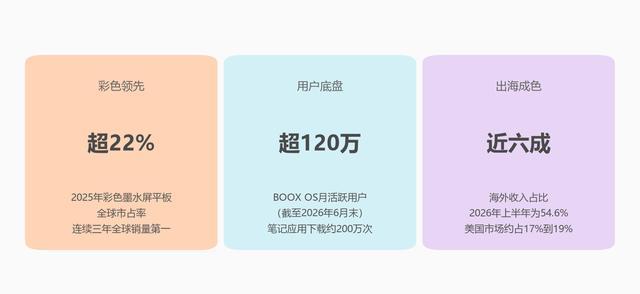
文石的三张底牌:彩色、月活、出海 数据来源:文石招股书、公开资料
慢与快:一门反周期生意的时代注脚
把两件事合起来看:墨水屏是慢科技,刷新慢、迭代稳;资本市场是快资本,要增长、要确定性。文石的解法,是用十八年的耐心,去换一个被快资本看见的窗口。
这就是反周期的含义:AI越让硬件变贵,专注就越稀缺。信息越吵,能让人静下来的设备就越值钱。文石赌的,正是这门慢生意的长期价值。
换个角度看,文石真正在卖的,是一样很贵的东西:确定性。对用户,是不被打扰的确定性;对供应链,是提前锁料的确定性;对资本市场,是那个全球第二座次的确定性。确定性不是凭空来的,要靠一件件兑现来加固。
还有一层更大的图景:电子纸产业本身在换挡。C端在洗牌,B端在放量,零售价签、数字标牌、车载材料,都在长出新场景。文石站在C端这一侧,选了更慢的那条路。
一个卖专注的公司,能在一个不那么专注的时代,走完这条路吗?
换个问法:当AI替所有人省下大把时间,这省下来的时间,会流向短视频的瀑布,还是流向一块安静的墨水屏?
文石已经给出它的答案,把一块慢屏幕,卖进了100多个国家和地区的书桌与通勤包。接下来要观察的是三个信号:订阅收入在报表里何时起量,彩色产品线能不能守住领先,全球生意在关税波动里的韧性。
答案不在招股书里。在每个人的桌上。
作品声明:仅在头条发布,观点不代表平台立场