安达股份专利仅39项,为何是湖州国资首家上市制造企业?

安达股份顶着39项专利登陆北交所,湖州国资为什么选它当第一家?答案是:它是湖州国资上市储备库里一个同时满足北交所专精特新全部硬指标、连续三年稳定赚钱、又刚好卡在本地千亿新能源产业链关键位置的标的。
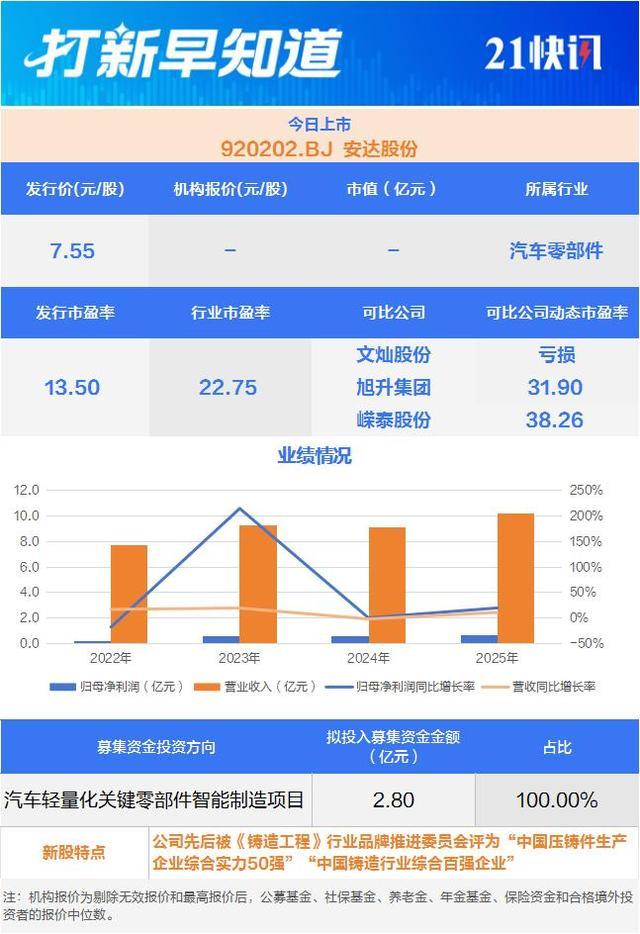
安达股份北交所上市核心发行与业绩信息一览
它的专利不是最多的,但它不需要是最多的——这就好比老字号餐馆不需要米其林的星数来证明自己会做菜。39项专利中11项是发明专利,加上省级企业研发中心、省级企业研究院和国家CNAS实验室三块牌子,完全符合国家级专精特新“小巨人”的评定标准。
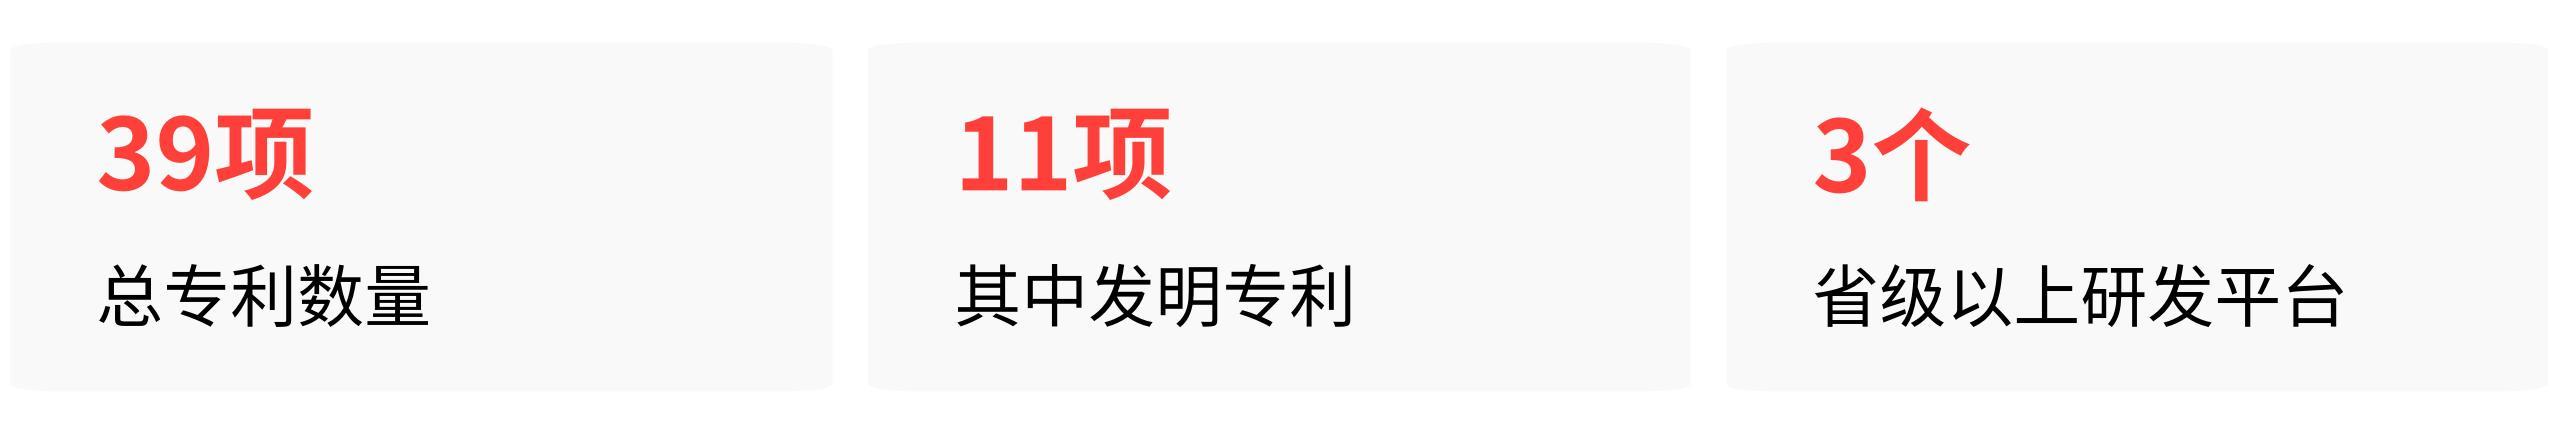
上市申报全程公开可查,没有所谓的资质注水。
你可能想问,既然不用比专利,那39项在压铸圈够不够用?够用。铝合金精密压铸的竞争本质不是拼论文,是拼谁能把模具做准、把良率做高、把产线跑满。
安达股份花了近二十年,把气缸盖罩、油底壳、悬置支架这些看着不起眼的壳体件,做进了大众集团A级供应商名单,拿下了上汽通用“质量优胜奖”、上汽大众“优秀研发表现奖”等一串车企端的供应商认证。
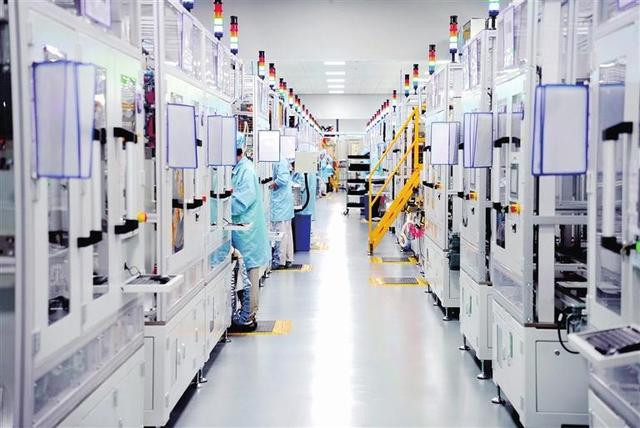
汽车零部件生产车间内工人调试生产设备
这些认证本身就是客户对技术稳定性最硬核的背书——每拿下一个,都意味着数百项工艺参数的反复验证,远比多拿一个实用新型专利难得多。
为什么不是其他候选企业?因为没得选
湖州国资的上市培育梯队制定过明确目标:到2027年末全市境内外上市公司总数超过70家,对国资控股的专精特新制造企业“一企一策”推上市。目标是目标,但现实是安达股份是近三年完成了从申报到过会全流程的湖州国资制造类候选企业。
更具体地说,三样东西凑齐了,安达股份是独一份。
第一,股权够干净。湖州市产业集团直接加间接合计持股46.01%,实际控制人是湖州市国资委。历史上的“上持下”违规持股、股权代持瑕疵全部完成整改,实控人报告期内未发生变更。
对国资来说,推一家上市最怕的就是申报过程被历史股东纠纷卡住,安达股份不存在这个隐患。
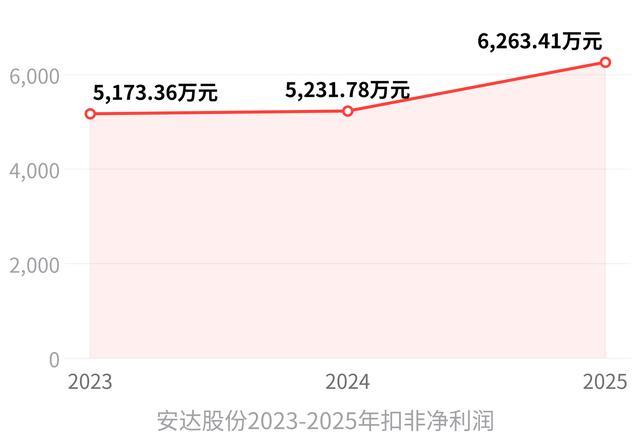
第二,赚钱够稳。2023到2025年扣非净利润分别是5173.36万、5231.78万、6263.41万,2025年全年营收10.15亿。三年扣非净利润全部在5000万以上,没有大起大落。湖州国资要的是一个确定性的上市结果,不是一场赌业绩会翻倍的豪赌。
第三,方向刚好对上。湖州新能源汽车及关键零部件产业2025年首次突破千亿规上产值。安达股份2021年开工的年产1500万套新能源关键零部件项目,产品涵盖OBC壳体、逆变器壳体、电机壳体,直接匹配零跑等在湖州布局三电产能的整车厂。
二期项目2026年底投产后,新增300万件轻量化零部件产能,蔚来和零跑的新订单已经在那里等着。它不是自己在转型,而是在给整条产业链填一个精密压铸壳体的产能缺口。
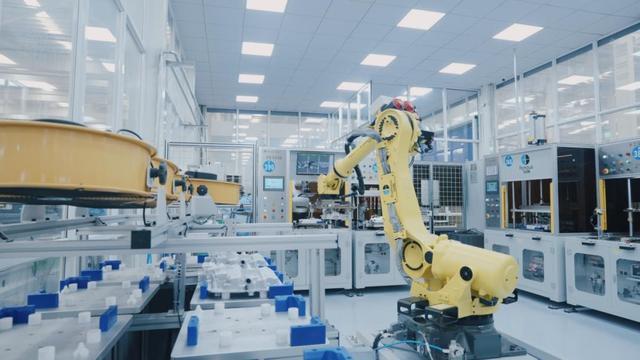
智能制造车间内工业机械臂自动化作业场景
湖州用了一套在别的城市很难复现的打法
安达股份上市不是单一事件,而是湖州产业政策跑出来的一个标准样本。
政策端,湖州2023到2025年间密集出台了制造业高质量发展政策、北交所上市专项扶持政策,直接写明对国家级专精特新“小巨人”奖励50万、单项冠军奖励100万,上市企业最高可获2000万分阶段奖励。
产业端,市领导挂链长制,把智能网联新能源汽车列为六大新兴产业之首,零跑整车约40%的三电配套价值落在湖州。资金端,市产业集团全程“耐心陪跑”,2024年1月湖州市政府专门出具批复确认公司历史沿革合规性,南太湖新区开辟“绿捷通”缩短挂牌周期。
三端配合的结果,是安达股份从2024年3月签辅导协议,到2026年9月挂牌北交所,中间经历了北交所三轮问询、两次中止审核,最终全部通过。2026年9月29日上市首日涨246.49%,到10月12日总市值18.10亿——市场给出了自己的判断。
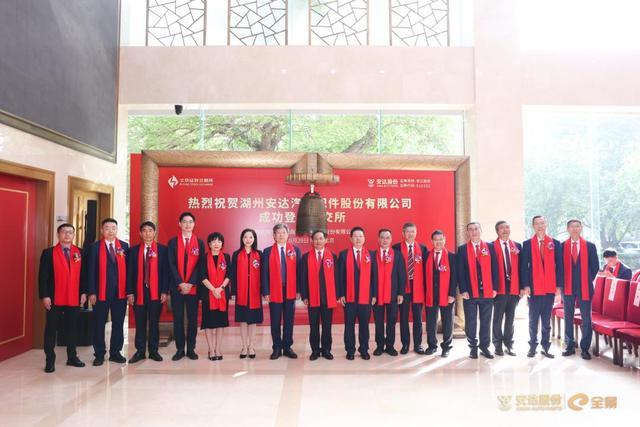
安达股份北交所上市仪式现场参与人员合影
通俗一点说,湖州这是用产业政策的子弹给安达股份装了一支上膛的枪。没让它和全市一堆候选企业玩内卷——因为同期根本没有第二家做到了同一阶段的培育状态。
推动安达股份上市,本质上是湖州在拿下千亿汽车零部件产业规模后,用一家国有控股制造企业去卡北交所的专精特新通道,检验整套培育体系能不能跑通。
跑通了,就有了复制到下一家的底气。
还有一个流传比较广的疑问需要澄清:有人说湖州国资推安达股份上市是为了短期高位减持变现。官方公开定位是把它作为资本运作抓手对接新能源汽车产业链增量,打造可复制的国资培育样本。这是一笔长线布置,不是一局短线套现。
安达股份只是湖州这条产业链上市之路的第一站。政策目标是2027年上市公司超过70家,培育梯队还在排队,下一张牌会是谁,只要看谁先做到这三件事:股权理顺、三年稳赚、卡进新能源产业链的关键位置。