美光科技、SK海力士跌超3%,微软股价创新高
当地时间10月13日,美股三大指数高开低走、集体收跌。隔夜韩国股市下跌,三星电子跌超7%,SK海力士跌超10%,存储芯片板块下跌势头传导至美股,美股半导体设备与存储板块承压,应用材料跌超6%,美光科技、SK海力士、格芯、科天半导体跌超3%。大型科技股多数上涨,万得美国科技七巨头指数涨0.44%,微软涨0.43%、盘中股价创历史新高。
美股三大指数下跌
Wind数据显示,截至收盘,道琼斯工业平均指数下跌180.45点,收于51670.1点,跌幅为0.35%;标普500指数下跌1.79点,收于7805.45点,跌幅为0.02%;纳斯达克综合指数下跌41.52点,收于27204.38点,跌幅为0.15%。
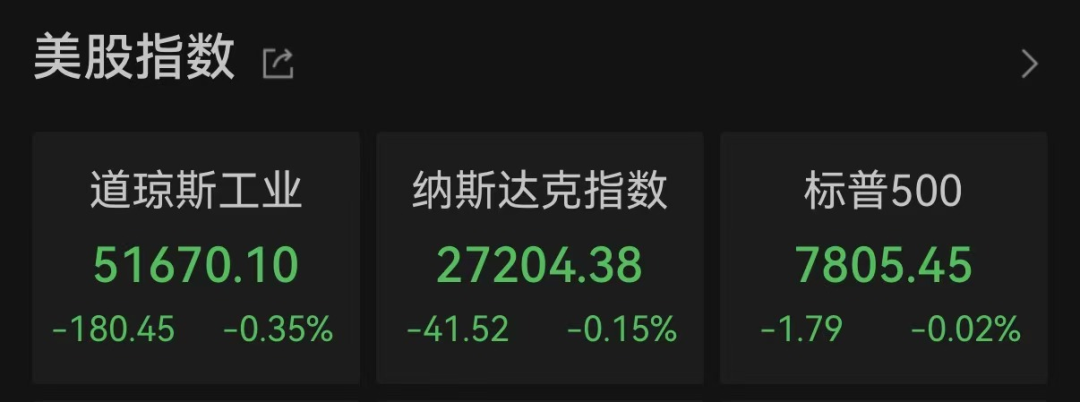
当天美股市场走势反复。受银行财报出炉、美债收益率回落提振,道指盘中一度上涨超过400点,但三大指数相继翻绿,道指完全回吐涨幅。
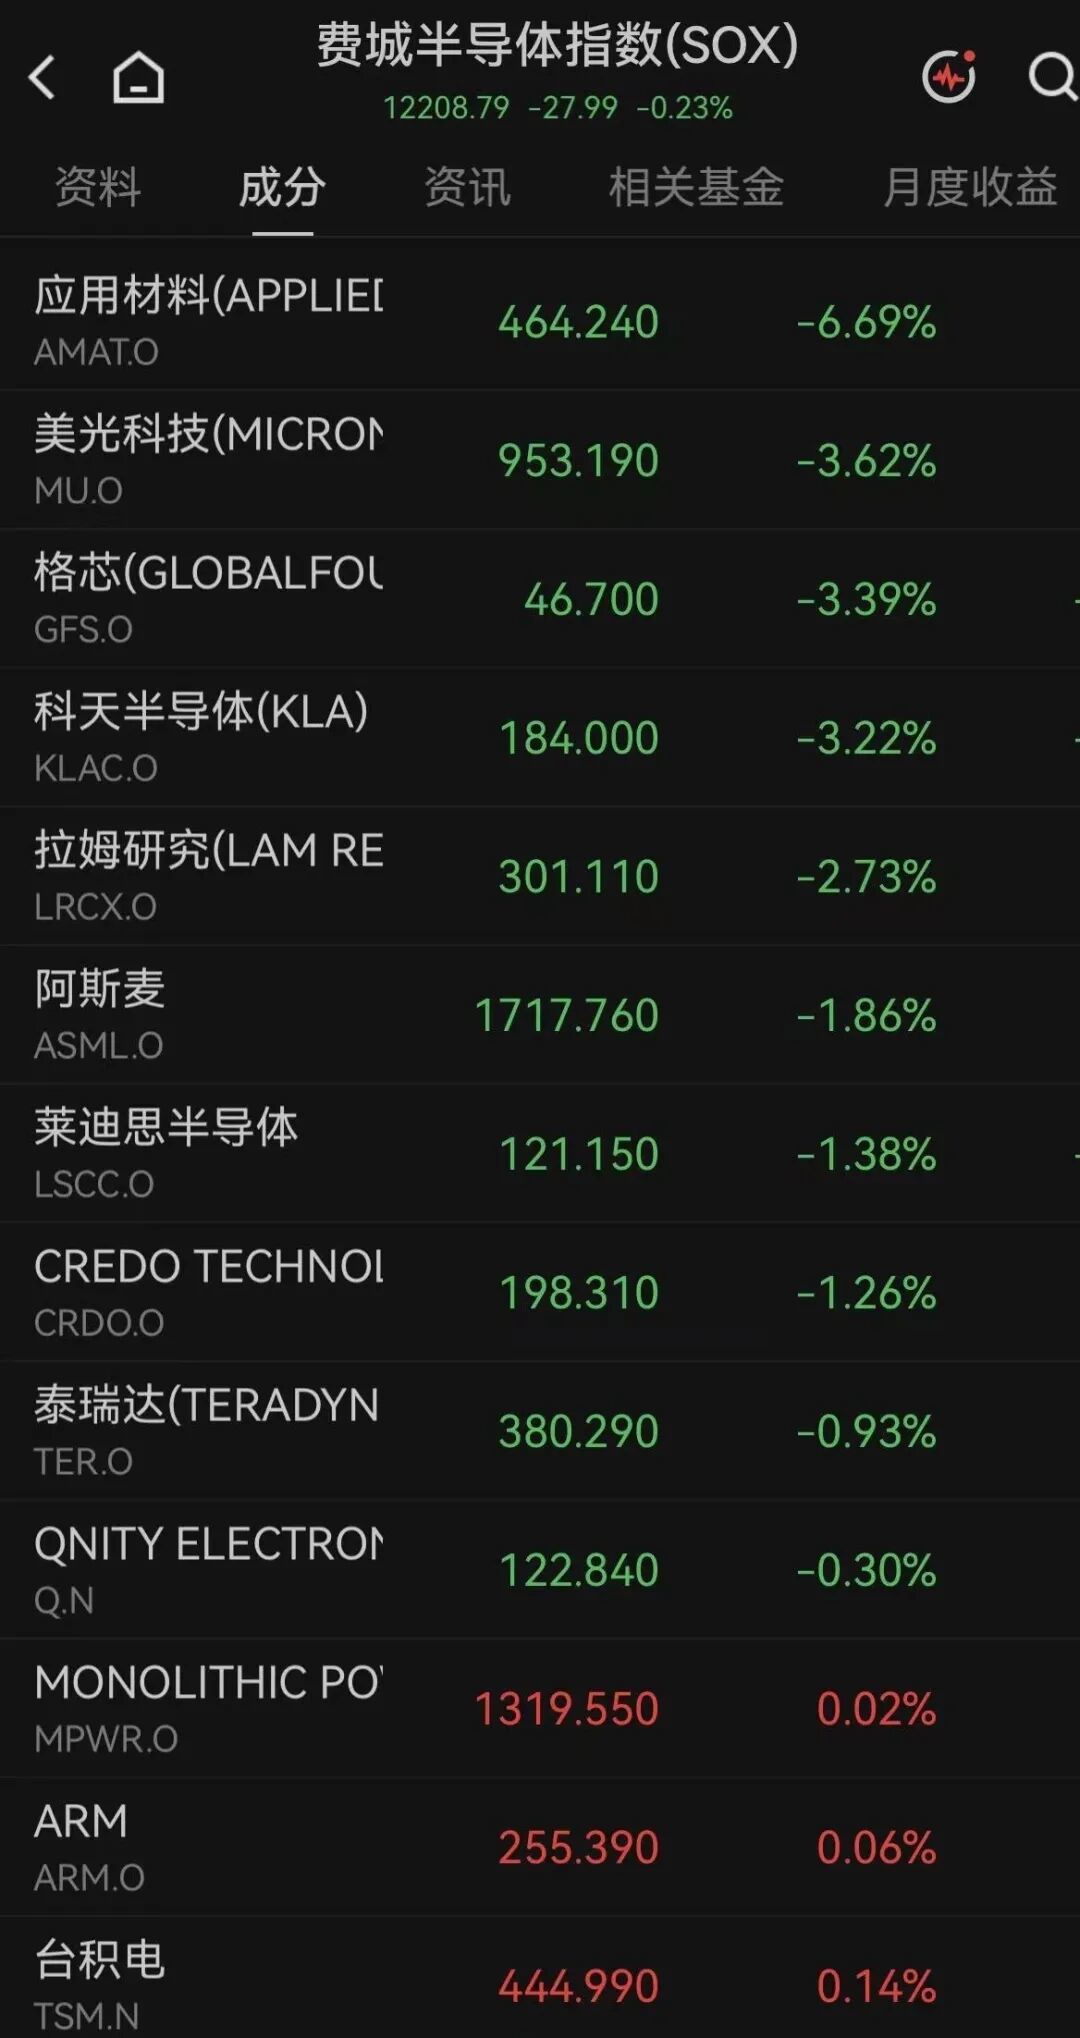
盘面上,费城半导体指数盘中一度跌超3%、收跌0.23%,半导体设备与材料、存储板块领跌。应用材料跌超6%,美光科技、SK海力士、格芯、科天半导体跌超3%。
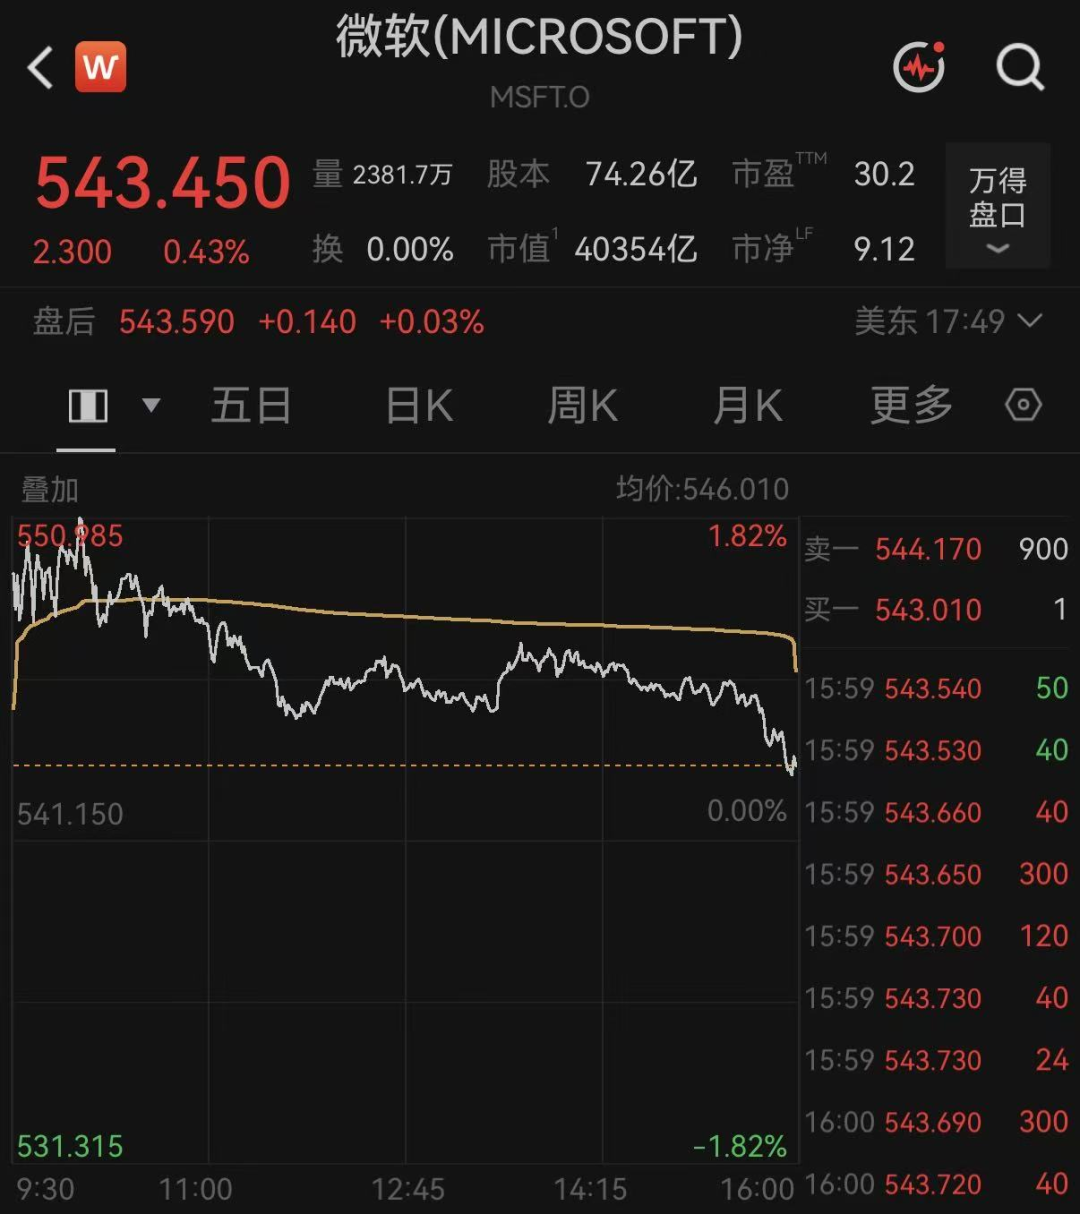
大型科技股多数上涨,万得美国科技七巨头指数涨0.44%。Meta涨2.63%,英伟达涨近1%,微软涨0.43%、盘中股价创历史新高,谷歌-C、苹果小幅上涨;亚马逊、特斯拉小幅下跌。
SpaceX跌超4%。美国联邦航空管理局(FAA)周二披露消息称,SpaceX计划每年在得州基地最多进行456次发射和912次着陆。着陆发生在发射或任务结束后,届时星舰飞船及其超重型助推器将以直立姿态完整返回基地,以便再次使用。
金融股多数收跌,摩根大通跌0.82%,富国银行跌3.08%,花旗集团跌5.60%。
消息面上,摩根大通、花旗集团和富国银行第三季度合计净利息收入达565亿美元,连续第五个季度刷新历史纪录。摩根大通进一步预测,净利息收入将在2027年继续攀升。此外,摩根大通季度盈利近三年来首次未达预期,富国银行净利息收入不及预期,花旗集团交易业务环比走弱。
中概股方面,纳斯达克中国金龙指数收涨0.14%,万物新生涨超5%,霸王茶姬、课标科技、海川证券涨超4%,新氧、理想汽车涨超3%,有道、蔚来涨超2%。
大宗商品方面,国际油价涨跌不一。据新华社报道,截至当天收盘,纽约商品交易所11月交货的轻质原油期货价格上涨40美分,收于每桶94.14美元,涨幅为0.43%;12月交货的伦敦布伦特原油期货价格下跌96美分,收于每桶105.69美元,跌幅为0.9%。
国际金银价格下跌,截至收盘,伦敦金现跌0.25%,伦敦银现跌1.84%,COMEX黄金跌0.15%,COMEX白银跌1.85%。
美国全国保险公司旗下的基金业务部门Nationwide Funds Group首席策略师Mark Hackett认为,俄罗斯柴油供应增加的前景限制了油价走势,但市场对这项协议仍持怀疑态度,同时虽然沙特大幅增产,但俄罗斯能源基础设施持续遭到袭击,黑海港口作业放缓导致原油出口再次减少,地缘冲突造成的供应缺口仍未完全弥补,因此油价下行空间相对有限。
多空机构分歧加大 市场静待CPI数据
财报季机构分歧加大。高盛策略师团队将全球股票评级上调至“增持”,维持对美股与亚洲股市“增持”、对欧股“减持”,理由是强劲盈利有望带来提振。摩根大通策略师米斯拉夫·马泰伊卡表示,本轮财报季将为股市提供提振,“企业盈利将为市场提供支撑”。
但AI交易的“裂痕”正引发警惕。法国巴黎银行资产管理公司高级市场策略师埃卡特琳娜·比戈斯表示,美债收益率上升与对AI投资回报的担忧共同推动抛售,“投资者开始质疑,企业究竟将如何兑现盈利预期”。
美联储官员释放加息接近尾声的信号。纽约联储主席威廉姆斯表示,随着关税和能源价格冲击消退,通胀有望大幅放缓、明年接近2%目标;他仍认为今年再加息一次可能是合适之举,但2027年预计无需进一步行动。
据CME“美联储观察”,美联储到10月维持利率不变的概率为77.3%,累计加息25个基点的概率为22.7%。美联储到12月维持利率不变的概率为12.2%,累计加息25个基点的概率为68.7%,累计加息50个基点的概率为19.1%。
展望后市,美国9月CPI将于北京时间10月14日晚20:30公布。市场预期整体CPI同比或由3.4%升至约3.7%,核心CPI同比维持在2.5%附近。财报季成色几何、AI叙事能否兑现,市场将在通胀数据与公司业绩中寻找答案。