季丰电子部分业务设备利用率低,申报上市前夕出现多个突击入股股东

来源:环球网
【环球网财经综合报道】上海季丰电子股份有限公司深耕半导体全产业链检测,具备3nm先进制程及2.5D/3D先进封装检测能力,客户覆盖长鑫存储、华虹宏力、中兴通讯等超3000家企业,目前该公司正在申请上市。
公开数据显示,季丰电子报告期内营收持续增长,2023年到2025年分别为4.43亿元、5.83亿元、6.69亿元,扣非净利润从1812.95万元升至7356.84万元;但2026年上半年净利润同比小幅下滑。核心问题在于毛利率连降,从2023年的38.49%跌至2026年上半年的33.24%,低于同业均值。
有机构预计,2025年中国内地半导体第三方实验室检测市场规模约125.5亿元,预计2027年达181.5亿元,市场高度分散,面对胜科纳米、伟测科技等对手的竞争。同时,围绕公司本次申请IPO的信息披露,也存在部分疑点。
5个月便辅导验收背后,董秘曾供职于IPO保荐机构
公开信息显示,季丰电子曾于2017年1月登陆新三板,后于2021年3月摘牌退市。2023年1月9日,公司与海通证券签署上市辅导协议,历经九期辅导后未能成行,第9期进展报告公布于2025年4月4日,最终未能申报;2026年1月21日,公司更换中介机构与光大证券签署辅导协议,1月22日完成辅导备案,随后仅开展一期辅导便于2026年5月1日完成辅导报告,并火速于6月10日正式递交IPO申请。
也即此前由海通证券辅导期间,在长达两年多、历经9次发布进展报告,却仍未能申报IPO,而更换到本次由光大证券担任辅导及保荐机构,却仅用了不到4个月便完成辅导、不到半年就开启IPO申报,辅导效率较海通证券大大提升。至于海通证券辅导期间的卡点、赌点是什么,季丰电子并未回应记者采访。
值得关注的是,季丰电子的董事会秘书为邵文宗,招股书披露其此前于2016年5月至2018年8月担任光大证券投行部高级经理,负责或参与了恒大地产、欢聚时代、天鸽互动、凯金能源等有关项目。
部分业务设备利用率低,却仍计划大举扩产
《审核问询函的回复》中披露,监管部门要求公司说明结合目前市场竞争程度、设备投资、机器产能利用率等情况,分析量产测试业务和 EMS 业务亏损的具体原因,其中提到截至2025年末,EMS业务的产能利用率约为37.15%、该业务产能利用率仍处于较低水平,量产测试业务的相关设备的利用率则在45%到52%、较上一年度提升幅度有限。
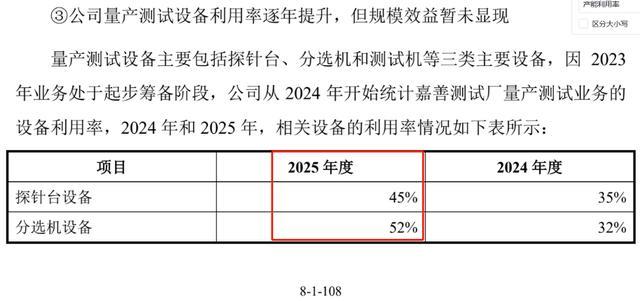
与此同时,公司本次募集超9亿元资金主要投向“浦东技术中心项目”“车规级高可靠量产测试服务建设项目”“芯片中试平台工程技术研发项目”“补充流动资金”等四个项目。其中,“车规级高可靠量产测试服务建设项目”旨在进一步布局量产测试业务,有利于公司实现从“0-1”第三方实验室业务到规模量产业务的延伸,拓展公司的“第二增长曲线”;而该项目就对应着设备利用率在45%到52%的量产测试业务。
不仅如此,《审核问询函的回复》中披露,针对“分析量产测试业务和 EMS 业务亏损的具体原因”问题的“中介机构核查情况”中,光大证券描述道:“获取量产测试业务和 EMS 业务机器利用率统计表,了解相关业务产能利用率情况”,可见在核查过程中是有条件掌握公司的产能利用率相关数据的。参照其他IPO项目的信息披露,将关键设备的运作工时作为产能利用率核定标准的案例也并不少见。但是,季丰电子在招股说明书的经营情况部分,却并未详细披露产能利用率数据。
上市前夕多家机构和个人突击入股,且入股价格差异大
在申报IPO前,季丰电子的股东名单发生了较大变化,上海琦晖退出和新增股东集中进入。公开资料显示,上海琦晖由季丰电子郑朝晖、郑琦君共同控制,2022年12月,衢州绿发与上海琦晖签署《股份转让协议》,约定衢州绿发以4200万元将其持有的公司300万股转让给上海琦晖。
2023年11月,上海琦晖与衢州金藤约定前者将其所持公司83万股股份以1992万元的价格转让给后者。2026年3月5日,上海琦晖与苏州清石、渝兴益华贰号、柴春波、新锐克胜、曾劲涛等约定,前者将其所持公司49.2万股、20.7万股、15.1万股、110万股、22万股股份,分别以1185.23万元、794.66万元、363.76万元、2267.1万元、453.42万元的价格转让给后几方。
发生在2026年3月5日的五笔转让对价合计4768.17万元,并导致上海琦晖退出对季丰电子的持股,此时距离季丰电子正式申请IPO仅有3个月。但受让方获得股份的价格并不一致,苏州清石、柴春波为24.09元/股,新锐克胜、曾劲涛为20.61元/股,渝兴益华贰号最高为38.39元/股。
在这其中,新锐克胜的全称是“北京新锐克胜科技发展有限公司”,注册资本503.6万元,截至2025年末的实缴资本为352.52万元,而该公司却一次投入2267.1万元对季丰电子进行投资。
此外,季丰电子2023年到2025年末的逾期应收账款分别为4108.66万元、7360.38万元、5010.01万元,占期末应收余额34.12%、38.33%、32.85%;2026年6月末应收余额升至2.35亿元。总体看,历史逾期款期后回款率较高,但2025年末回款率降至80.06%,对此,核查报告给出的结论是部分客户偶发逾期主要因付款审批流程较长,合作期主要客户未实际发生坏账,无法收回风险较小。