狂买港股打折货,立讯精密真捡到宝了?

假期刚过,很多人还没从休假状态缓过神来,立讯精密的动作已经接连落地。
国庆前后,这家果链巨头在港股市场连下了两道买单。
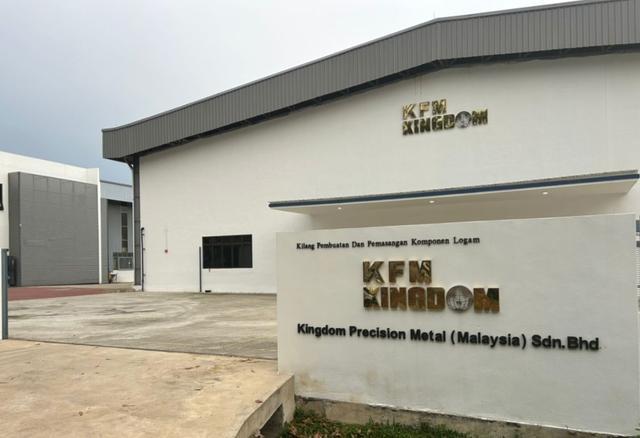
先是花了将近7亿港元拿下KFM金德超过一半的股权。
紧接着又发了公告,打算把致丰工业电子75%的股份收入囊中。
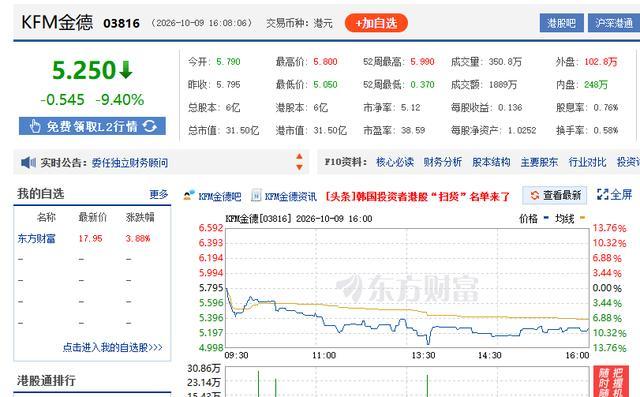
两笔交易一出来,被买的小公司股价立刻上蹿下跳。
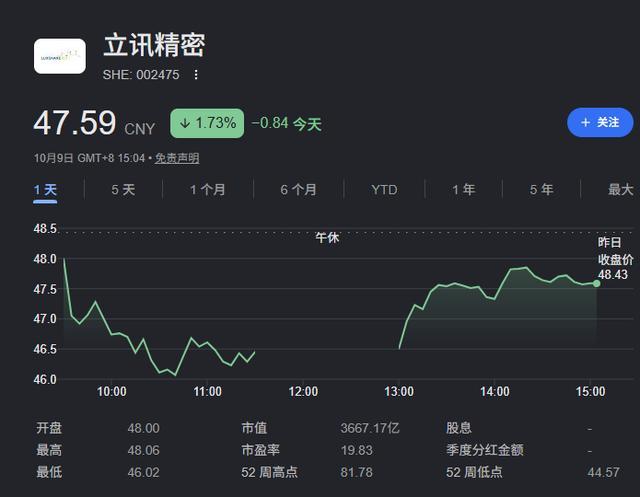
但立讯自己的股价却显得相当冷静,甚至在港股市场继续往下探。
很多人第一反应是看不懂。
立讯一年做两三千亿的生意。
这两家小公司一年才几个亿的营收。
并进表里连半个百分点的水花都砸不起来。
跑去港股捡这种小石头,图什么?
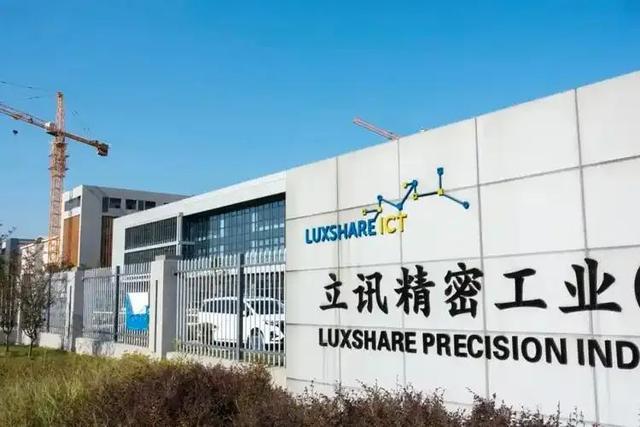
表面上看,这是一场典型的“大鱼吃小鱼”。
但立讯要的从来不是那点营业额,而是对方手里的独门手艺和现成摊子。
KFM金德主业做的是精密金属冲压件,手里捏着成熟的技术。
更关键的是,它在苏州和马来西亚都有现成的制造基地。
致丰工业电子干的则是工业电源和机电配套。
这两块业务摆在一起,其实都指着同一个方向:
AI硬件。
新能源汽车。
做消费电子代工起家的立讯,过去几年一直在琢磨怎么撕掉“苹果代工厂”这层皮。
手机电脑的市场盘子基本见顶。
能容得下千亿级代工巨头继续狂奔的,只剩算力中心里的服务器,以及车上的核心零部件。
但隔行如隔山。
自己从头搭团队、建产线、调设备,不仅烧钱,还会把宝贵的时间窗口白白耗掉。
把现成有手艺、有海外厂房的小公司直接买过来,是一条省时间的捷径。
这就好比一个大厨想要开拓新菜系,自己慢慢研发,不如直接把做配料的老师傅连同作坊一起买下来。
更耐人寻味的是立讯买东西的时机和钱袋子。
今年7月,立讯刚在港股挂牌,成了今年港股规模最大的一笔IPO。
手里一口气多了两百多亿港元的弹药。
当时招股书里就写得明明白白,拿出一部分钱专门搞产业链并购。
这笔钱在账上还没捂热,立马就兑现成了港股的工业资产。
这背后其实藏着很多内地龙头奔赴港股的另一层算盘:
把港股当成一个天然的打折货架。
港股市场以海外机构资金为主。
这些机构平时只盯头部大蓝筹,根本看不上那些市值只有几亿、十几亿的小企业。
没人交易,流动性一差,小公司的估值就会被砸到地板上。
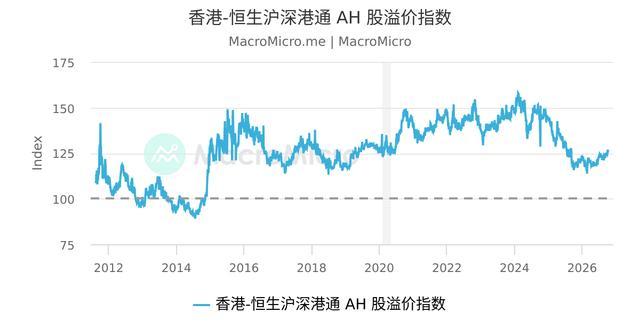
同一家做零部件的企业,放在A股可能大家愿意给二三十倍的估值。
在港股往往只有几倍或者十几倍,甚至连净资产都卖不到。
以往内地企业只能在自己家里拿钱。
现在通过到港股敲钟,手里有了港币现金,正好借着估值洼地去挑挑拣拣。
像紫金矿业买赤峰黄金、蓝思科技要约巨腾国际,都是拿着相对充裕的资本,去港股低价把产业链资产装进自家口袋。
这给产业买家提供了一层很厚的成本垫。
既然省了时间又拣了便宜,市场为什么没有顺理成章地给立讯送上满堂彩?
答案藏在交易完成后的整合里。
商业并购有一条规律:
买到手只是第一步。
棘手的问题往往在办完手续后才刚刚露头。
便宜的东西往往有它便宜的缘由。
港股那些常年趴在估值底部的中小制造企业,很多都存在管理制度陈旧、业务规模见顶或者海外协同效率低下的毛病。
买下来容易。
但要让这些老产线彻底符合一线AI大厂和车企的严苛标准,需要砸进去大量精力做改造。
立讯自己在可转债报告里也写明了这一点,管理整合是绕不开的考验。
如果收过来之后,工艺捏合不顺畅,海外工厂的跨国管理管不好,之前看着划算的便宜货,后期就会变成吃掉利润的无底洞。
资本市场对这类外延式扩张早已见怪不怪。
过去几年踩过并购暗坑的巨头比比皆是。
投资人现在变得很精明。
买资产的消息只能带来一时的情绪扰动。
大家更想看到的是明后年这些资产到底能不能挤出真金白银的利润。
接下来的走势其实已经有了清晰的分化路径。
对于立讯精密本身,指望这两笔小体量的收购直接拉动大象起舞并不切合实际。
它的基本盘依然在海外大客户的订单周期,以及AI服务器组装业务的放量节奏上。
港股上市后的破发压力,还得靠后续硬碰硬的季度业绩来慢慢消化。
至于被收购的标的,短期的狂欢更像一场筹码博弈。
KFM金德要约价是2港元,二级市场一度被炒到了5块多。
这把未来的预期透支得相当干净。
一旦要约推进完毕、情绪散去,股价难免要承受获利盘出逃的压力。
致丰工业电子目前还停留在意向层面。
只要正式协议一天不落笔,股价就依然悬在半空。
放眼整个行业,用“港股平台融资+就地折价扫货”的打法,正在被越来越多的A股公司效仿。
但随着两地市场的估值差逐渐缩小,低成本扫货的窗口期不会永远敞开。
立讯这次连环落子,是在用手里的余钱抢时间。
这场布局究竟是补齐了通往下一轮产业周期的拼图,还是背上了一块难啃的管理包袱?
答案很快就会写在随后的交割与工厂协同进展里。