同心医疗IPO追踪|2.13亿营收对10.52亿亏损,估值从56亿缩至38亿

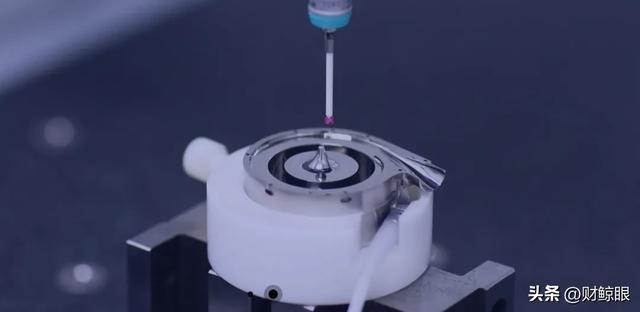
图源:同心医疗官网
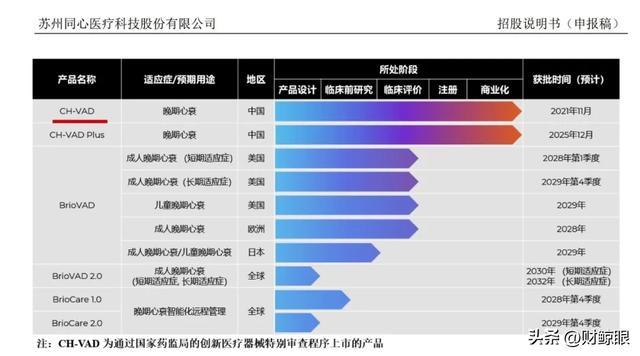
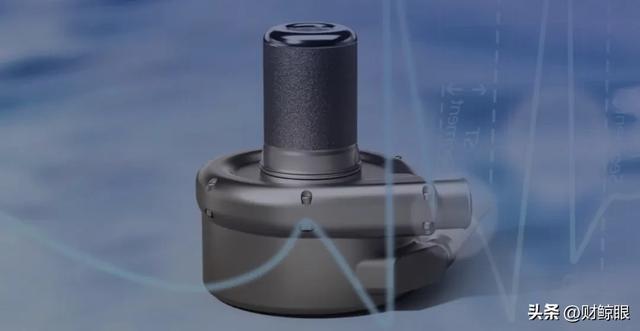
招股书中,同心医疗称,公司在全磁悬浮人工心脏领域构建了自主可控的核心技术体系,并已完成了在中国、美国、欧洲、日本等主流市场的核心专利布局。截至报告期末,公司已取得62项发明专利授权,其中国内发明专利37项、国际发明专利25项。
图源:同心医疗招股书
/
2026年4月19日财鲸眼解读《同心医疗IPO:募资10.64亿闯关科创板!三年巨亏14.54亿、实控人控权仅30.95%,变相对赌未清零,技术破局与多重隐忧的生死博弈》
2026年1月5日财鲸眼解读《同心医疗IPO辅导收官 整改经销收入核查/募投项目规划问题备战上市》
|以下为正文部分
186克,9年。
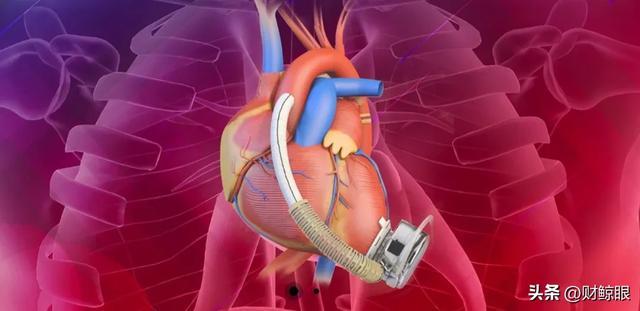
这是同心医疗全磁悬浮人工心脏的重量,和那位首例患者术后正常生存的时间。一颗全磁悬浮血泵在人的胸腔里持续运转了超过三千三百天。
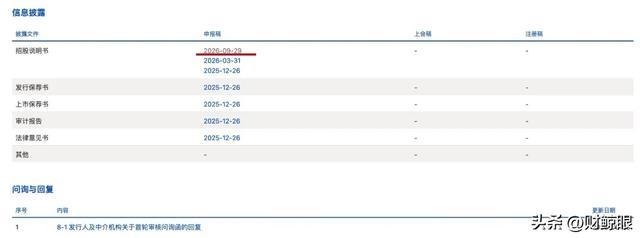
同心医疗的科创板IPO申请于2025年12月26日获上交所受理,2026年1月15日进入问询阶段。首轮问询回复于2026年6月3日挂网,更新后的招股书于2026年9月29日披露。2026年1月,江苏省药监局收到一份举报,称公司生产的植入式人工心脏在未进行许可事项变更申报的情况下更换了控制芯片。药监局立案调查。2026年8月,江苏省药监局作出结论:违法行为轻微并及时改正,不予行政处罚。
技术突破与商业现实,创始人的技术路径与估值倒挂,一颗芯片的工程选择与注册体系的规则边界。这些线索同时存在。
一
186克与9年:全磁悬浮人工心脏的技术路径
1979年,16岁的陈琛考入清华大学热能工程系。五年后,他转向成都科技大学,攻读生物流体力学博士。1991年起在南京理工大学任教,1996年赴日本东京大学和茨城大学做访问学者和博士后,1999年赴美,加入人工心脏领域。
2002年,陈琛加入一家美国创业公司,参与研发出完全磁悬浮式的人工心脏Levacor。2005年,他作为总工程师加入World Heart,以项目领导人身份继续参与后续研发工作。Levacor是美国首款进入临床试验的全磁悬浮人工心脏。World Heart后来被HeartWare收购,HeartWare最终被美敦力收购。
2008年,陈琛回国,在苏州工业园区创立同心医疗。经济参考报报道中,同心医疗CEO陆诚捷回忆,进入2000年后,磁悬浮式人工心脏研发项目相继折戟,陈琛所研发的样品也因尺寸过大未能成功产业化。就是在这样的行业低谷期,陈琛毅然回国。
此后是漫长的十二年:2016年6月CH-VAD进入中国创新医疗器械特别审批程序,2021年11月获批上市,成为中国首个获批的拥有完备自主知识产权的全磁悬浮人工心脏。
陈琛在经济参考报的访谈中说了一句话:“我们的产品要植入病人体内,目标是陪伴他们几十年,每一个参数都必须经得起时间的考验。”
CH-VAD的工程路径与雅培HeartMate 3有所不同。HeartMate 3采用一体式磁悬浮设计,电机和磁悬浮单元集成在一个结构中。同心医疗采用的是分立式磁悬浮结构,电机和磁悬浮轴承分开设计,转子外径更大、转速更低。根据2024年发表于《Biomechanics and Modeling in Mechanobiology》的对比研究,CH-VAD采用窄长二次流路设计,二次流率低,对主流的扰动较小;HeartMate 3的宽间隙设计在高流量下产生了较大的入射角和强二次流,导致流动损失增加。研究结论指出,磁悬浮轴承本身并不保证良好的血液相容性,二次流路设计对泵性能的影响需要在工程层面给予更多关注。
全磁悬浮的核心工程挑战在于悬浮间隙。早期磁液混合悬浮的间隙只有几十微米,血液流经时剪切力大,容易造成血细胞损伤。全磁悬浮的悬浮间隙可以达到200微米以上,CH-VAD的窄长流路设计在这个方向上进行了工程优化。
临床数据构成了这份技术叙事最有力的支撑。中国首个接受CH-VAD植入的患者已正常生存9年多。阜外医院单中心研究数据显示,CH-VAD的1年生存率达95%,2年生存率达93%。在关键并发症方面,CH-VAD在卒中、消化道出血等血液相容性事件以及电缆出口感染方面表现较好。
但数据还有另一面。
2025年,同心医疗CH-VAD销量415台。核心医疗的Corheart 6全年销量684台。核心医疗在问询回复中披露,以终端植入量计量,其2024年人工心脏植入量国内占比达45.90%,2025年1至5月攀升至52.86%,位居行业首位。同心医疗CH-VAD的市占率由2023年的29%下滑至2024年的26.9%,核心医疗Corheart 6的市占率由2023年的26.8%增长至2024年的37.2%。
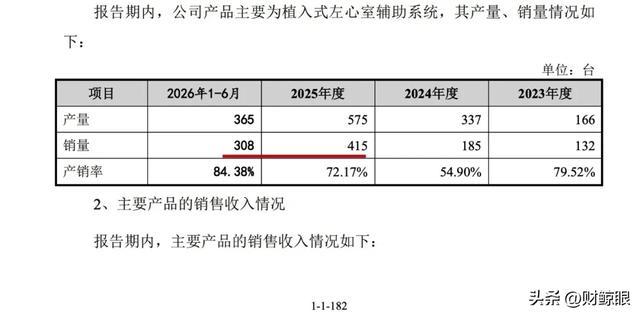
同心医疗的应对是降价。CH-VAD平均售价从2024年的38.54万元/台降至2025年的34.60万元/台,销量从174套增至303套。单位成本从29.53万元/台降至15.27万元/台,毛利率从22.12%跃升至55.87%。
降价与销量增长之间的对应关系,以及这一趋势对产品市场定位的长期影响,招股书未给出明确分析。
二
2.13亿与10.52亿:营收增长与持续亏损的财务结构
同心医疗的营收增长确实可观。
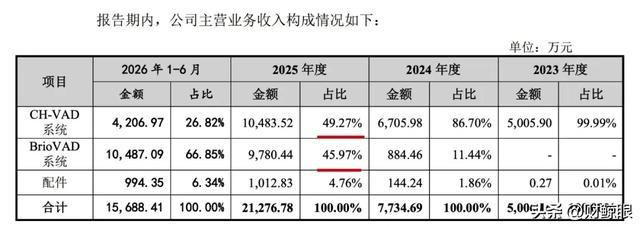
2023年至2025年,营业收入分别为5,045.32万元、7,735.05万元和21,298.63万元。CH-VAD系统的收入从5,005.90万元增至10,483.52万元。BrioVAD系统的境外销售收入从2024年的1,026.35万元增至2025年的10,747.85万元,销售毛利率高达72.28%。
但同期归属于母公司所有者的净利润分别为-30,610.58万元、-37,150.82万元和-37,419.76万元,三年累计亏损约10.52亿元。经营活动现金流分别为-22,025.80万元、-29,328.16万元和-31,918.69万元,三年经营性现金累计净流出超8.27亿元。研发费用从10,844.41万元增至20,365.37万元,占营收比例分别为214.94%、191.09%和95.62%。截至2025年末,累计未分配亏损达14.54亿元。
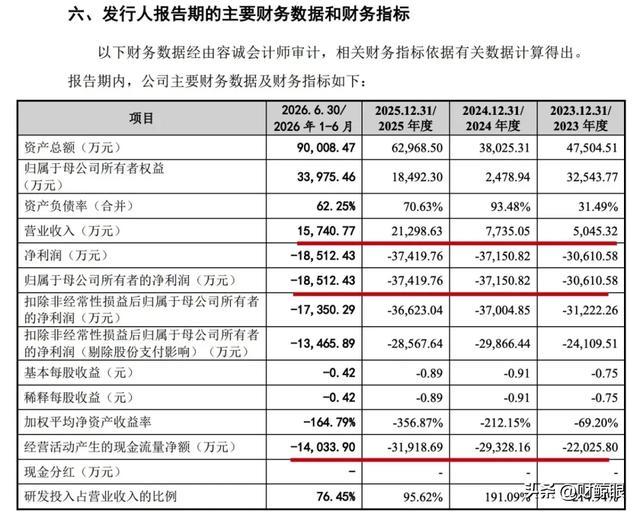
2024年末资产负债率一度达93.48%,账面净资产不足3000万元。2025年6月完成4.65亿元E轮融资后回落至70.63%。
上交所的首轮问询直接触及了这个矛盾:公司保有货币资金56,263.40万元,为何同时保有短期借款23,192.43万元?同心医疗的回复给出了两条理由——“安全的营运资金需求”和“融资渠道单一”。公司解释,自2023年起扩大建设规模且核心产品在报告期内逐渐完成商业化,前期投入较大,销售规模较小,营业收入无法满足营运资金需求的增长;公司作为非上市主体,经营过程中主要依赖银行获取有息借款,可比公司均已完成首发上市,其资本结构受大额募集资金影响显著,在一定程度上降低了偿债指标的可比性。
与之对应的数据事实是:连续三年经营现金流净流出,账面利润尚未转正。货币资金与短期借款并存的结构与公司解释之间的关系,读者可以结合上述数据自行判断。
三
56亿到38亿:一级市场估值倒挂与反稀释条款
2021年12月,同心医疗D+轮融资投后估值约56亿元。2025年6月,E轮融资投前估值38亿元,投后估值约42.65亿元,融资额4.65亿元。本轮投前估值较上一轮D+轮大幅缩水32%,出现一级市场估值倒挂。
同心医疗对此解释称,2021年12月D+轮融资估值偏高系因当时港股未盈利生物科技板块二级市场行情火热,板块指数位于历史高点,同期一级市场的可比公司估值也较高。然而,公司以“港股生物科技板块历史高位”解释D+轮高估值的说法,恰恰呈现了一个核心事实——彼时支撑高估值的市场环境已经发生变化,而公司的基本面在此期间并未发生实质性改善。估值从56亿跌至38亿,对应着一级市场对公司价值的重新定价。
这触发了反稀释条款,老股东不得不接受以资本公积转增股份的方式获得补偿。
如果发行价高于E轮投前估值,E轮投资者将获得浮盈;如果低于,则意味着E轮投资者在上市前就已经亏损。发行定价的高低将直接影响公司后续的融资能力。
股权结构方面,实际控制人陈琛直接持有公司7.9951%的股份,同时作为焘伦协力、和峰同心、苏州仝心的执行事务合伙人,控制公司6.1124%、5.0856%、3.7562%股份的表决权。陈瑜与陈琛为兄弟关系,持有公司2.6715%的股份;程笑梅系陈琛前妻,持有公司5.33%的股份。陈琛与陈瑜、程笑梅签订一致行动协议,合计控制公司30.9508%股份的表决权。
2024年9月24日,陈琛与程笑梅因离婚财产分割签署《股权转让协议》,陈琛将其持有的23,581,441股股份以0元价格转让给程笑梅。2024年11月9日,双方签署《离婚协议书》。上交所问询函专门追问了离婚财产分割是否清晰,回复文件确认“财产分割清晰”。一致行动协议约定,陈琛的决定对双方具有“终局的约束力”。
实际控制人直接持股7.9951%,通过一致行动协议合计控制30.9508%的表决权。这一股权结构在科创板已有先例,其治理效果取决于一致行动协议的约束力和执行情况。
四
68.30%与6.97%:两条经销路径的关联交易追问
同心医疗的前五大客户中,全科达与百洋医药的关联性质有所不同。
全科达为医疗器械流通企业,其实际控制人杜志文的配偶魏娜于2024年4月入股同心医疗,持有0.21%股份。问询回复披露,全科达2022年至2025年上半年销售占比分别为21.26%、68.30%、46.30%和37.34%。百洋医药为百洋集团控制的企业,百洋集团为同心医疗合计持股5%以上股东,双方合作以来收入占比分别为21.10%、27.46%、13.47%和6.97%。
问询函还追问了多项细节:报告期内仅全科达、百洋医药和中泽汇康享受返利政策,且向全科达、百洋医药销售单价与其他经销商有所差异;合同负债中预收全科达、百洋医药和中泽汇康金额分别为3,258.50万元、688.35万元和366.97万元;销售负责人与全科达存在借款往来。问询函要求发行人核查全科达、百洋医药相关股东入股与经销合作是否存在关联,魏娜投资发行人的资金来源及入股价格公允性,是否实际为他人代持。上述事项的具体内容,以问询回复中发行人的披露和核查意见为准。
全科达的销售占比从68.30%降至37.34%,百洋医药从27.46%降至6.97%。两条路径的终端动销、库存水位、回款周期是否存在差异,关联交易的未来趋势及其对经营独立性的影响,问询回复中均有涉及。
五
269例与4500台:海外临床试验与产能规划
此次IPO,同心医疗拟募资10.64亿元,其中1.29亿元用于植入式左心室辅助系统生产基地建设,6.95亿元用于BrioVAD全球临床试验及注册项目,占比超65%。扩产后总产能将达4500台/年。
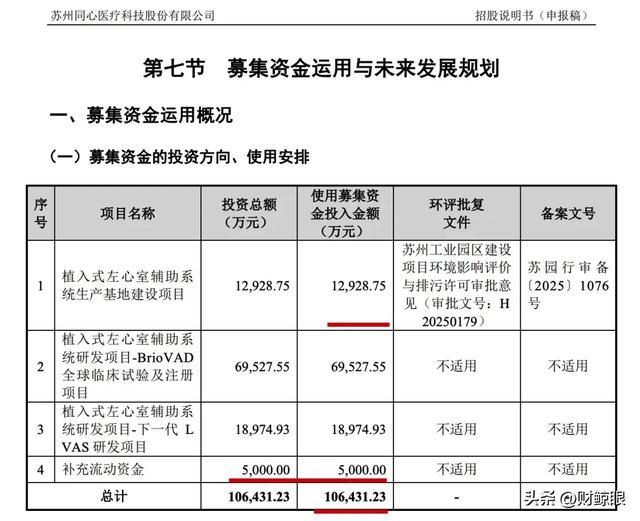
现有700台设计产能的利用率尚不足60%。报告期内产销率分别为79.52%、55.19%和72.17%。
理解这一产能规划,需要先看清行业的基本面。2024年,中国植入式心室辅助装置市场规模332百万元,预计2025年约663.6百万元。中国左心室辅助系统植入量从2017年的3例增长到2024年的748台,但对比庞大的心衰患者基数,渗透率仍然很低。在这个阶段,产能规划的合理性并不取决于当前利用率,而取决于对市场增速的判断。
BrioVAD正在美国开展与雅培HeartMate 3的“头对头”随机对照临床试验(INNOVATE试验),计划覆盖全美60家顶尖医学中心,累计植入780例患者。截至2026年9月29日更新招股书签署日,该临床试验已在37家美国临床中心完成269例植入(含对照组)。BrioVAD于2024年6月取得美国CMS保险批准,平均每例支付约22万美元,临床阶段即产生收入。公司境外市场前五大客户均为美国顶尖医学中心。
需要说明的是,BrioVAD当前收入的性质与美国医保体系对临床试验受测患者的费用补偿相关,与产品获批后的商业化销售收入存在本质区别。
这是中国有源植入式医疗器械首次进入美国最高监管路径的临床试验。经济参考报报道中,同心医疗CEO陆诚捷表示,作为国内极少数从设计之初就全面遵循美国FDA质量体系的企业,公司向FDA提交材料后,仅一个月就顺利获批。
雅培的HeartMate 3在全球全磁悬浮人工心脏市场中占据超过80%的份额,在美国市场的垄断程度接近99%。HeartMate 3的MOMENTUM 3临床试验数据显示,1年生存率88%,5年生存率58%。如果BrioVAD的优效性终点得以达成,特别是在减少患者住院总天数方面的次要终点上,将构成中国人工心脏在全球市场的重要竞争证据。
但美国临床试验的支出也在增加。公司预计BrioVAD 2027年起有望在美国获批上市。在此之前,每一年的临床试验费用都将继续消耗本就紧张的现金流。
2026年1月,江苏省药监局立案调查同心医疗换芯事件;2026年8月,药监局作出不予行政处罚的结论。芯片型号的变更是否需要重新验证,注册资料与实际产品的一致性如何保障,这些问题在首轮问询中没有被直接追问。它们的答案,关系到这颗心脏能否在每一个患者的胸腔里持续运转。
六
免罚与追问:控制芯片变更的注册合规边界
搜索材料显示,同心医疗在招股书中曾援引2023年ISMCS年会口头汇报,称CH-VAD、BrioVAD的血液损伤指标“显著优于”HeartMate 3。2026年5月,《ASAIO Journal》发表马里兰大学研究,结论为BrioVAD与HeartMate 3“表现相当”。同心医疗在6月3日的首轮问询回复中相应调整了表述。
此外,阜外医院截至2025年12月已完成260例LVAD植入,其中CH-VAD累计植入144例。同心医疗在回应问询时选取了2017年6月至2024年9月的早期植入数据论证生存指标优势。阜外医院2024年发表的50例患者长期随访数据显示,1年生存率93%、2年生存率93%、3年生存率89%;2024年ISMCS会议公布的数据则为1年、2年生存率均为95%。两套数据因样本量和随访时点不同而存在差异。上述数据引用的时间窗口差异及其对结论的影响,读者可以结合问询回复原文自行评估。
同心医疗的IPO中介团队:保荐机构中信证券,保荐代表人焦延延、张磊;审计机构容诚会计师事务所,签字会计师齐利平、姚娜、徐小梅;律所北京国枫律师事务所。
中信证券2024年多次受到监管处罚。2024年1月5日,中国证监会对中信证券出具警示函,保荐代表人毛宗玄、朱玮被监管谈话,涉及恒逸石化可转债项目发行人上市当年即亏损、营业利润比上年下滑50%以上。2024年5月7日,中国证监会对中信证券及保荐代表人秦国安、李天智出具警示函。2024年5月8日,广东证监局对中信证券及保荐代表人凌鹏、浦瑞航出具警示函,涉及广东泉为科技持续督导履职不到位。2024年8月5日,贵州证监局对中信证券及保荐代表人陈健健、赵倩出具警示函,涉及安达科技上市当年即亏损。
容诚会计师事务所2025年9月19日被厦门证监局行政处罚,没收业务收入6,226,414.93元,并处以16,829,244.79元罚款。根据厦门证监局行政处罚决定书〔2025〕9号,容诚所为红相股份2019年至2021年年度财务报表均出具了标准无保留意见的审计报告,审计报告存在虚假记载。容诚近三年因执业行为共受到行政处罚1次、监督管理措施12次、自律监管措施13次、纪律处分4次。
北京国枫律师事务所于2025年11月26日收到江苏证监局警示函,因在中瑞股份创业板IPO项目提供证券法律服务过程中存在函证程序不规范等问题。
上述处罚均针对中介机构在其他项目中的执业行为,与同心医疗项目无直接关联。
七
心律:186克的心脏,还在跳
同心医疗的技术成就不容否定。全磁悬浮人工心脏的自主研发、获得FDA批准进入美国最高监管路径的临床试验、成功完成269例海外植入,这些都是中国创新医疗器械领域的重要突破。阜外医院单中心研究数据显示,CH-VAD的1年生存率达95%,2年生存率达93%。那位在2017年接受中国首例全磁悬浮人工心脏植入的患者,已经正常生存了9年多。
经济参考报报道中,同心医疗CEO陆诚捷表示:“我们的初心从来不是‘国产替代’这么简单,而是要用全球最顶尖的技术服务中国患者,让他们成为最先享受到科技红利的人。”
同心医疗目前给出的数据是一份持续亏损的财务报表、一个存在关联关系客户的经销收入结构、一组估值倒退的融资数据,以及一个核心产品面临竞争的市场格局。2026年9月29日更新的招股书,是同心医疗距离上市最近的一次冲刺。这家企业能否在技术突破与商业可持续之间找到平衡,取决于它能否证明:增长是真实的,合规是可靠的,亏损是暂时的。
那颗186克的心脏,还在跳。
(完)
(免责声明:本文仅基于企业公开披露信息及行业公开数据整理,不构成任何投资建议、交易指导或决策依据。文中分析与数据均为客观呈现,不保证信息绝对准确;若文中观点、数据存在错误,一经发现将及时更正,也可通过文章评论区置顶、后续同名推文公示;不对因信息偏差、市场波动或个人操作导致的任何损失承担责任,投资者需自行判断、谨慎决策。)
#同心医疗IPO #人工心脏第一股 #核心医疗