
行业龙头系列87(半导体)——长鑫科技

一、长鑫科技的主营业务
DRAM产品研发、设计、生产及销售
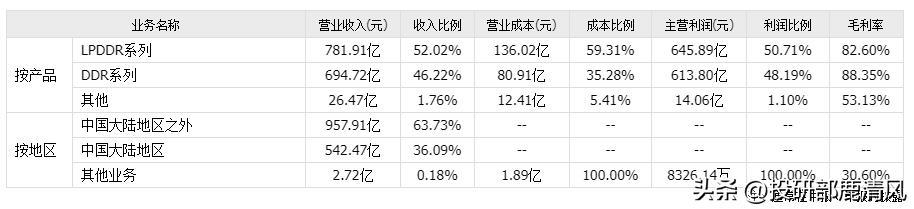
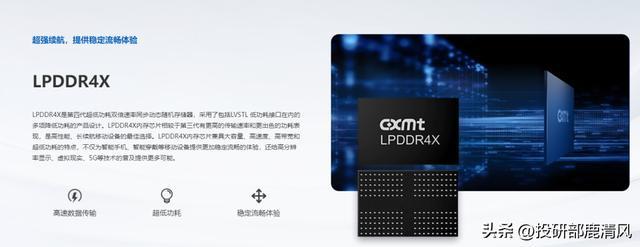
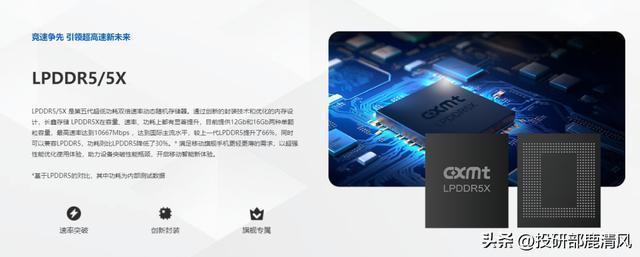
具体的产品服务
二、公司的财务数据
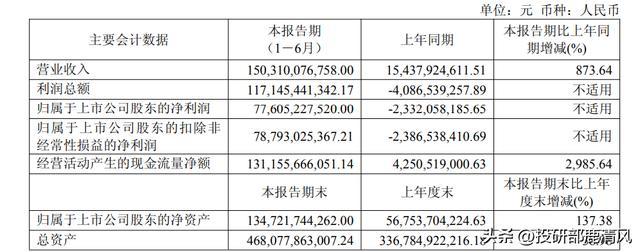
长鑫科技今年7月份A股上市,目前公开披露的数据只有今年的一份半年报和招股说明书上的过去几年的数据,大体趋势是过去亏了十年,今年半年就抹平赚回来了。
半年报显示盈利爆发式增长且现金流扎实,但驱动几乎全部来自DRAM涨价周期,Q3起涨价斜率明显收敛,行业的周期位置是最大的不确定性;
拆分具体数据,扣非(787.93亿)高于归母,说明盈利主体是经营性的;经营现金流约为净利润(含少数股东约1075.5亿)的1.2倍,符合晶圆厂折旧前置的特征,公司管理层在9月7日业绩说明会也确认了大额折旧对利润的压制、并会定期计提存货和长期资产减值。营业成本仅+70.76%,远低于收入增速,毛利扩张几乎全部由DRAM合约价上行驱动(Q1合约价同比+90%–95%,HBM超200%);
Q2归母净利528.43亿(环比+113%)仍在加速,但行业层面三季度合约价环比涨幅已回落至13%–18%(TrendForce),摩根士丹利预计涨价周期四季度见顶,部分长协已写入价格上限;存货351.3亿元、较2025年末+23%,这部分存货在价格见顶后会有较大的减值风险。
三、长鑫科技的基本面分析
要理解清楚长鑫科技的业务,就要从它的核心产品说起,这里先做个科普,按照在一个系统里的角色来分类,存储大致可以分为三类:
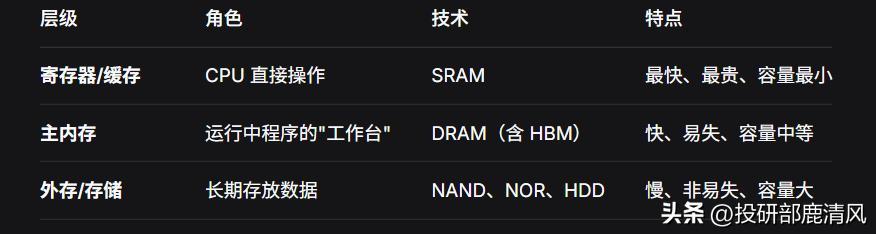
如果以我们常见的桌面级家用电脑来举例会相对更清晰,一台家用电脑中涉及的存储零件,主要有这些:
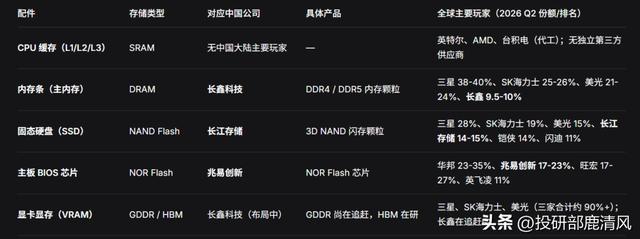
这里面单独购买的主要是内存条和固态硬盘,剩下的基本都集成在CPU、主板和显卡中,而区分DRAM和SSD也非常简单,电脑插电才能存储数据的是DRAM,叫动态随机存取存储器,而不插电后数据依然能够存储的是SSD,叫固态硬盘(还有另外一种叫HDD,机械硬盘,有旋转的磁盘和移动的磁头)。
长鑫科技就是一家自主设计和制造DRAM内存的芯片原厂,直接与三星、SK海力士、美光竞争,已成为中国最大的DRAM厂商和全球主要供应商之一,公司的产品中,DDR系列主要服务服务器和个人电脑,LPDDR系列强调低功耗,主要用于手机、便携设备,也向汽车和其他计算设备扩展。公司交付芯片、模组和少量晶圆,按最近半年可核实的毛利贡献,LPDDR与DDR是两项核心业务,LPDDR略高。
长鑫的经营方式是研发设计与晶圆制造一体化,行业称为IDM。它自己开发产品和制造工艺、投入晶圆生产线,封装主要交给外部厂商,测试与模组加工则采用自有与委外相结合的方式。产品以买断式经销为主,也有直接销售;经销商、模组厂商和直接采购的终端厂商才是交易关系中的买方,手机用户或云服务使用者属于最终应用端。
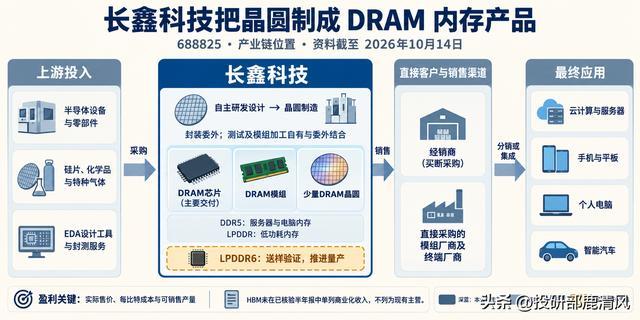
业务最烧钱的部分是持续研发、生产设备和工厂运转。晶圆上能够做出多少合格存储单元,决定每一比特的成本;工厂建成以后,即使产品降价,折旧、维护和研发也不会同步消失,即成本刚性。技术进步和规模化生产可以降本,但利润还取决于实际售价。因此,收入增长既可能来自卖出更多存储容量,也可能来自同样容量卖得更贵,两种增长的持续性不同。
存储行业过去由电脑和手机扩张推动,制造工艺越先进、规模越大,越能摊薄成本,高投入与多轮价格下行逐渐形成了少数大厂主导的格局。2023年的需求与库存调整使DRAM进入低谷,长鑫当时又处在扩产爬坡阶段,承受了价格和成本两端的压力。此后需求恢复、DDR5和LPDDR5系列渗透,叠加海外厂商(海力士、三星电子)把资源转向HBM和服务器产品,普通DRAM供应也趋紧。这让长鑫即使没有已经证实的大规模HBM销售,也能在服务器内存需求暴增和产品的供应短缺环境中大幅受益。
长鑫的进步已经超出单纯的研发发布进入量产阶段,在2026年9月宣布LPDDR6量产并进入手机产品,随后宣布第五代G5工艺平台及相关LPDDR5X产品量产。
长鑫的相对优势在于本土客户协同、供货安全需求,以及产品代际追赶带来的新增市场空间;约束则是全球龙头的长期工艺积累、产品组合、规模和供应链资源。
四、定价分析
财报显示,公司2024年收入241.78亿元、归母亏损71.45亿元,2025年收入617.99亿元、归母利润18.75亿元;2026年上半年收入跃升至1503.10亿元,归母利润776.05亿元、扣非归母利润787.93亿元。按营业收入和成本复算,上半年综合毛利率约84.74%,机构对公司未来两年的利润预期在2800亿左右。
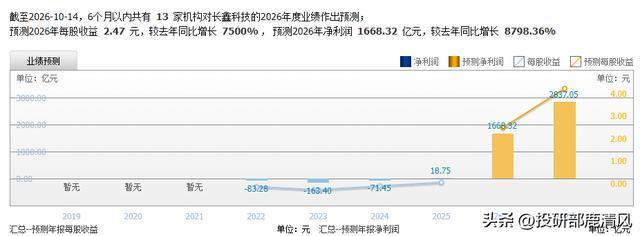
对于长鑫科技的估值,最大的矛盾来自于这轮DRAM行业罕见的强周期到底会持续多久,动态和静态财务指标严重背离,低PE往往对应周期高点,所以往往难以依赖单一指标来估值,只能通过多视角交叉验证,在乐观和审慎之间找到一个平衡。
这部分借鉴各个机构对长鑫的测算:
视角一:市场份额相对估值(目标约3.49万亿)
逻辑:DRAM是全球统一市场,海外巨头的市值隐含了市场对“每1%全球份额”的定价。
操作:将美光市值剥离其NAND业务(参照闪迪),得到美光DRAM业务市值,反推每1%远期DRAM份额价值约398.6亿美元。假设长鑫远期份额达17%(当前约8%-11%),对应市值约4.58万亿,剔除少数股东损益后归母口径约 3.49万亿元
视角二:盈利能力拆分PE估值(区间2.85万亿-4.27万亿)
逻辑:直接预测长鑫自身的盈利能力,给予合适的市盈率。
预测:假设2027年营收4716亿元,毛利率86.96%,归母净利润约 2848亿元。
估值:考虑到长鑫处于份额快速提升阶段,给予 10-15倍PE(国际巨头约7-8倍),对应 2.85万亿至4.27万亿元
视角三:单位产能市值(区间3.22万亿-3.99万亿)
逻辑:存储是重资产行业,产能是核心价值。计算海外存储公司DRAM业务的“单位产能市值”,再乘以长鑫的产能,得出估值区间 3.22万亿至3.99万亿元
五、总结
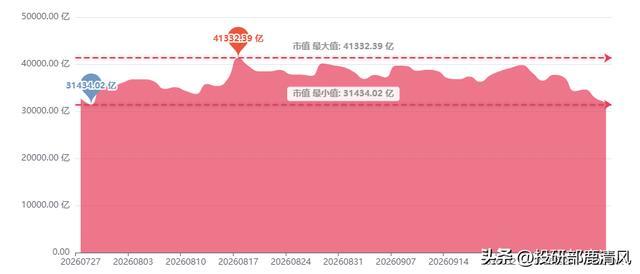
长鑫科技最新的市场报价在3.12万亿左右,对照上一部分的估值假设,目前的市值基本隐含了比较乐观的预期,买入的性价比不高。
上一篇文章里我们讨论了市场最艺术的部分,即估值,而之所以称之为艺术,就是因为它非常的复杂,像个混沌系统,而今天的长鑫我认为会更加复杂,因为除了如何定价估值外,还有对AI需求增长变化的预期、对供给受限程度变化的预期和市场投资者对上述变化的预期,属于三层反应函数,而面对这么复杂的定价系统,只有两种稳妥的方式应对,一是直接不参与,二是即使参与也要耐心等待极限价格出现参与。