
胜华波电器坦言股权集中、应收账款占比较高 再次申请IPO能过关吗

运营商财经网 IPO频道 赵鑫雨/文
日前,浙江胜华波电器的IPO进程再次引发关注,其最新状态是因财报更新被中止审核,属于常规程序性操作,等更新完财务资料后会恢复审核。不过,值得注意的是,这已是其第二次冲刺IPO了。
在2024年胜华波首次申请IPO时,其被认定不符合发行条件、上市条件或信息披露要求,IPO未获通过。当时,该公司主要涉及内控与公司治理、收入真实性与坏账计提、关联交易与资金往来等方面的问题。
2025年3月,胜华波重启IPO,辅导备案获受理;2026年6月再次向上交所主板递交招股书,募资额由9.02亿元提升至26亿元。不过,从其新递交的招股书中,有些“老毛病”似乎仍旧存在。
其一是家族绝对控股问题。若按本次公开发行新股4394.1112万股计算,发行后实际控制人王上胜、王上华和王少波直接及间接合计控制公司的股份比例仍将达到83.17%。同时,胜华波在招股书中坦言,“持股比例较高,能够对公司发展战略、生产经营、利润分配、人事安排等重大事项的决策施加重大影响。”
其二是应收账款回收问题。报告期各期末,其应收账款账面价值分别为17.10亿元、25.28亿元和27.38亿元,占当期末资产总额的比例分别为39.66%、42.35%和38.30%。能够明显看出,其应收账款在逐年增加,占资产总额比重较大。
这两项问题在其首次递交IPO申请时就曾被提及,时隔两年相关问题依旧存在,不知能否通过监管审核?天眼查显示,公司现任总经理是王上胜的儿子王特,他对上述问题重视吗?
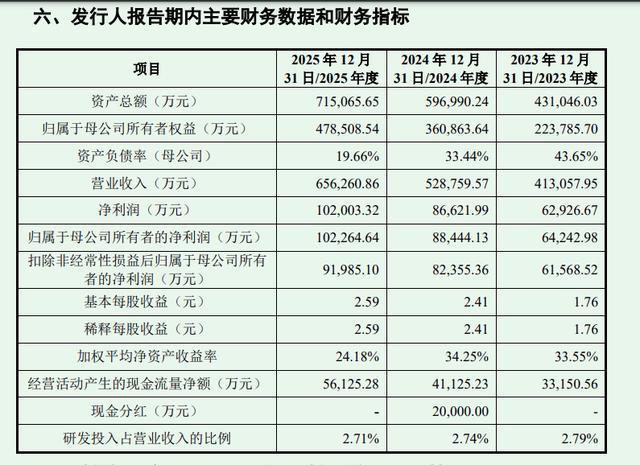
值得一提的是,从2023年到2025年,该公司的营收分别为41.31亿元、52.88亿元、65.63亿元,归母净利润分别为6.42亿元、8.84亿元、10.23亿元,均呈现逐年增长趋势。
运营商财经网互联网事业部主任郭彭琪表示,胜华波客户覆盖主流车企,但其家族绝对控股,治理结构高度集中,历史内控问题留下的信任成本仍未消化,其能否顺利上市备受期待。