
上海半导体检测“小巨人”季丰电子明日上会,冲刺创业板

半导体产业发展为季丰电子提供了市场空间,公司也已通过核心检测分析业务积累了一定的客户基础,并向量产测试等环节延伸。未来,公司能否加快客户导入、提高设备利用效率,并逐步改善量产业务的盈利表现,将决定整体成长质量。
10月15日,上海季丰电子股份有限公司(以下简称“季丰电子”)创业板上市申请将接受上市委员的审议。时间上看,这家国家级专精特新“小巨人”企业从申请被受理到上会耗时仅4个月。
季丰电子是一家半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,围绕芯片设计、晶圆制造、封装等半导体全产业链企业的检测需求,提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务。
依托出色的技术服务能力、优质的客户结构、完善的区域布局,季丰电子业务规模持续提升,持续经营能力不断增强。
不过,从目前的经营情况来看,如何提高产能利用率、加快客户导入,并推动新增投入逐步转化为收入和利润,将成为观察季丰电子后续成长质量的重要视角。
业务版图持续延伸
半导体国产化的浪潮,给了季丰电子快速发展的契机。
近年来,国内IC设计、晶圆制造、封装测试等产业链持续发展,芯片可靠性验证、材料检测及失效分析等需求不断增加。因自建检测实验室需要承担设备采购、运维及专业人员配置等成本,部分半导体企业选择将检测业务交由第三方机构完成。叠加外部贸易管制及供应链调整,部分检测需求向境内转移,也为本土第三方检测机构带来发展空间。
据长江证券测算,2026年国内半导体检测服务的市场规模近90亿元,2030年有望接近200亿元,行业未来仍有较大的增长空间。
市场需求的增长直观反映在季丰电子的经营数据中,2023年、2024年、2025年及2026年上半年(以下简称“报告期”),公司录得营收4.43亿元、5.83亿元、6.69亿元及3.79亿元;净利润2,045.41万元、5,437.55万元、9,125.55万元及4,015.83万元。2023年至2025年营收复合增长率分别达22.88%、111.22%。
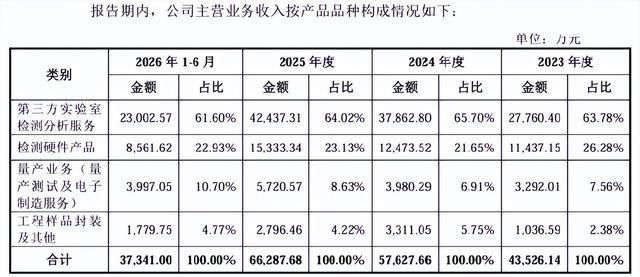
从业务结构来看,第三方实验室检测分析服务贡献了公司60%以上的收入。凭借该项业务的积累,季丰电子2025年位列中国大陆第三方实验室检测分析市场第三。
图片来源:招股说明书
而在核心检测分析业务之外,季丰电子也在尝试拓展新的增长空间。公司自2022年起布局量产业务,主要包括量产测试及电子制造业务。其中,量产测试业务面向芯片规模化生产阶段,提供晶圆测试、成品测试、系统级测试、老化测试等服务,并主要为车规级芯片提供相关测试支持。
报告期内,季丰电子量产业务收入分别为3,292.01万元、3,980.29万元、5,720.57万元和3,997.05万元,占主营业务收入的比例总体呈上升趋势,2026年上半年达到10.70%。可以说,第三方实验室检测分析服务构成公司的主要收入基础,检测硬件产品丰富了服务供给,量产测试则进一步延伸了公司在半导体产业链中的服务范围。
不过,随着设备投入增加,如何逐步形成稳定的盈利贡献,成为季丰电子需要解决的问题。今年上半年,公司收入继续增长,但利润表现未能同步,也反映出经营层面的压力。
盈利能力与产能释放
是下一步成长关键
2026年上半年,季丰电子实现主营业务收入3.73亿元,占2025年全年主营业务收入比例达到56.33%,但在净利润上,今年上半年实现净利润4,015.83万元,仅有2025年全年9,125.55万元的44.01%。交易所也在审核中心意见落实函中直接点出,2026年1月-6月,公司净利润同比下滑,变动趋势因业务结构及所处发展阶段,与部分同行业可比公司存在差异。
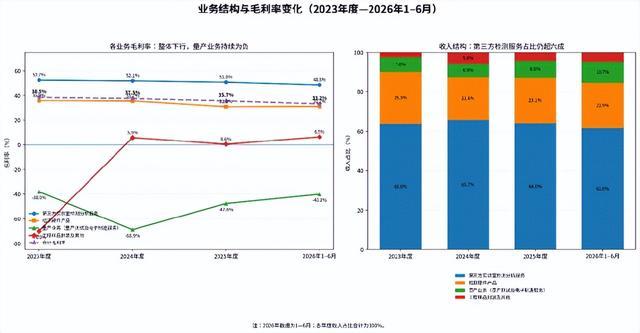
毛利率的变化同样值得关注。报告期内,季丰电子主营业务毛利率分别为38.49%、37.54%、35.74%和33.24%,连续下滑。量产业务是其中一个重要影响因素,各期毛利率分别为-38.03%、-68.88%、-47.60%和-40.09%,始终处于负值区间。与此同时,第三方实验室检测分析服务毛利率也有所下降,共同对公司整体盈利能力形成压力。
数据来源:招股说明书
从招股说明书披露的信息来看,设备投入增加与产能尚未充分释放,是公司成本上升的重要原因。
对于第三方实验室检测分析服务,公司持续购置检测设备、扩充专业人员队伍,但部分新增产能尚未得到充分利用,单位折旧摊销成本和人工成本持续增长。
量产业务也面临类似情况。由于客户对供应商的测试能力和设备规模有较高要求,季丰电子需要提前进行资本投入。然而,部分客户导入进度滞后于产线投产,导致设备和产线尚未形成与投入相匹配的收入。其中,电子制造服务已完成6条产线配置,但客户导入相对滞后,相关业务出现负毛利。
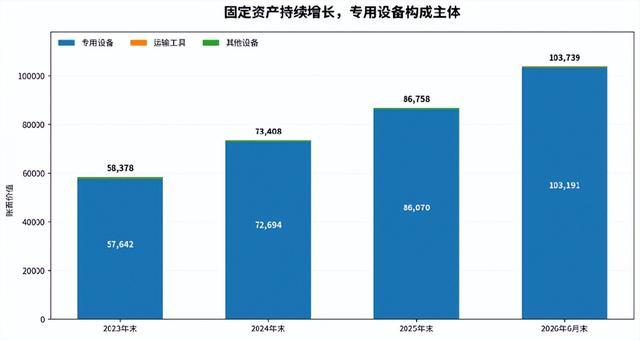
固定资产规模的变化进一步体现了公司的投入力度。报告期各期末,季丰电子固定资产分别为5.84亿元、7.34亿元、8.68亿元和10.37亿元。2025年末较2023年末增加2.84亿元,2026年上半年又增加1.69亿元,其中专用设备占据较大比重。
数据来源:招股说明书
季丰电子在招股说明书中坦言,当前部分实验室的产能利用率仍存在一定提升空间,若未来无法通过有效导入客户等方式进一步提高产能利用率,未来存在新增收入与利润无法覆盖新增资产带来的折旧摊销等成本费用,进而影响公司未来净利润水平的可能。
那么,当下季丰电子的客户导入如何?报告期内,合作年限超过3年的老客户收入占比由45.78%提高至81.20%,说明老客户已成为公司收入的重要支撑,客户合作深度有所增强。
但与此同时,合作年限在1年以内的客户收入占比由16.70%降至5.97%。从绝对金额来看,2023年至2025年,这类客户贡献的收入由7,267.90万元降至3,571.59万元,并非仅仅由于公司整体收入增长导致占比下降。2026年上半年,该类客户贡献收入2,230.06万元,有所回升,后续表现仍有待观察。
未来,季丰电子仍将通过募投项目增加设备投入。根据招股说明书,浦东技术中心项目拟投入2.08亿元用于设备购置,车规级高可靠量产测试服务建设项目拟投入1.85亿元用于设备购置。新增设备有助于扩大公司的服务能力,但也意味着后续仍将面临资本投入及折旧摊销压力。
总体来看,半导体产业发展为季丰电子提供了市场空间,公司也已通过核心检测分析业务积累了一定的客户基础,并向量产测试等环节延伸。未来,公司能否加快客户导入、提高设备利用效率,并逐步改善量产业务的盈利表现,将决定整体成长质量。
作者 | 徐若林
编辑 | 吴雪