
毛利率承压,这家芯片检测企业迎IPO大考

排队四个月便迎来上会机会,上海季丰电子股份有限公司(以下简称“季丰电子”)的创业板IPO于近日站上关键节点。根据深交所安排,公司10月15日接受上市委审议。
IPO日报发现,这家具备3nm先进制程检测能力、服务半导体产业链多家头部客户的第三方检测服务商,报告期内营收与净利连年攀升,却在毛利率连降之际加码尚处起步阶段的车规级量产测试业务。业绩成色与扩产前景之间,留给市场不少悬念。
张力制图
“服务+产品”双轮驱动
季丰电子近三年业绩快速上升。2023年至2025年,公司营业收入分别为4.43亿元、5.83亿元、6.69亿元,三年复合增速约23%,归属净利润由2338.67万元增至9125.55万元,扣除非经常性损益后的净利润亦从1812.95万元升至7356.84万元,盈利质量同步抬升。
业务结构看,公司围绕芯片设计、晶圆制造、封装等半导体全产业链检测需求,提供第三方实验室检测分析服务检测硬件产品及量产业务,构建了“服务+产品”的一站式能力。其中第三方实验室检测分析是压舱石,2023年、2024年、2025年收入分别为2.78亿元、3.79亿元、4.24亿元,占主营业务收入比例分别为63.78%、65.70%、64.02%,占比均超六成,规模在中国大陆第三方半导体实验室中位居前列。公司提供的检测服务与检测硬件产品,检测对象全面覆盖各类芯片,具备CPU、GPU、存储芯片、AI芯片等高端芯片的检测服务能力,能够满足先进制程(最先进制程案例已覆盖3nm芯片)、先进封装(2.5D、3D封装等)、成熟制程以及特色工艺的检测需求。
据集微咨询统计,2025年中国内地半导体第三方实验室检测市场规模约125.5亿元,预计2027年达181.5亿元,市场仍高度分散,头部企业的规模化优势有望持续放大。
客户结构同样印证其行业咖位。公司与长鑫存储、华虹宏力、中兴通讯、高通、长电科技、蔚来汽车、禾赛科技等产业链企业建立合作,集成电路测试板已获得兆易创新、恒玄科技、翱捷科技等多家知名客户青睐。
毛利率连降
成长性之外,隐忧同样清晰。
2023年至2025年及2026年1-6月,公司主营业务毛利率分别为38.49%、37.54%、35.74%、33.24%,持续走低。值得注意的是,2026年上半年,公司净利润同比下滑。同期,作为基本盘的第三方实验室检测分析业务,毛利率也从52.67%一路降至48.79%,价格竞争与成本压力逐步显现。
更受市场关注的是公司“第二曲线”的成色。
公司2022年切入量产测试,聚焦车规级芯片,2025年又新设浙江嘉善产线投入电子制造服务(EMS)业务。但最近三年一期内,公司EMS业务毛利率分别为-0.79%、-51.96%、-93.74%和-72.49%。截至2025年末,EMS业务产能利用率仅约37.15%,量产测试设备的利用率在45%至52%之间;量产测试业务毛利为-1516.32万元,EMS业务毛利为-1206.74万元。
本次约9.24亿元募资中,主要投向之一的“车规级高可靠量产测试服务建设项目”,正对准这批利用率偏低的量产测试业务。低利用率与高投入并存的扩产逻辑能否消化,在问询中被反复问及。
研发投入层面的反差同样值得留意。
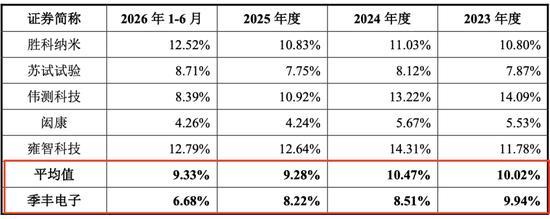
2023年至2025年及2026年1-6月,可比公司研发费用率平均值分别为10.02%、10.47%、9.28%、9.33%,季丰电子的研发费用率分别为9.94%、8.51%、8.22%、6.68%,呈现持续下行趋势,且报告期各期均低于同业平均水平。尽管研发费用绝对金额仍在增加,但营收扩张更快,研发投入相对强度持续走弱。
本次IPO,季丰电子拟公开发行不超过3852.87万股,募资约9.24亿元,投向浦东技术中心项目、车规级高可靠量产测试服务建设项目、芯片中试平台工程技术研发项目及补充流动资金。公司无控股股东,创始人郑朝晖与其妹郑琦君为共同实际控制人,合计控制36.38%表决权,保荐机构为光大证券。明日上会,将成为检验这家半导体检测龙头成色的第一道关口。