博睿康冲刺“脑机接口第一股”,40亿元估值仍待商业化与盈利验证

作者 | 赵栀
编辑 | 趣解商业资讯组
在脑机接口从实验室走向病床的这场冲刺里,博睿康跑到了最前面,也把最难回答的一道题摆在资本市场面前。
近日,博睿康技术(上海)股份有限公司(以下简称“博睿康”)披露科创板IPO首轮审核问询回复并更新招股书。
图片来源:招股书截图
回溯本次IPO进程,6月24日博睿康申报进入问询阶段;更早的6月11日,上交所官网显示博睿康科创板IPO状态变更为“已受理”。本次IPO保荐机构为中信证券,拟募资25亿元。IPO前公司在2025年11月完成3亿元E轮融资,投后估值为40亿元。
这家由清华博士团队创立、持有全球首张侵入式脑机接口医疗器械注册证的企业,自申报起便被视作“脑机接口第一股”的有力竞争者。不过,IPO只是其中一站,对暂未盈利的博睿康来说,从拿到注册证到形成稳定业务,仍有一段距离。
01.证先到,钱未到?
博睿康成立于2011年,发轫于江苏常州,2025年将注册地迁至上海张江科学城,创始人胥红来与同门黄肖山均出自清华大学生物医学工程系。
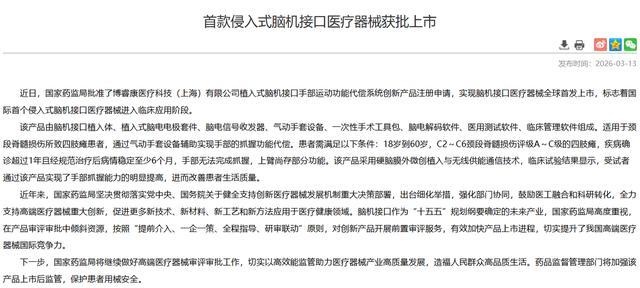
2026年3月13日,公司核心产品NEO-ONE SCI(植入式脑机接口手部运动功能代偿系统)获国家药监局批准,成为全球首款获批的侵入式脑机接口医疗器械,适用于颈段脊髓损伤所致四肢瘫患者的手部抓握功能代偿。但是,这款明星产品尚未在报告期内贡献营收。
6月24日,上交所下发首轮问询函,就NEO-ONE SCI的商业化进展、产品需求、市场空间等事项进行问询。
博睿康首轮问询回复显示,NEO-ONE SCI已完成27个省份挂网,挂网价格47.5万元/套,自2026年7月完成首例商业化植入以来,实现13套销售、8套终端植入,在手及意向订单超过70套。以47.5万元的挂网价估算,13套对应的终端采购规模约617.5万元。而公司引用灼识咨询的口径称,这类产品的出厂价预计约20万元,实际确认的收入可能还要更低。
目前,撑起营收的,反而是更“朴素”的非侵入式产品线。
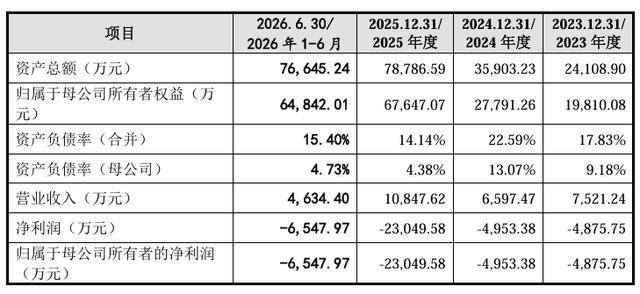
2023年至2025年,博睿康分别实现营业收入7521.24万元、6597.47万元和1.08亿元,2026年上半年为4634.4万元。
图片来源:招股书截图
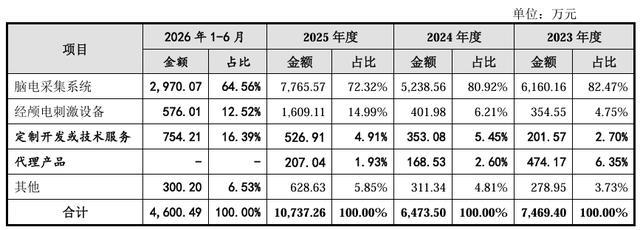
收入结构中,2025年,脑电采集系统占主营业务收入的72.32%,经颅电刺激设备占14.99%,两类产品合计稳定在八成以上。到2026年上半年,脑电采集系统仍贡献了64.56%的主营业务收入。
图片来源:招股书截图
这块业务的底子并不薄,招股书显示,截至招股说明书签署日,公司已开发上市20余款非侵入式神经信号采集及调控产品;2025年脑电图机国内市场占有率超越进口品牌位列全行业第一;产品进入国内500余家医疗机构和300余家科研机构。
侵入式产品和非侵入式产品是两种读脑思路。非侵入式属于“隔着颅骨读信号”,只需要佩戴脑电帽,不用做手术,是医院和实验室里已经在用的成熟设备。侵入式则需要通过手术把电极放到颅内,直接贴近大脑神经元抓取信号,信号清晰度远高于头皮采集,才能实现用意念操控手部动作。博睿康当前获批落地的NEO-ONE SCI是硬膜外微创方案,电极放在硬脑膜外侧,不刺入脑组织。不过,即便创伤更小,相比非侵入式产品,它在技术、临床验证与商业化落地方面的门槛依旧高出很多。
非侵入式产品线虽然托住了整体营收,但侵入式脑机接口的前期研发与市场落地,需要持续大额资金投入,叠加各项运营开支,公司仍未能实现盈利。
体现在利润端,2023年至2025年,公司归母净利润分别为-4875.75万元、-4953.38万元和-2.3亿元,2026年上半年为-6547.97万元,三年半累计亏损接近4亿元。
值得一提的是,2025年亏损骤增,主因是上市前一次性确认约1.92亿元股份支付费用。若剔除这一非现金项,当年扣非归母净利润为-4324.46万元,亏损较前两年有所收窄。
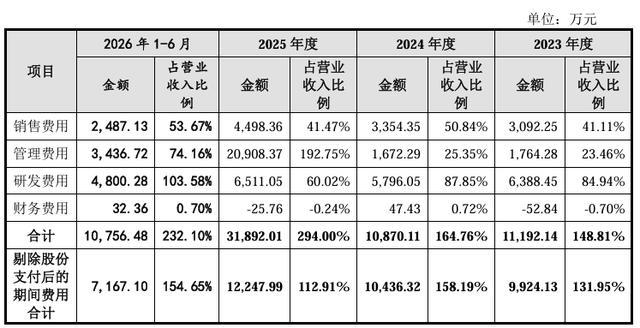
连续亏损背后,费用端在放大。2023年至2026年上半年,博睿康研发投入在营业收入中的占比分别为84.94%、87.85%、60.02%、103.58%;与此同时,销售费用也在增加,报告期内分别为3092.25万元、3354.35万元、4498.36万元和2487.13万元,占营业收入的比例分别为41.11%、50.84%、41.47%和53.67%。据悉,同行业可比公司均值在20%至30%左右。
图片来源:招股书截图
对博睿康来说,拿到注册证,解决的是产品“能不能进医院”的问题;而“能不能卖出去”,是另一道题。
02.25亿元募资,能否打通商业化堵点?
博睿康本次拟募资25亿元,约为其2025年全年营收的23倍。最新招股书调整募投结构:脑机接口研发投入由15.4亿元上调至17.76亿元,脑机接口生产建设项目投入由4.1亿元缩减至1.74亿元,补充流动资金保持5.5亿元不变。募投重心向研发倾斜、压缩产业化投入,与公司现有产能现状形成呼应:2025年非侵入式脑电采集系统产能利用率仅39.73%,产销率介于68%至89%。
钱往哪里花,也照出商业化卡在哪几道关口。
支付端的口子还没真正打开。NEO-ONE SCI尚未纳入国家及地方基本医保目录,目前只在上海“沪惠保”这类商业补充保险中获得部分覆盖,年度保额上限15万元、按挂网价30%给付。而47.5万元只是设备费,患者还要叠加手术、住院与术后康复支出。同时,收费体系的基础框架虽已搭建完成,但只是针对手术操作环节,而非设备耗材。国家医保局2026年4月披露,多数省份已设立脑机接口医疗服务价格项目并制定政府指导价,其中侵入式脑机接口置入费集中在6000至6600元/次。
入院的门槛同样不低。植入手术须由具备条件的神经外科团队完成,NEO-ONE SCI 注册阶段共完成36例临床试验手术,由复旦大学附属华山医院、首都医科大学宣武医院牵头,11家临床中心参与,并对全国42家三甲医院相关科室完成了专家培训。从十余家中心走向全国放量,医生的学习曲线和并发症控制仍是变量。
潜在需求能否真正落地转化,暂时也要打个问号。招股书称,根据相关数据,中国脊髓损伤患病人数2025年约为291万,但NEO-ONE SCI的适应症被限定在18至60岁、C2至C6颈段脊髓损伤A至C级、上臂尚存部分功能的患者,叠加手术耐受能力与支付意愿,实际可及人群远小于理论值。
图片来源:国家药品监督管理局截图
赛道内的竞争也在加速升温。2026年,“脑机接口”首次写入政府工作报告,被列为“十五五”未来产业布局的重点方向。据IT桔子数据,2026年上半年国内该领域融资已超过60起,总额突破70亿元。
赛道内,专注非侵入式的强脑科技今年年初已完成约20亿元融资并向港交所递表,聚焦侵入式的阶梯医疗拿到了阿里领投的5亿元战略融资,脑虎科技则启动了多中心注册临床。博睿康的先发窗口,不会一直敞开。
审核环境也在收紧。7月1日,博睿康被抽中为2026年第四批首发企业现场检查对象,这轮审核的严格程度可见一斑。
博睿康在招股书中预计,公司有望在2029年至2030年实现盈利。从“拿证”到“赚钱”,还要跨越入院规模、手术例数、支付比例与患者口碑等多重考验,这也是检验这款“全球首款” 产品成色的核心标尺。招股书同时提示,上市后第4个完整会计年度,若扣非前后净利润均为负且营收低于1亿元,或期末净资产为负,存在触发退市的风险。上市不是终点,而是开启了一场有明确时间底线的商业化大考。