
三年营收增速超760%,国产硅光芯片龙头羲禾科技上会在即

当 AI 大模型参数从千亿跃升至万亿级,算力集群从千卡迈向万卡、十万卡规模,算力网络的核心矛盾正愈发凸显,服务器间的数据传输速度已跟不上 GPU 算力的增长节奏。传统铜线电互连在高频场景下功耗高、串扰大、信号衰减快等问题持续凸显,正在逼近物理极限。在此背景下,以光子替代电子完成数据传输的硅光集成技术,凭借高带宽、低功耗、高集成度的天然优势,快速成为算力网络升级的核心技术路线。
在这一产业浪潮中,上海羲禾科技股份有限公司(简称:羲禾科技)作为国内硅光集成芯片的主要玩家之一,将于10月14日迎来科创板IPO上会。作为全球市占率约13%的独立第三方硅光芯片厂商,羲禾科技的IPO之路,既是对其成立五年商业化成果的一次大考,也折射出国产硅光产业从技术追赶走向规模放量的关键节点。
硅光芯片专家联手,铸就硬科技底色
羲禾科技成立于 2021 年,由武爱民、冯大增、王奕琼及梁虹共同创立,核心团队兼具深厚的学术积淀与丰富的产业化经验。
其中,武爱民是国内硅光领域学术派的代表人物。招股书显示,武爱民博士毕业于中国科学院上海微系统与信息技术研究所,2008年至2026年1月历任微系统所助理研究员、副研究员、研究员,期间赴加州大学伯克利分校担任访问学者,深耕硅光集成技术超过15年,主持过多个国家级、上海市级硅光科研项目,在硅光基础器件、片上集成领域积累了深厚的底层技术积淀。
冯大增、王奕琼、梁虹则是全球第一代硅光产业化的亲历者。冯大增为复旦大学光学博士,早年任职于Optiwave、Lightcross,2003年加入全球硅光先驱企业Kotura,历任高级工程师、总监,之后又在Mellanox(被英伟达收购)担任副总裁;他早在2006年就带队实现了电信级硅光芯片的量产,是全球最早将硅光技术从实验室推向商用的技术专家之一。王奕琼、梁虹同样拥有Kotura、Mellanox等海外头部硅光企业近30年的从业经历,分别精通硅光工艺开发、封装测试。
过去很长一段时间,国内硅光团队普遍存在两极分化,要么偏学术方向,能做出高性能实验室样品,但缺乏量产工艺与系统验证经验;要么偏工程方向,能完成代工生产,但底层器件创新能力不足。羲禾科技的核心研发团队构成实现了实验室技术与工厂量产能力的兼顾,补上了国内硅光集成芯片的产业短板。
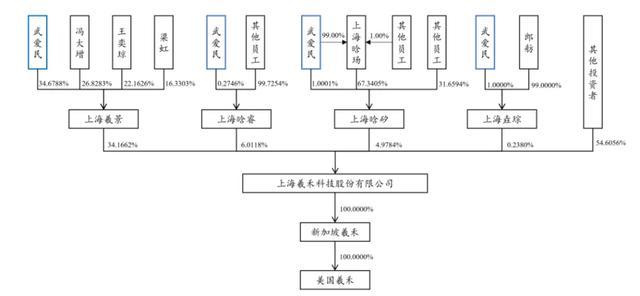
截至招股说明书签署日,武爱民合计控制羲禾科技45.3944%的表决权,为公司实际控制人;冯大增、王奕琼、梁虹分别通过上海羲景间接持有公司9.17%、7.57%、5.58%股份,并与武爱民签署《一致行动协议》,核心团队控制权稳定。
此外,公司还拥有51名研发人员,占员工总数的41.46%,其中博士18人,形成了层次清晰、储备充足的技术人才梯队。公司近三年累计研发投入 14,308.16 万元,占累计营收 26.59%,以此为基础,羲禾科技攻克了耦合损耗、电光调制、片上波分复用三大行业难题,形成了七大核心技术,是国家级专精特新“小巨人”、国家高新技术企业。
三年营收增速超760%,商业化能力加速兑现
羲禾科技聚焦硅光芯片设计研发及商业化,下游客户以光模块厂商为主,是一家采用Fabless模式的独立第三方硅光集成芯片设计公司。公司主要产品为高性能硅光集成芯片,产品速率覆盖400G、800G及1.6T,并已拓展3.2T及6.4T NPO/CPO收发集成芯片。根据弗若斯特沙利文的统计数据,2025年羲禾科技硅光集成芯片全球市场占有率约为13%,是全球头部硅光集成芯片厂商之一,同时也是全球最主要的独立第三方硅光集成芯片设计公司。
受益于 AI 算力建设带来的高速光模块需求爆发,羲禾科技成立仅五年便实现了业务规模的跨越式增长,商业化能力持续兑现。
1、三年实现扭亏为盈,毛利率维持高位
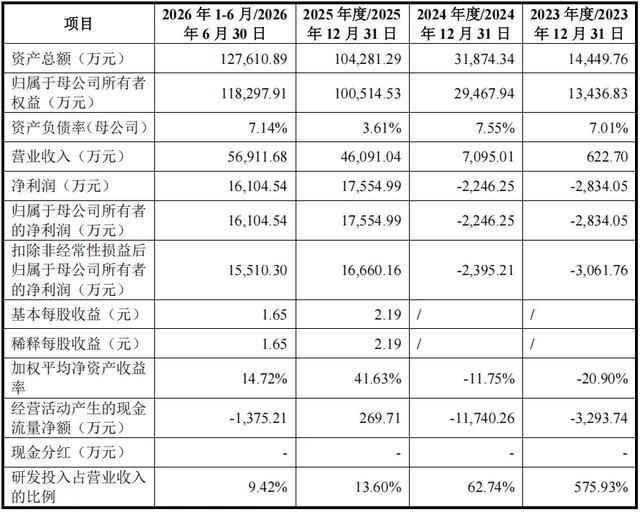
招股书显示,2023年至2025年,羲禾科技分别实现营业收入622.70万元、7095.01万元、4.61亿元,三年复合增长率高达760.34%,2026年上半年,公司营业收入进一步增至5.69亿元,已超过2025年全年水平。截至2026年8月31日,公司在手订单金额合计4.55亿元,为后续业绩增长提供了有力支撑。
盈利表现上,2024 年以前公司处于研发投入和市场拓展期,尚未实现盈利,2025 年,公司实现归母净利润 1.76 亿元,成功扭亏为盈;2026 年上半年,公司实现归母净利润1.61亿元,盈利稳定性持续增强。
高毛利率是公司盈利快速兑现的核心支撑。2023年至2026年上半年,羲禾科技综合毛利率分别为80.78%、50.75%、62.82%和59.24%。其中2023年毛利率偏高,主要是因为当年收入以技术服务为主,芯片销售占比很小,随着2024年起芯片大规模出货,毛利率回归到芯片设计公司的正常区间,持续稳定在60%左右,体现出较强的技术壁垒。
2、产品结构持续升级,高速应用占比超八成
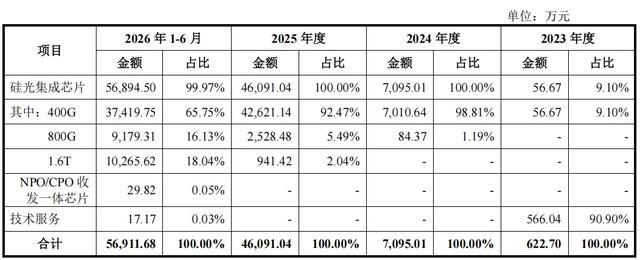
收入结构上,公司早期产品收入主要来自400G芯片,随着生成式AI及大模型训练快速发展推动全球算力需求升级,公司产品迭代速度持续加快。2026年上半年,400G芯片收入占比降至65.75%,800G芯片占比提升至16.13%,1.6T芯片占比达到18.04%;800G及以上速率的高端产品合计占比已经超过34%,且仍在快速提升。
值得注意的是,公司自主研发的1.6T NPO/CPO收发一体芯片在2026年上半年已经实现29.82万元的销售收入,标志着公司正式切入下一代CPO赛道,不再局限于传统可插拔光模块市场,产品梯队持续拓展。
按应用口径统计,2025年公司硅光芯片超过50%应用于800G及以上光模块,2026年上半年这一比例进一步提升至80%以上,产品高端化趋势明确。此外,公司在手订单中,高速率产品占比达73.57%,精准卡位AI算力光互连的迭代窗口。
卡位千亿级赛道,硅光产业进入黄金发展期
AI大模型训练本质是分布式计算,每一轮迭代都需要成千上万张GPU互相交换数据。当算力集群规模到万卡、十万卡级别,传统电互连的短板就暴露无遗:频率越高,铜线的损耗、串扰就越大,功耗呈指数级上升,同时布线密度也碰到了物理天花板。
硅光集成方案恰好解决了这些痛点。通过在硅片上集成光波导、调制器、探测器等器件,用光子替代电子传输数据,天然具备带宽大、损耗低、抗干扰的优势。数据显示,在相同传输速率和距离下,硅光方案总成本可比传统III-V族分立器件方案降低近20%,模块内组件体积减少近30%,功耗和可靠性也更优。
对比来看,传统800G EML光模块需要8颗独立的EML芯片加大量分立光学元件,而硅光方案只需要1-2颗连续光激光器配合1颗硅光芯片,器件数量大幅减少,生产效率更高,一致性更好。对于大规模部署的AI数据中心来说,这意味着更低的成本、更低的功耗和更高的系统稳定性。
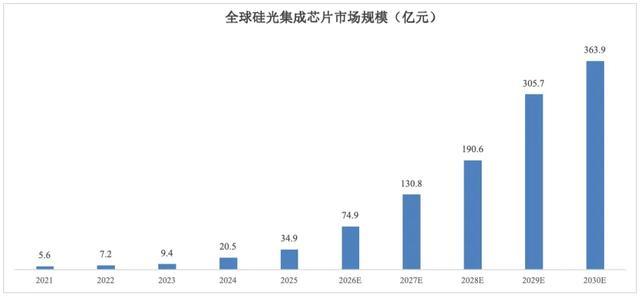
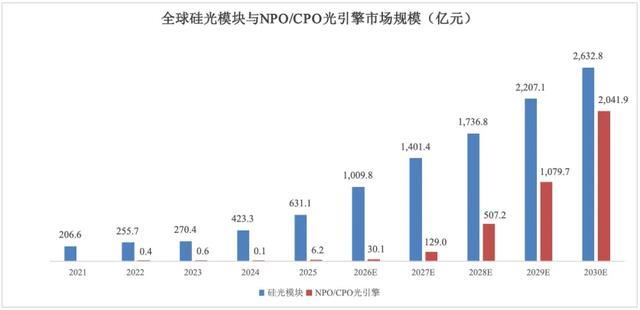
据弗若斯特沙利文数据,全球硅光模块市场规模预计从2025年的631.1亿元增至2030年的2632.8亿元,复合增长率达33.06%;硅光集成芯片市场规模将由2025年的34.90亿元增长至2030年的363.9亿元,复合增长率达59.83%。
此外,随着算力密度继续提升,光模块从可插拔向芯片旁共封装演进,NPO/CPO光引擎作为下一代算力架构关键部件,市场规模预计从2025年的6.2亿元跃升至2030年的2041.9亿元,复合增长率高达218.69%,是一个从零到千亿级的全新赛道。
除了通信领域,硅光技术还可以复用在FMCW激光雷达、工业传感、医疗检测等场景。比如FMCW激光雷达用硅光芯片,可以大幅降低系统体积和成本,提升抗干扰能力。这意味着硅光不是单一赛道的技术,而是一个可以跨场景复用的平台型技术,长期成长边界还在不断拓宽。
近年来,从国家到地方层面,多项政策明确支持硅基光电子产业发展。工信部《电子信息制造业发展“十五五”规划》提出,重点提升8英寸及以上硅基光电子低成本规模量产能力,突破12英寸先进制程的多维异构集成关键技术,推动光电共封装芯片发展;《“人工智能+信息通信”创新发展实施意见》也提出,加强智算超节点光电互联技术攻关。此外,“东数西算”工程、算力互联互通行动计划等顶层设计,也都在间接拉动高速光互连需求。
客户结构持续优化,携手光模块龙头共同成长
作为全球领先的独立第三方厂商,羲禾科技面向全市场供应硅光集成芯片,已进入全球前十大光模块厂商中多家的供应链体系,并与其中五家建立了深入、稳定的合作关系,产品最终应用于国内外主要云服务厂商的 AI 算力集群与超大型数据中心,客户基本盘扎实。
早期因为规模较小,公司客户集中度较高。随着产品矩阵不断丰富和客户拓展,客户结构正在持续优化。招股书显示,2023年至2026年1-6月,公司第一大客户占比分别为90.90%、87.22%、60.40%和55.55%;2026年7-8月,公司对第一大客户的期后销售占比已降至45.00%,客户结构多元化趋势持续巩固,多家新客户进入前十大在手订单行列。
除了供货关系,羲禾科技还在和产业链上下游伙伴开展更深层次的技术合作,参与推动多个行业级的技术突破。
在制造端,公司助力晶圆代工厂开发12英寸硅光工艺平台,推动行业从主流的8英寸向12英寸升级。更大尺寸的晶圆意味着单颗芯片成本更低、良率更好、产能更高,这将进一步巩固硅光方案的成本优势,也让公司在未来产能竞争中占据先机。
在下游应用端,公司与产业链龙头厂商合作开发LPO(线性驱动可插拔光模块)方案。和传统带DSP的FRO方案相比,LPO方案省去了DSP芯片,大幅改善了光模块的功耗、时延和成本。公司还与国际知名云服务厂商联合将硅光集成技术应用于其数据中心,成为硅光集成技术在数据中心规模应用的全球重要里程碑。
此外,羲禾科技牵头与下游光模块厂商、头部互联网企业合作完成的 “高性能光集成与光电协同封装技术及产业化”项目,获得了 2025 年度上海市科技进步一等奖,这是对公司技术和产业化能力的双重肯定。
18.3亿募投聚焦主业,夯实长期壁垒
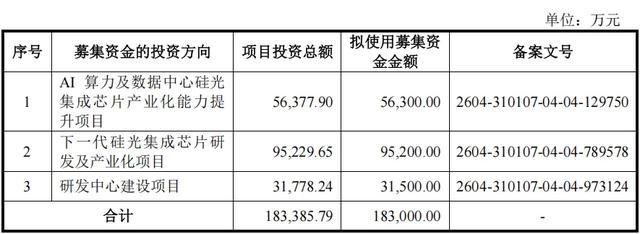
本次科创板IPO,羲禾科技拟募集资金18.3亿元,主要用于AI 算力及数据中心硅光集成芯片产业化能力提升项目、下一代硅光集成芯片研发及产业化项目、研发中心建设项目。
“AI算力及数据中心硅光集成芯片产业化能力提升项目”主要用于提升现有产品的产业化能力,扩大产能,匹配AI算力建设爆发的市场需求;
“下一代硅光集成芯片研发及产业化项目”重点研发单通道400G硅光芯片、面向NPO/CPO的多通道大带宽高密度硅光芯片等下一代产品,保障产品迭代节奏,巩固技术领先优势;
“研发中心建设项目”则将用于完善研发测试体系,储备前沿技术,拓展多场景应用,构筑长期技术护城河。
对于未来,公司坚持硅光集成技术平台定位,一方面持续向更高单通道速率、更高带宽密度、更高集成规模迭代,深耕数据通信主赛道;另一方面依托平台技术,逐步向激光雷达、工业传感、医疗等新兴领域渗透。
总体来看,羲禾科技是国内硅光产业里极具代表性的企业,公司踩中了AI算力光互连的产业浪潮,前期的技术积累已经转化为商业化成果。若本次IPO顺利通过,借助资本市场的力量,公司在技术研发、产能扩张、市场拓展上都将获得更多助力。