
北变科技父子控股近九成,营利增幅双下滑,客户集中度较高

文:权衡财经iqhcj研究员 钱芬芳
编:许辉
上海北变科技股份有限公司(简称:北变科技)拟在北交所上市,保荐机构为国金证券。截至招股说明书签署日,公司的股份总数为5,757.00万股。公司拟向不特定合格投资者公开发行股票不超过1,919.00万股(含本数,未考虑超额配售选择权)。公司及主承销商将根据具体发行情况择机采用超额配售选择权,采用超额配售选择权发行的股票数量不超过本次公开发行股票数量的15%。
北变科技拟投入募集资金4.85亿元,用于特种变压器智能制造基地建设项目、智能化信息化升级改造项目、研发中心建设项目和补充流动资金。报告期内,公司不存在股利分配的情形。
实控人系父子三人,合计控股87.02%,合资孙公司遭问询;营收净利增幅双双下滑,经营现金流起伏,毛利率一路下滑;研发费用率一路下滑,直接材料占比高;客户集中度相对较高,应收账款和存货双双走高。
实控人系父子三人,合计控股87.02%,合资孙公司遭问询
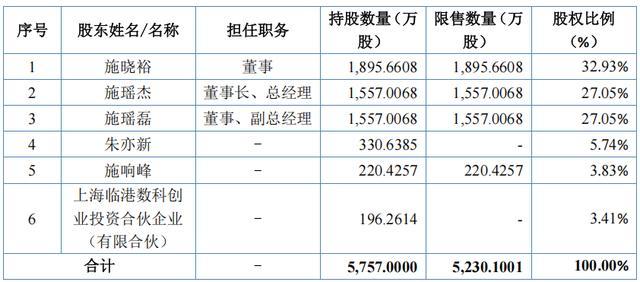
截至招股说明书签署日,施晓裕为公司董事,直接持有公司1,895.6608万股股份,持股比例为32.93%,系公司控股股东。施晓裕之子施瑶杰为公司董事长、总经理,直接持有公司1,557.0068万股股份,持股比例为27.05%;施晓裕之子施瑶磊为公司董事、副总经理,直接持有公司1,557.0068万股股份,持股比例为27.05%。截至招股说明书签署日,施晓裕、施瑶杰、施瑶磊已签署一致行动协议,三人合计直接控制公司87.02%的股份,系公司的共同实际控制人。施晓裕1967年生,高中毕业至2000年,从事电表箱、注塑机、铝板等个体经营。招股书未披露1988年生的施瑶杰和1992年生的施瑶磊教育背景。
施晓裕、施瑶杰、施瑶磊已于2024年5月7日签署《一致行动协议》,为保证各方做出相同的意思表示,各方在行使股东权利或董事权利前,应进行充分沟通和协商,必要时应召开一致行动人会议讨论,并达成一致意见。若各方就某些问题无法达成一致意见,其他各方应当与施晓裕的意思表示保持一致,以施晓裕的意见作为一致行动的意见,且该意见对全体一致行动人均具有约束力,其他各方不得作出与施晓裕意思表示相悖或弃权的意思表示。协议有效期自协议签署之日起计算,至公司成功上市之日起三年,有效期届满后,经各方协商一致,可以续展。
持股3.83%的施晓裕与施响峰为兄弟关系,持股5.74%的朱亦新,1971年生,1991年7月至2000年5月,亦从事电器销售个体经营。公司不存在已经制定或正在实施的股权激励计划及相关安排,不存在其他可能导致公司股权结构变化的事项。
2024年5月,公司注册资本由5,550万元增至5,745.8824万元,本次增资由临港数科向公司出资3,000万元,认购公司新增注册资本195.8824万元,约定了优先认购权、反稀释权、创始股东股权转让限制、优先购买权、随售权等特殊投资条款。2025年11月,公司及相关股东施晓裕、施瑶杰、施瑶磊、朱亦新、施响峰与临港数科签署了解除特殊投资条款的补充协议,根据该等补充协议,相关特殊投资条款自始无效且仅在公司未成功挂牌新三板、公司未成功在北交所上市且公司终止在新三板挂牌时恢复效力。
北变科技子公司浙江北变与瑞腾智能共同出资设立腾屹电气,旨在通过腾屹电气竞拍取得相关产业园区工业用地;公司持股55.51%,确认腾屹电气为联营企业。腾屹电气聘请金点企业服务(温州)有限公司提供代理记账等服务;截至报告期末,腾屹电气中归属于浙江北变的总资产为6,266.25万元、净资产为1,488.60万元。截至报告期末,公司向腾屹电气预付工程款余额5,275.58万元,主要为厂房建设相关款项;由于相关房产转移尚未完成,公司向其租赁相关房产用于生产经营,相关预付工程款亦暂未结转。
营收净利增幅双双下滑,经营现金流起伏,毛利率一路下滑
北变科技是一家专业从事应用于高效节能、新能源、新基建等领域的特种变压器产品研发、生产和销售的高新技术企业。核心产品为移相整流变压器,主要应用于钢铁、机械、电力、冶金、石化等领域的工业控制及节能环保场景,同时围绕数据中心/算力中心、风光电、储能、充电桩等新兴应用场景打造了丰富的产品矩阵。
权衡财经iqhcj查阅招股书,2023年-2025年,公司营业收入分别为2.771亿元、3.758亿元和4.386亿元,2024年和2025年营收增幅分别为35.62%和16.71%;各期净利润分别为4295.73万元、5141.54万元和5284.67万元,2024年和2025年净利润增幅分别为19.69%和2.78%。
报告期内,公司经营活动产生的现金流量净额分别为1,230.32万元、-1,919.08万元和2,516.89万元,公司经营活动产生的现金流量净额变动幅度较为明显,主要系各期存货、经营性应收项目和经营性应付项目变动所致。
公司所处的输配电及控制设备行业的下游应用领域包括化工、冶金、工业控制、光伏风电、储能、数据中心及算力中心、充电桩等,该等下游应用领域分布较为广泛、周期性较强,与国民经济发展景气程度周期基本一致,下游行业的发展速度、景气程度直接影响输配电及控制设备行业的产品需求。
近年来,随着光伏风电、储能、数据中心及算力中心、充电桩等新兴市场的高速发展,公司变压器产品面向的下游市场空间持续拓展,但目前相关市场的整体产业格局尚未定型,国内下游领域参与企业较多、市场竞争较为激烈。
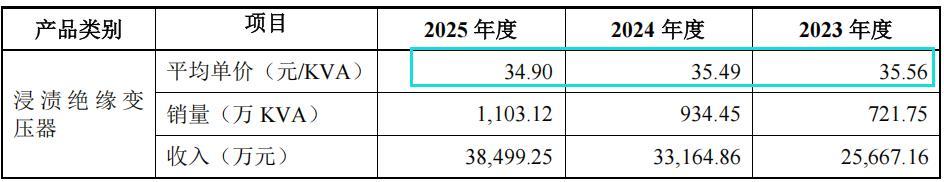
北变科技产品主要为浸渍绝缘变压器、树脂绝缘变压器产品,报告期内,公司浸渍类变压器收入分别为2.567亿元、3.316亿元和3.85亿元,占主营业务收入比例分别为94.13%、89.52%和89.28%,金额呈现逐年上升趋势,是公司的主要收入来源;公司树脂绝缘变压器收入分别为1,600.58万元、3,884.37万元和4,515.34万元,占主营业务收入比例分别为5.87%、10.48%和10.47%,金额、占比总体呈现增长态势。
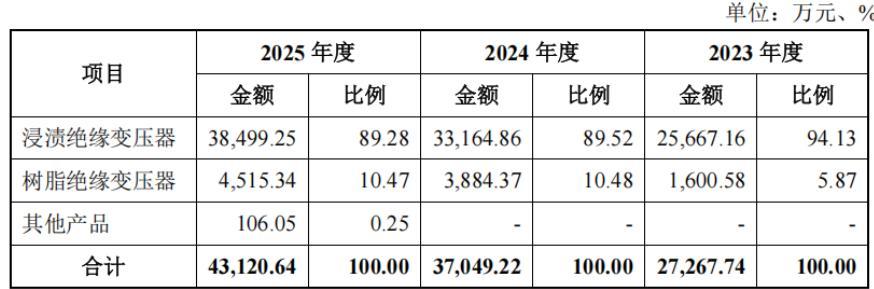
报告期内北变科技浸渍绝缘变压器的平均销售单价分别为35.56元/KVA、35.49元/KVA和34.90元/KVA,呈下降的总体趋势,主要原因系一方面,针对长期合作的客户,公司对其所销售产品的技术方案成熟、客户需求把握的准确性较高,具备适当降价的条件,通过合理调整售价,进一步巩固客户合作黏性、提升产品市场份额;另一方面,在历史上多次报价的过程中,客户也对公司的整体报价水平等情况具备一定了解,在工业企业普遍降本增效的大背景下,公司会与下游客户协商就成熟产品适当降价,使得销售单价整体略有下降。
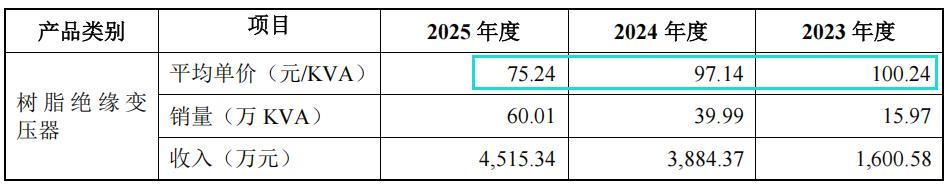
销售单价方面,报告期内北变科技树脂绝缘变压器产品平均单价分别为100.24元/KVA、97.14元/KVA和75.24元/KVA,2025年公司为进一步优化市场布局、提升树脂绝缘变压器的行业市场地位,积极拓展储能领域的市场需求。考虑到储能领域部分产品工艺设计相对常规,为夯实客户合作基础、快速打开新兴应用市场空间,公司在业务拓展初期采取具备市场竞争力的定价策略,单位售价水平相比定制化程度较高的新能源领域产品偏低,使得2025年公司树脂绝缘变压器产品销售单价有所下降。
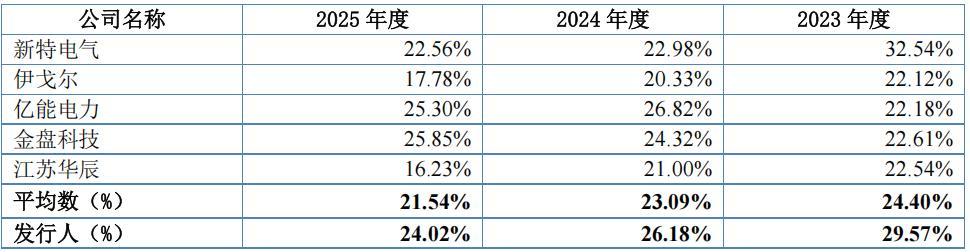
报告期内,北变科技主营业务毛利率分别为28.95%、25.27%以及22.84%,整体有所下滑。公司综合毛利率分别为29.57%、26.18%和24.02%,高于同行业可比公司平均毛利率分别为24.40%、23.09%和21.54%。
报告期内,公司的非经常性损益主要系公司取得的政府补助,各期非经常性损益净额占净利润的比重分别为6.06%、4.57%和2.56%,计入当期损益的政府补助分别为280.86万元、244.23万元和140.38万元;扣除非经常性损益后的净利润分别为4,035.41万元、4,906.39万元和5,149.55万元。
研发费用率一路下滑,直接材料占比高
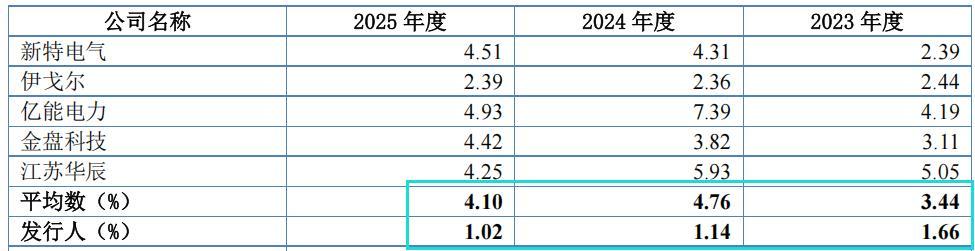
报告期内,北变科技销售费用率分别为1.66%、1.14%和1.02%,主要系公司营业收入增长较快,销售费用率有所降低。公司销售费用率低于可比公司平均销售费用率3.44%、4.76%和4.10%。
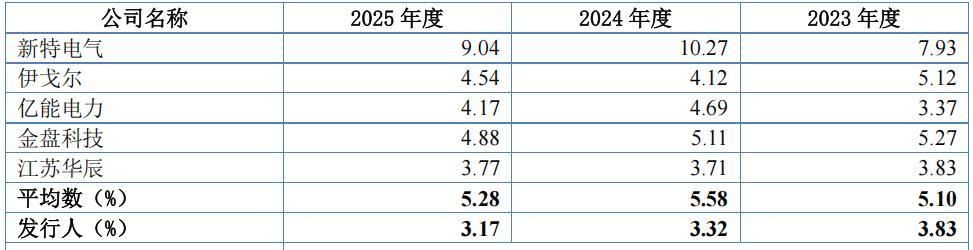
报告期各期,报告期内,公司研发费用分别为1060.76万元、1247.61万元和1,389.52万元,研发费用率分别为3.83%、3.32%以及3.17%,公司的研发费用率一率下滑,低于可比同行均值5.10%、5.58%和5.28%。
北变科技变压器产品的原材料包括铜、铝、钢等金属制品,报告期内公司产品成本中直接材料占主营业务成本比例分别为81.91%、82.22%、82.26%,占比较高。报告期内铜价曾一度出现过价格大幅波动,如果包括铜在内的公司主要原材料价格在未来出现大幅上升,将可能抬高公司产品成本从而对公司的业绩产生不利影响。
报告期内,公司向前五大供应商采购占比分别为51.71%、52.04%和51.31%,前五大供应商及采购占比存在一定变动主要系公司依据业务实际需要作出相关调整导致。
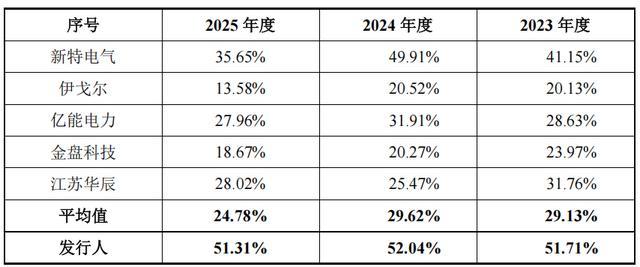
北变科技供应商集中度较高的情况与行业内新特电气基本一致,但高于同行业可比公司平均水平,主要原因是:相较于同行业可比公司普遍经营多类产品,北变科技专注于变压器品类,原材料种类相对较为集中,其中直接材料以硅钢片、铜铝电磁线为主,公司基于批量采购提高议价能力的考虑,适当加大部分长期稳定合作供应商的采购规模,导致采购集中度相对较高。
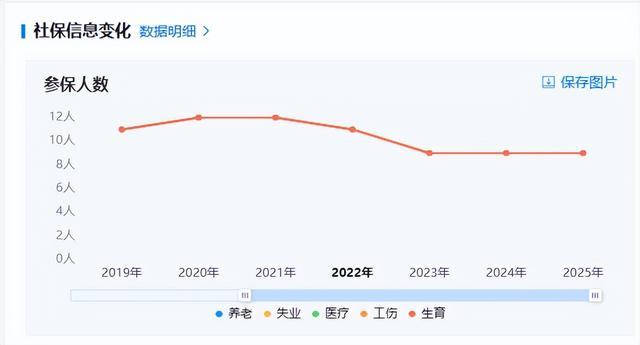
上海沫远实业有限公司常年居北变科技第一大供应商,向公司销售电磁线4,556.06万元、5,889.90万元和5,278.03万元,占比达27.28%、23.63%和17.88%,其参保人数均在10人上下。
客户集中度相对较高,应收账款和存货双双走高
北变科技主要产品已进入知名企业的供应链体系,产品市场认可度高。主要客户包括汇川技术(300124)、英威腾(002334)、阳光电源(300274)、禾望电气(603063)、上海电气(601727)、中恒电气(002364),以及维谛技术(VRT)、施耐德(SCHN)等国内外知名上市公司。尤其在高压变频器市场,公司与占据了全球75%左右市场的前八大中高压变频器厂商均建立了业务合作。
具体应用方面,公司的变压器产品已在北京大兴国际机场、阿里巴巴云计算中心、重庆渝北空港换电站、张北试验风场、核聚变实验装置(“人造太阳”)、“一带一路”工程刚果油田合作项目等多个重大民用或商用项目中实现应用,在相关的细分领域形成了成功经验、业绩积累。
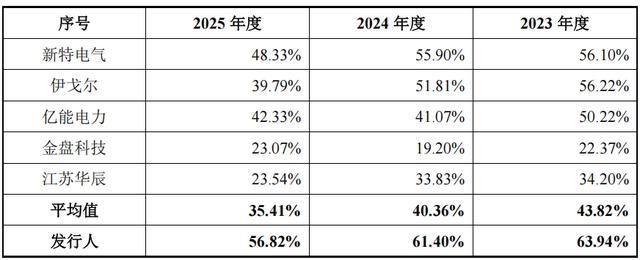
报告期各期北变科技对前五大客户的销售收入占营业收入比例分别为63.94%、61.40%、56.82%,占比均超过50%,客户集中度相对较高。公司前五大客户的集中情况与行业内主要公司新特电气、伊戈尔等基本一致,但高于同行业可比公司平均水平43.82%、40.36%和35.41%。
中恒电气为北变科技2025第三大客户,向公司采购变压器及其他达3,792.37万元,占比8.65%,据中恒电气2025年年报显示,第五大供应商销售额为37,922,796.46元,占比2.63%,两者差了个小数点数,要么是点28,要么是点37。
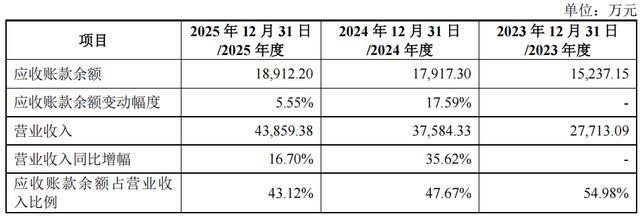
报告期各期末,北变科技应收账款账面价值分别为1.426亿元、1.677亿元和1.774亿元,占流动资产的比例分别为62.48%、53.73%和49.37%,应收账款金额较大且占流动资产的比例较高,呈现逐年增长趋势。报告期各期末,公司应收账款余额分别为1.524亿元、1.792亿元和1.891亿元,占当期营业收入的比例分别为54.98%、47.67%和43.12%。
报告期各期末,公司存货账面净值分别为3,352.78万元、5,201.88万元、7,110.81万元,占流动资产的比例分别为14.69%、16.67%、19.79%。报告期内,公司存货周转率分别为5.67、6.10、5.24。
北变科技特种变压器智能制造基地建设项目投资额2.569亿元,其中建设投资2.377亿元,铺底流动资金为1,920.60万元。项目达产后,可实现年产3,800台特种变压器的生产规模。本次募集资金1.1亿元拟用于补充流动资金。
注册制下,IPO企业更应该注重信披质量,其经营指标能否满足上市要求,后续的可持续经营状况,行文有限,权衡财经iqhcj无法一一指明,本文行文均来自信源,也仅为权衡财经iqhcj提醒利益相关方投资者更应关注的企业风险所在,不作全面的参照,建议投资者查阅IPO企业的完整招股书做决策。