
汇绿生态分步收购的“前低后高”避高额商誉?否认一揽子交易 业绩承诺疑似踩线

核心观点:汇绿生态分步收购钧恒科技究竟有没有构成一揽子交易嫌疑?颇为不解的是,公司仅用4.9亿锁定标的51%控股权,为何又再次高溢价耗资11.27亿买下剩余的49%的少数股权?公司分步收购采取“前低后高”的交易安排又是否有意规避高溢价并购带来的商誉?其分步收购背后有没有藏“财技”?
近日,汇绿生态发布关于重大资产重组进展的提示性公告。
此前,汇绿生态拟向彭开盛、谢吉平、陈照华、徐行国、顾军、刘鹏及同信生态环境科技有限公司等7名交易对方,以发行股份及支付现金的方式,购买其合计持有的武汉钧恒科技有限公司(简称“钧恒科技”)49%股权,交易价格为11.27亿元。其中以发行股份方式支付8.45亿元,现金对价2.82亿元。交易完成后,公司将持有武汉钧恒100%股权。发行股份购买资产的发行价格为7.89元/股,发行股份数量总计107,129,275股。
公司再次强调,本次交易构成关联交易及重大资产重组,但不构成重组上市。截至本公告披露日,本次交易方案尚需履行多项审批程序方可实施,包括但不限于深交所审核通过、中国证监会予以注册等。
需要指出的是,汇绿生态已经拿下钧恒科技控股。为何此次又再次高溢价收购少数股权,这交易背后究竟有没有构成一揽子交易嫌疑?分步收购背后又有何“财技”?
是否存在构成一揽子交易嫌疑?
事实上,从2024年6月首次入股至今,汇绿生态通过受让老股、认购新增注册资本、受让少数股权等多重安排,逐步拿下钧恒科技全部股权。
2024年6月,汇绿生态首次以1.95亿元受让杭实清紫、聚合鹏飞合计持有的钧恒科技30%股权,对应整体估值6.5亿元。当时基准日为2024年3月31日,收益法评估值6.58亿元,经协商最终以6.5亿元定价。该笔老股转让的单价为42.32元/出资额。
2024年10月,增资至35%。 钧恒科技注册资本由5000万元增至5384.62万元,汇绿生态认购新增的384.62万元出资额,作价5000万元,增资单价13元/出资额,对应整体估值仍为6.5亿元。
2025年2月,拿下控制权。 钧恒科技再次增资,注册资本由5384.62万元增至7247万元。汇绿生态出资2.458亿元认购新增的1862.38万元出资额,增资单价13.2元/出资额,对应整体估值6.6亿元。增资完成后,汇绿生态持股由35%升至51%,钧恒科技纳入合并报表范围。此次增资的定价依据,是基准日为2024年9月30日的收益法评估。当时钧恒科技合并报表净资产为2.09亿元,收益法评估值6.61亿元,评估增值4.52亿元,增值率216.83%。
此次收购,公司却再次高溢价收购少数股权,即拟以11.27亿元购买钧恒科技剩余49%股权。按此计算,标的整体估值达到23亿元。此次收购的定价基准日为2025年6月30日。钧恒科技归母净资产为5.52亿元,收益法评估值23.06亿元,评估增值17.54亿元,增值率317.72%。
至此,我们疑惑的是,公司上述分步收购是否构成一揽子交易?
根据《企业会计准则第33号——合并财务报表》以及《企业会计准则解释第5号》规定:“各项交易的条款、条件以及经济影响符合下列一种或多种情况,通常表明应将多次交易事项作为“一揽子交易”进行会计处理:①这些交易是同时或者在考虑了彼此影响的情况下订立的;②这些交易整体才能达成一项完整的商业结果;③一项交易的发生取决于其他至少一项交易的发生;④一项交易单独考虑时是不经济的,但是和其他交易一并考虑时是经济的。”
从上述交易看,有两大疑问待解释,其一,公司拿下汇绿生态已经前三步累计投入4.918亿元拿下51%股权,相比剩余49%的11.27亿元显然更划算,为何公司又再次高溢价耗资更大成本进一步全资控股?其二,控股权价值来自能决定经营与人事、分红政策、资产处置与再融资、退出时点,并能并表获得报表效应;而少数股东只有收益权与知情权,且流动性差,通常具有一定折价。我们注意到,公司在拿下标的控股权时其收购价格(此时整体对价6.6亿元)与此次少数股权(此时整体对价23亿元)存在显著价格差异,这种交易定价又是否合理?
分步收购的“前低后高”藏财技?
公司在分步收购过程为何出现前低后高?这种交易背后又暗藏何种财技?
公司累计投入4.908亿元拿下51%股权,最后一步再付11.27亿元拿下49%。按此计算,汇绿生态取得钧恒科技100%股权的累计投入约16.18亿元。假设一步到位,当时标的净资产大概2亿元左右,由于高溢价收购则汇绿生态形成商誉或将达到14亿元左右。
然而,此次汇绿生态采取了“前低后高”,即控股时低价收购,少数股权后再高溢价收购后,其商誉确认则将大幅降低。
根据《企业会计准则第33号——合并财务报表》第四十七条明确:母公司购买子公司少数股东拥有的股权,合并报表中,新取得长期股权投资的成本与按新增持股比例计算应享有子公司自购买日持续计算的净资产份额之间的差额,调整资本公积(资本溢价或股本溢价);资本公积不足冲减的,调整留存收益。这条规则核心就是是否在同一控制下合并。即按现行分步处理——先确认51%控制权、形成约1.95亿元商誉,再以少数股权收购方式取得剩余49%——23亿元的高估值不会产生新增商誉。
对于是否构成一揽子交易安排,公司在监管问询回复时给予了否认。而同一标的、相隔约16个月,相关交易对价差2.39倍(按整体估值口径约3.5倍)是否有充分依据,公司解释称主要行业景气叠加标的自身盈利跃升等导致。
标的业绩承诺踩线?核心竞争力待考
对于此次为何进一步收购少数股权,公司在草案中解释称,本次交易前,上市公司已持有标的公司51.00%股权,上市公司拟通过本次交易收购标的公司少数股权,有利于进一步增强上市公司对标的公司的控制,强化上市公司在光模块行业的产业布局。
草案显示,标的公司确立以光模块、AOC和光引擎等光通信产品为标的公司核心产品。标的公司核心产品在市场上需求稳定,报告期内,标的公司聚焦核心产品的升级与销售,核心产品合计占各期主营业务收入比例分别为93.55%、92.94%和97.95%。
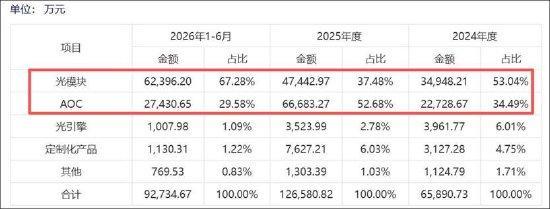
我们注意到,公司收购的标的毛利率不仅大幅低于同行,同时也呈现出波动状态。2024年至2026年上半年,公司的光模块的毛利率分别为29.34%、17.36%、24.38%。
对于公司的核心业务毛利率波动,公司解释称,2025年光模块、AOC毛利率下滑主要为迅速提升市场份额、进一步增加与核心客户的粘性,标的公司根据市场情况对光模块和AOC的销售价格进行调整所致。换言之,公司似乎通过以价换量。最近一期,标的公司光模块毛利率回升,主要系800G和1.6T光模块产品销售占比增长较大所致。
需要指出的是,此次标的资产的毛利率大幅低于行业均值。2026年上半年,其毛利率为21%,而同行均值达到36.78%。
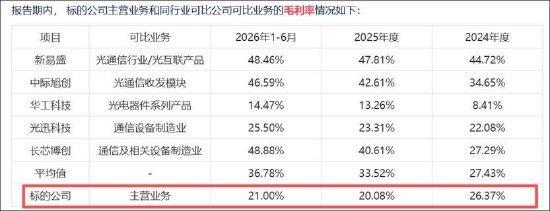
公司毛利率如此低于同行水平,是否意味着其产品竞争力有待提升?
事实上,我们从公司产品结构或看出行业差距。在回复问询函中显示,2025年上半年,标的资产的光模块与AOC合计占总收入88.36%,其中200G/400G系列合计占比54.52%,800G光模块实现收入7,285.89万元、占总收入11.95%;低速(100G及以下)产品占比持续收缩。换言之,真正代表AI算力需求的高速率产品,占比刚过一成。在这种情况下,标的公司的研发投入还在逐年下降。最新草案报告期期内,标的的研发费用占收入比重为8.90%、5.84%、3.39%。
此外,公司业绩承诺疑似踩线。
此次少数股权收购附有业绩承诺。即按2025年10月披露的首版重组草案,业绩承诺方彭开盛、陈照华对钧恒科技设置三年对赌:2025年、2026年、2027年扣非归母净利润分别不低于1.39亿元、1.83亿元、2.32亿元,合计5.54亿元。钧恒科技2025年扣非归母净利润为1.3584亿元,较原2025年承诺数1.3919亿元差约334.59万元。 按原补偿条款,首年实际数达到承诺数90%以上可豁免补偿义务,1.3584亿元对应完成率仅为97.6%。
草案同时预留了双轨机制——若标的资产未能在2025年完成交割,承诺期顺延至交割完成后连续三个会计年度。在修订稿正式将承诺期重列为2026年度、2027年度、2028年度分别不低于1.83亿元、2.3163亿元、2.9228亿元,三年合计7.0691亿元。