
湖南裕能推2026年股权激励 考核指标“双轨制”避免单一指标失真

近日,磷酸铁锂龙头湖南裕能新能源电池材料股份有限公司(以下简称湖南裕能)交出了一份令行业侧目的中报成绩单后,又马不停蹄地抛出了一份覆盖368人的股权激励草案。10月13日,该公司正式披露限制性股票激励计划,拟以26.18元/股的价格向董事、高管及核心骨干授予不超过2529.26万股第二类限制性股票。这距离该公司上半年净利暴增853.51%的业绩发布,才过去不到两个月。
从“以量取胜”向“量价齐升” 上半年净利润增长超8倍
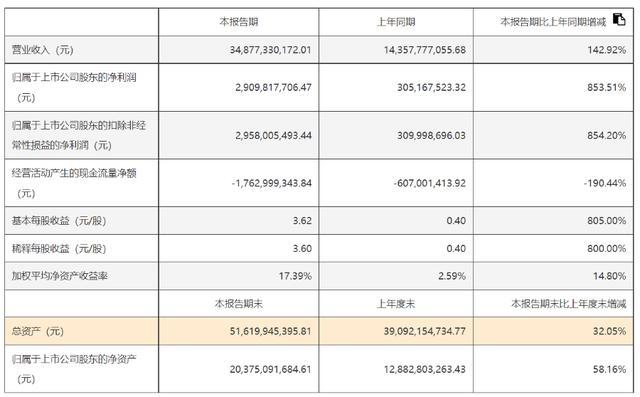
2026年上半年,湖南裕能实现营业收入348.77亿元,同比增长142.92%;归母净利润29.1亿元,同比增幅高达853.51%。业绩增长幅度惊人,但放在磷酸铁锂行业复苏的大背景下,并不算完全意外。
今年上半年,湖南裕能磷酸盐正极材料销量达到66.72万吨,同比增长38.77%,产能利用率高达95.92%。更值得关注的是其高端产品销量约41.67万吨,占比提升至62.46%;储能领域产品占比也攀升至约53%。这意味着该公司正在从“以量取胜”向“量价齐升”转型。
此外,毛利率的变化更能说明问题。磷酸盐正极材料业务毛利率达到14.81%,同比提升了7.84个百分点。7月中旬,该公司向客户发出涨价函,自8月1日起全系列产品统一上调2000元/吨,且“落地情况良好”。在行业经历了漫长的价格战后,龙头企业的议价能力正在回归。
激励方案的几处细节值得琢磨
此次,该公司发布的股权激励计划的授予价格为26.18元/股,是公告前20个交易日股票交易均价52.35元的50%,刚好踩在监管允许的定价下限。换句话说,该公司选择了规则范围内对激励对象最有利的定价方式。按当前股价计算,激励对象一旦满足归属条件,仅账面浮盈就接近一倍。
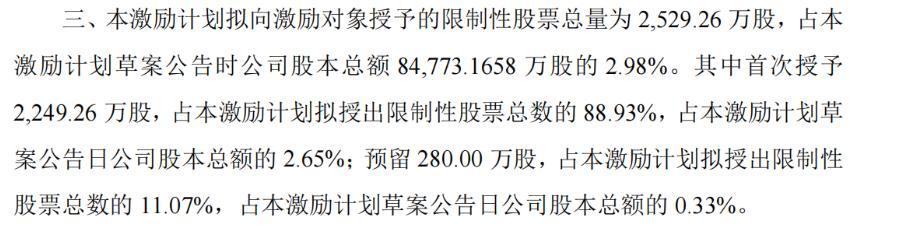
《电鳗财经》注意到,湖南裕能的此次激励力度不小,首次授予2249.26万股,加上预留的280万股,占公司总股本的2.98%。激励对象不超过368人,其中董事长谭新乔获授180.77万股,11名董事及高管合计获得646.41万股,剩余约1602.85万股分配给357名核心骨干人员。
不过,这份方案真正的看点不在分配表上,而在业绩考核目标里。
首次授予的限制性股票对应2027至2029三个考核年度,磷酸盐正极材料销量目标分别为190万吨、230万吨和270万吨,净利润目标分别为38亿元、45亿元和55亿元。要知道,2025年该公司全年净利润12.7亿元。从12亿到38亿,难度似乎有点儿大。
但如果对标该公司上半年的业绩势头,2026年全年湖南裕能预计净利润大概率在50亿元以上,2027年38亿的目标似乎并不算激进。但需要注意的是,激励方案中的净利润考核口径会剔除股权激励和员工持股计划的股份支付费用,实际考核基数会比账面利润更“干净”。
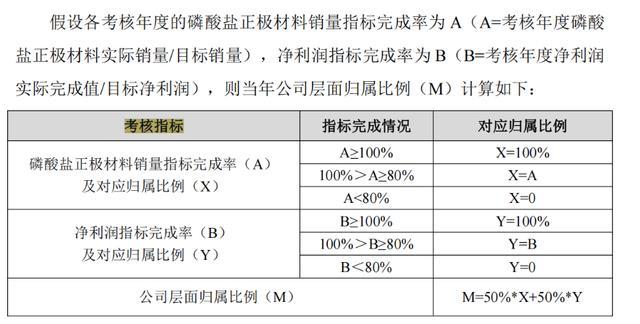
另一个需要关注的点是考核指标的“双轨制”。销量和净利润各占归属比例的50%,完成率低于80%则该项归零。这种设计的好处是避免单一指标失真,但风险在于——如果行业景气度下行,两个指标可能同时承压,激励效果会大打折扣。
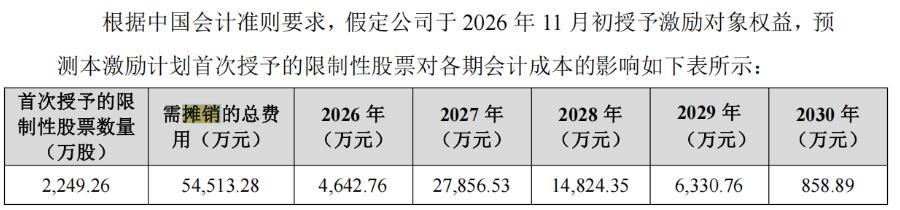
根据草案披露的测算,首次授予的2249.26万股限制性股票,预计需要摊销的总费用约5.45亿元,其中2027年摊销金额最高,达到2.79亿元。公司在公告中表示“影响程度不大”,但考虑到激励计划实施期间恰好与贵州瓮安240亿元矿化一体项目、西班牙海外基地建设等大规模资本开支重叠,财务压力不可忽视。
就在8月中旬,湖南裕能刚刚向港交所递交了H股上市申请,而此前4月才完成47.88亿元的A股定增。密集的融资动作与产能扩张计划相互交织,侧面反映出公司对资金的需求并不轻松。
业内人士指出,湖南裕能这份激励方案在设计上是成熟的——定价踩线、考核双轨、归属分三批、预留部分灵活安排,基本把能做的“技术动作”都做到位了。但股权激励从来不是简单的利益分配游戏,它本质上是一份公司与核心团队之间的“对赌协议”。