
扛不住了,中塑股份从560跌到140创新低,跌幅75%,巨亏42万

56万追中塑,账户绿得像个抹茶奶盖。
我是琪琪。10月14日收盘后,阿珠把吸管咬扁,手机往桌上一扣:“你上市首日说560是黄金坑,今天它给你埋到138了。”
事情只在9月22日发生过。中塑股份(301686)那天登陆创业板,发行价55.28,开盘267.76,午后两度临停,盘中最高580,收盘433,单日涨683.29%,换手90.03%。
580往回掉到560那几分钟,我手一抖:1000股,56万出去了。
后面不是回调,是定价回归。
9月23日开盘就跌逾20%,收283.50。
9月24日258.08,9月28日231.67,9月29日192.06,9月30日165.82。
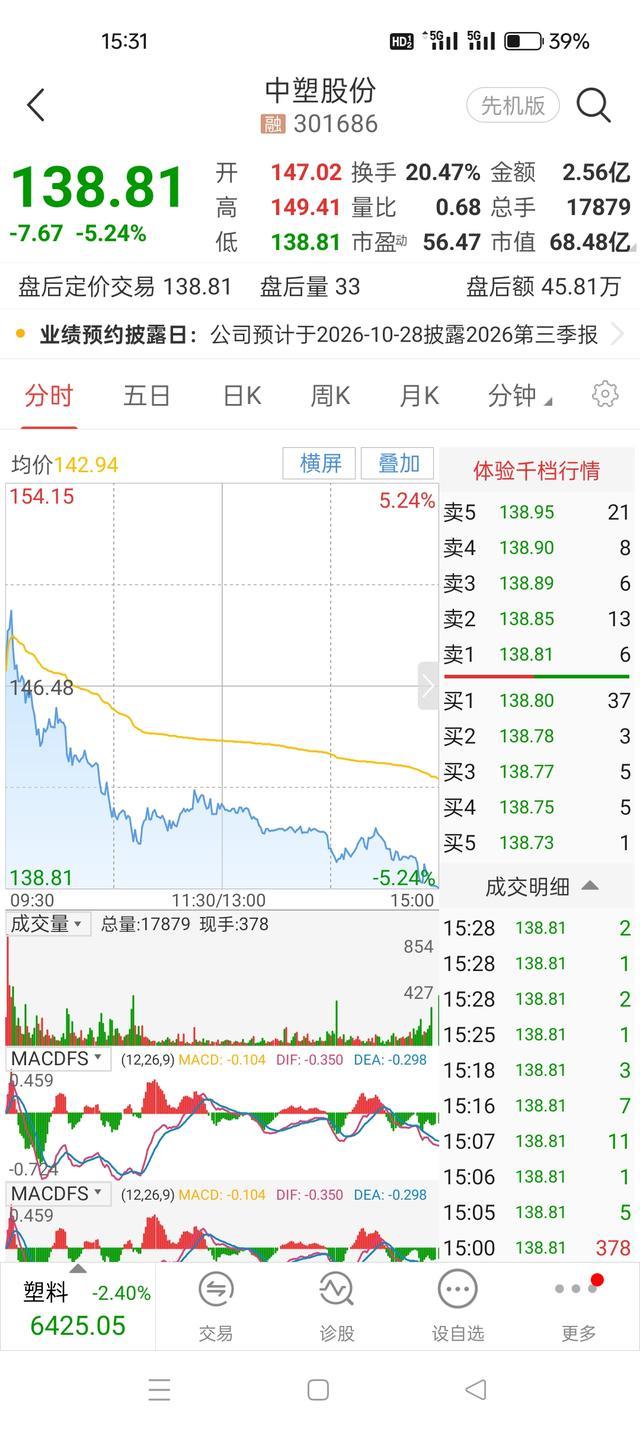
10月8日160.61,10月9日150.91,10月12日149.51,10月13日146.48。
10月14日开盘147.02,最高149.41,最低138.81,收138.81,跌5.24%,换手20.47%——上市以来最低价。
我按开APP:138.81×1000=13.881万。
56万−13.881万=42.119万。
从560到138.81,亏75.2%;从580高点回撤76.1%。我虽没踩到580,也够疼。
阿珠说:“你买的不是公司,是‘新股肯定有人接’。”
关掉分时才看清:9月22日晚公司自己发风险提示,收盘433时静态市盈率168.38倍,同行业才29.02倍;短期波动加剧、换手高,存在快速上涨后大幅回调风险。创业板前5日不设涨跌幅,之后±20%。
580那场热闹,公司自己都没认。
中塑不是空壳。国家级专精特新重点“小巨人”,做改性PC、PC/ABS、PA、PPA、PBT、PET,还有LDS、NMT、超耐高温特种尼龙。2023—2025年营收5.37亿、7.00亿、7.49亿,扣非归母7924.10万、9256.66万、1.23亿;2026上半年营收4.43亿,同比+31.38%;预计前三季营收同比+40.27%至47.59%。
直接客户有富智康、华勤、闻泰、龙旗、长盈、歌尔、瑞声、领益、立讯;终端进三星、华为、小米、OPPO、传音。2025年新能源汽车+储能改性塑料营收破1.5亿,进了比亚迪、小鹏,也服务安克、正浩。
但首发流通盘只有873.31万股,占总股本17.70%。 少量资金就能把价格顶飞,90%换手意味着首发筹码一天基本换一遍。后面二十多个交易日发生的,不是“好公司跌了”,是“情绪溢价被一层层剥掉”。
9月22日晚上我睡不着,以为明天能财务自由。
9月23日傻了。
9月29日不敢点证券APP。
10月14日,反而麻木了——绿得跟奶茶店那杯抹茶一样。
凌晨两点我还干过蠢事:翻龙虎榜,看“拉萨天团”哪个营业部买得多,就觉得有资金认可。后来阿珠说:“新股前五天龙虎榜是筹码对倒,不是研报。”
现在138.81,总市值68.48亿,TTM市盈率53.35倍。比580时213亿市值安静太多。 但安静不代表底部:直接材料成本占主营成本九成以上,聚碳酸酯、助剂、色粉跟原油和石化中间体走,汽车料占比上来还会拉低毛利率。
42万换来的话很朴素:
560买的是疯钱,55.28买的是工厂。
发行价之上那几百块,不是公司多值钱,是别人愿意为“新股神话”多付的门票。
阿珠走的时候把奶茶盖一盖:“新股前五天,K线是赌场,发行价才是说明书。”
我点了头。
K线不会还我42万,但至少下次我看到“上市首日涨683%”,先问一句:这价格,是工厂值钱,还是情绪值钱?
散户日记,非投资建议,无资质财经内容。次新股上市初期无涨跌幅限制,波动极大;公司披露信息不等于买卖结论,决策请以自身风险承受能力为准,别把上市首日的换手率当成共识。