
茶百道停牌,揭开港股IPO人为操纵内幕!普通人如何甄别?

10月14日晚间,恒生指数公司公告,因茶百道(2555.HK)于香港联交所上市之股份受监管机构调查而停牌,将其从恒生指数系列中剔除。
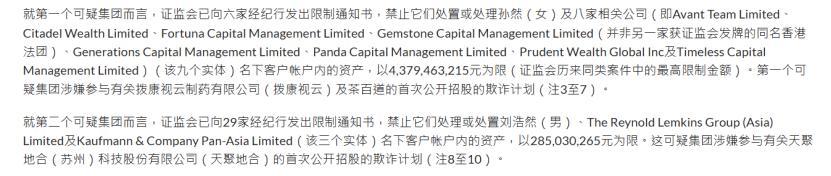
官网显示,香港证监会对涉嫌操纵IPO公开招股的集团采取行动,并于10月13日上午9时起暂停茶百道的股份交易,原因是茶百道IPO公开招股可能曾被人为操纵,意图就茶百道的股份需求营造非真实的表象。
今年9月10日,香港证监会关注到拨康视云(2592.HK)IPO公开招股可能存在人为操纵、以营造对拨康视云股份需求的假象,调查暂停了拨康视云的股份交易。茶百道是近期因IPO公开招股存在人为操纵而停牌第二家上市企业。
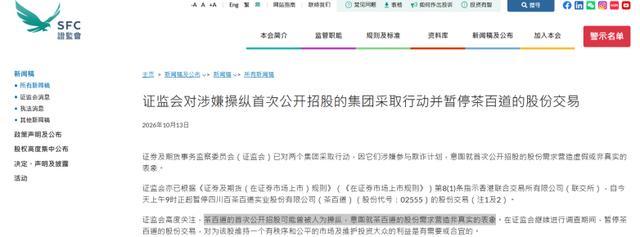
与前次停牌拨康视云的公告内容不同,香港证监会在本次停牌茶百道的公告中,列出了涉嫌参与IPO公开招股人为操纵的两大可疑集团,并披露了其与IPO企业之间的或有关联,揭开港股IPO发行背后的人为操纵内幕。
两大集团涉嫌参与IPO欺诈计划
根据公告,香港证监会已经限制了以孙然(女)、刘浩然(男)二人为首的相关公司分别对应的9个、3个实体名下的账户资产,限制金额上限分别为43.79亿港元、2.85亿港元,其中孙然及相关公司涉嫌参与有关拨康视云、茶百道IPO公开招股的欺诈计划,而刘浩然涉嫌参与有关天聚地合(2479.HK)IPO公开招股的欺诈计划。
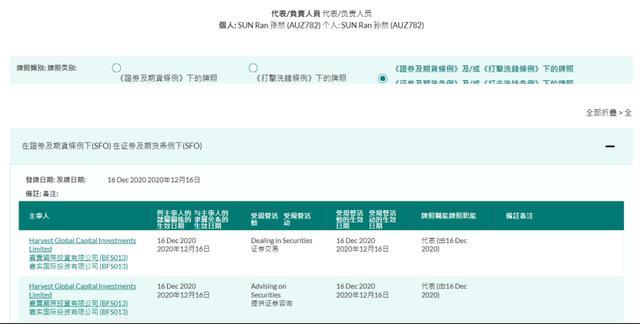
香港证监会官网还显示,孙然目前是挂靠在嘉实国际投资有限公司旗下的持牌代表,她于2020年12月16日至今任职嘉实国际投资有限公司的持牌代表。
牌照历史纪录显示,孙然此前曾经任职华夏基金(香港)有限公司、华兴证券(香港)有限公司、摩根士丹利亚洲有限公司、高盛(亚洲)有限责任公司等机构的持牌代表。
与孙然不同的是,香港证监会公众纪录册检索不到刘浩然的持牌代表/RO牌照登记记录。
不过,公开资料显示,刘浩然是瑞凯集团(The Reynold Lemkins Group)的创始人和实控人,瑞凯集团在业务模式上定位为单一家族公司,主营业务之一是港股IPO基石投资、国际配售托底业务。
刘浩然曾以港股IPO基石投资者身份接受媒体采访,主动介绍瑞凯集团的IPO托底投资模式,即在IPO前夕以基石投资者身份承接配售份额,并宣称可以带动认购热度,最终实现“利他终利己”。
除了被香港证监会指出曾经参与天聚地合的IPO招股,刘浩然还曾在接受媒体采访中主动分享飞天云动、凌雄科技等IPO案例,解释其“做IPO雪中送炭资金”的投资逻辑。
以秘密方式操纵IPO资金闭环
在公告中,香港证监会还表示,上述两家可疑集团涉嫌参与IPO公开招股的欺诈计划,当中部分IPO公开招股所得款项可能已根据上市公司与该等集团之间未有披露的协议,被转离有关公司,作所谓的金融产品投资之用。
该等协议可能促使首次公开招股所得款项暗中回流至主要首次公开招股承配人或其关连人士。
以茶百道IPO项目为例证,即茶百道或与上述可疑集团签订了未对外披露的秘密协议,把一部分IPO募集资金以金融产品投资的名义转出茶百道,最终流回刚刚出资参与了茶百道IPO招股认购/配售的IPO承配人或承配人关联方。
上述以未披露协议(抽屉协议)+IPO资金回流方式所形成资金闭环,属于港股IPO重点打击的典型造假模式。
该模式背后,上市公司不但违反了信披规定,未按照监管要求公开披露所有重大合同、募资资金安排,还帮助IPO承配人以“空手套白狼”的形式完成了IPO认购和配售,制造IPO认购火热的假象,属于欺诈发行情形。
对于上述违规行为对港股市场的影响,北京大成(深圳)律师事务所合伙人徐霜律师向南都记者表示,主要会破坏港股IPO市场的发行定价机制,损害不知情新股投资者的利益,新股投资者将会更加审慎地参与新股认购,后续IPO审核、发行的难度将会进一步增加。
这一点或也可从茶百道上市后的股价表现窥见一二。2024年4月23日,茶百道以17.5港元/股在港交所发行上市,募资25.86亿港元,成为该年港股最大规模IPO。
然而,上市首日,该公司开盘直接破发,盘中最高价仅15.74港元/股,收盘价为12.8港元/股,较发行价单日下跌26.86%。
而自2024年上市至今已有两年多,茶百道股价一直处于破发状态,仅2024年10月触及历史最高价16港元/股,此后持续震荡下行,至停牌前跌至4.035港元/股,破发率超75%。
这意味着,对于被虚构的认购热潮误导而买入茶百道的新股投资者,申购一旦成功就面临投资亏损。
专业人士解读:认购倍数不能代表IPO企业受欢迎度
那么,香港证监会在后续调查中,从哪些方面判断茶百道、拨康视云IPO公开招股环节存在人为操纵情形?
汇生国际资本有限公司CEO黄立冲向南都记者表示,真正要判断的是企业整个IPO有没有形成一个表面合法、实际预先安排好的资金和股份交易结构。首先,或要追查认购投资人的真实身份和资金来源,背后是否存在表面上为不同认购投资人、但实际为共同的融资安排的情形;此外,要看簿记和配售过程中认购订单的形成是否符合市场规律,尤其要关注有些认购投资人前期几乎不参与路演、询价,临近截止时间突然提交大额订单且认购金额明显超过自身财务实力的情形。
香港证监会在此次公告中,还特别提及IPO后募集资金回流情形。这或意味着,后续监管要继续核实上述情形则需要把金融产品合同、银行流水、实际收款人和最终资金用途全部串起来审核。不能只看有没有一份合法形式的理财合同,而要看这笔投资有没有正常的商业理由,资金最终由谁使用,以及它与当初的IPO认购有没有关系。
当然,以上是结合监管公告和IPO发行流程所作的专业分析。目前案件仍在调查,不能把涉嫌安排直接等同于已经证实的违法事实,也不能因为发行人涉及调查就认定其管理层一定参与其中。
对于普通投资者而言,如何在打新投资实务中提前甄别“人为操纵”情形?汇生国际资本有限公司CEO黄立冲向南都记者表示,要看企业IPO时公开发售和国际配售的认购情况是否匹配,以及基石投资者占整个发行规模的比例;其次要看企业IPO时股份分配的集中程度以及真正分配给独立投资机构的股份比例有多少;也要关注企业IPO时是否存在临近申购截止时点突然大量出现认购订单的情形,企业的发行规模与定价是否与市场真实需求匹配;最后还需跟踪IPO企业的资金变化,特别是上市前后有没有突然增加大额预付款、借款、金融产品投资。
总而言之,不能单凭公开发售超购多少倍,就判断一家公司有多受欢迎。
北京大成(深圳)律师事务所合伙人徐霜律师向南都记者表示,普通投资者甄别IPO招股阶段异常情形,可重点留意容易触发监管问询的IPO风险特征,以及对应的问询回复内容。
徐霜介绍,依据香港证监会与香港联交所《有关涉及首次公开招股的失当行为的联合声明》,容易引发监管问询的IPO,通常具备以下一项或多项特征:市值刚好触及《上市规则》最低上市门槛;相较同业可比公司市盈率显著偏高;包销、配售佣金或其他上市费用异常高昂;股权高度集中于少数股东,尤其公众持股价值偏低、股东数量仅勉强达到上市规则最低要求。普通投资者可对照上述特征,同步查阅相关问询回复。
香港证监会今年前9月停审65宗上市申请
需注意的是,10月13日,除了发布对可疑集团采取行动和停牌茶百道的公告,香港证监会还公告其乐见保荐人工作改善,促保持警惕。
其中显示,香港证监会注意到部分上市申请文件存在不足之处,并于2026年1—9月期间向11家保荐人发出进一步书面函件,就上市申请人的业务实质,以及保荐人的尽职审查和回应是否充分表达关注。
在此期间,共有65宗港股上市申请被暂停审理。
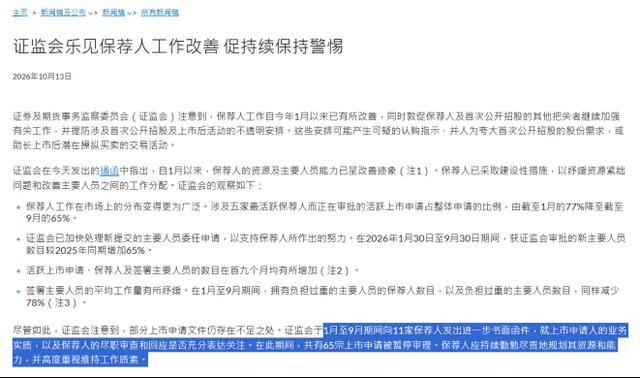
由此,香港证监会敦促保荐人、整体协调人及资本市场中介人对潜在预警迹象提高警惕。相关预警迹象包括上市申请人在上市前后不久作出重大预付款项、贷款、投资或其他资金往来,而这些活动可能惠及首次公开招股投资者或与其有关连的人士;以及所涉的安排可能掩饰最终投资者的身份。
香港证监会还强调,某些首次公开招股涉及可疑安排,这些安排透过扭曲真实的投资者需求损害市场的廉洁稳健,削弱价格发现机制的公平性,以及因具误导性的披露和上市后潜在操纵买卖的交易活动而对公众投资者造成伤害。
上述公开招股期间存在人为操纵的情形,对港股IPO中介机构有什么影响?北京大成(深圳)律师事务所合伙人徐霜律师向南都记者表示,监管机构有权在后续调查过程中要求相关IPO中介提供相关底稿文件,如相关IPO中介存在违规失职情况,亦存在被采取执法行动的风险。
历史公告显示,茶百道IPO项目的独家保荐人&独家整体协调人为中国国际金融香港证券有限公司(中金香港/CICC),联系全球协调人则在中金香港的基础上,还包括花旗环球金融亚洲。拨康视云IPO项目的保荐机构为建银国际、华泰国际,天聚地合IPO项目的独家保荐人为中信证券(香港)有限公司,独家整体协调人则是中信里昂证券。