
联亚药业上市估值

估值
市值区间:2.28*90=205.2亿元,2.96*90=266.4亿元;对应价格区间:23.01元,29.87元。
公司发行价7元,对应流通市值8.18亿元,总市值62.41亿元。
公司第一大股东为Novast Holdings Limited (19.23%),实际控制人为ZHANG GUOHUA(张国华)、PINNAMARAJU PRASADRAJU 及 ZHANG SHUQIANG(张书强)。公司注册地位于江苏省南通市。
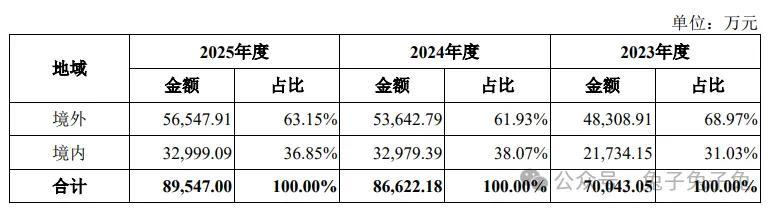
公司主营药物制剂。公司约六成收入来自海外。
根据灼识咨 询的统计情况,截至报告期末,公司获 FDA 批准注册的口服制剂总 ANDA 数量排名 国内第三,口服缓控释制剂获 FDA 批准数量排名国内第一,自主研发获得 FDA 认证的对照标准制剂(RS)数量排名国内第一,多个缓控释制剂在美国市场占有率排名第 一。
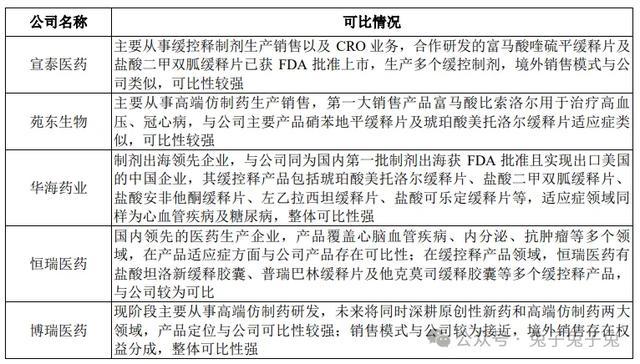
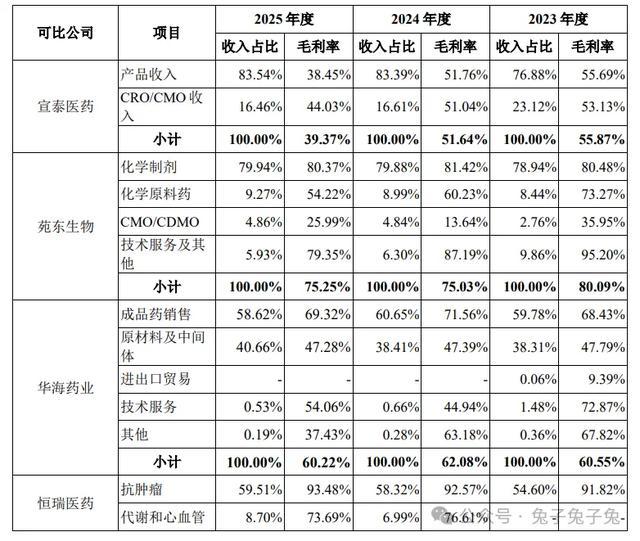
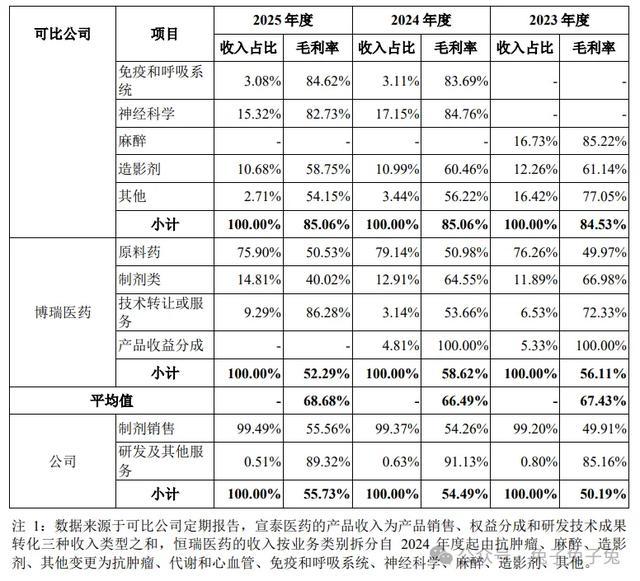
可比上市公司PETTM:宣泰医药(133)、苑东生物(29.3)、华海药业(39.3)、恒瑞医药(39.1)、博瑞医药(143)。
暂给予公司90倍估值。
低价股,主要布局美国市场,暂看到200亿市值。
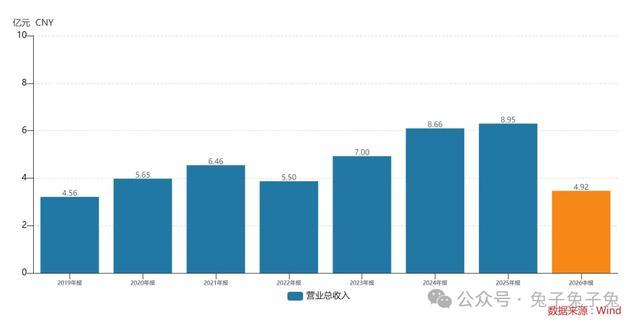
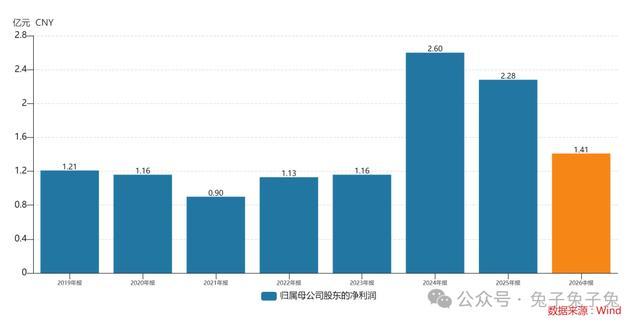
企业简况
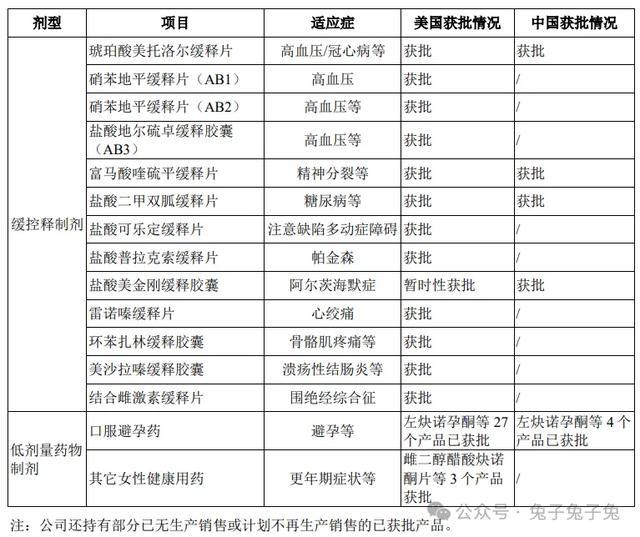
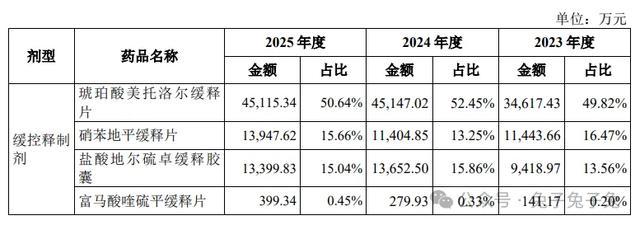
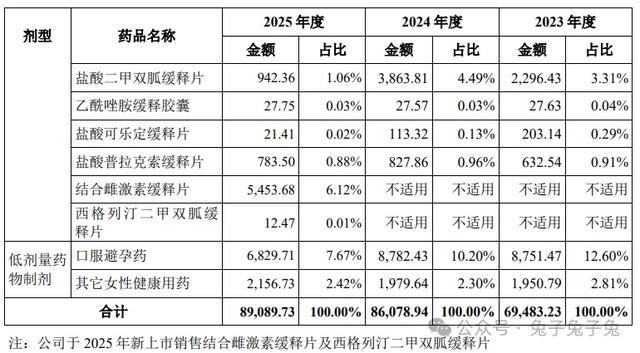
公司主要从事复杂药物制剂的研发、生 产和销售,目前产品主要包括以不同类型的缓控释制剂以及低剂量药物制剂为代表的两大类高端仿制药;同时公司也凭借领先的药物设计能力和制剂工艺技术为制药企业和研发机构提供研发及其他服务。
公司产品目前主要应用在高血压、冠心病、糖尿病、精神分裂症、女性避孕及健康等领域。
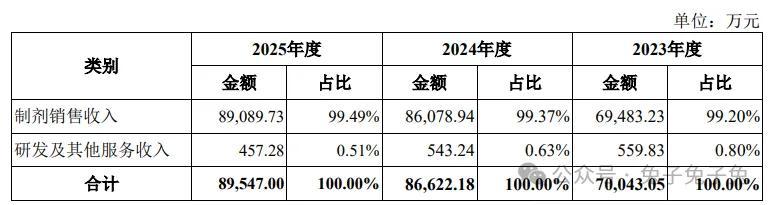
主营构成
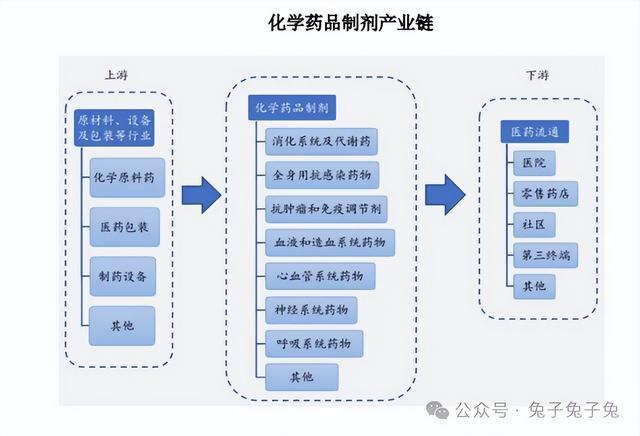
行业情况
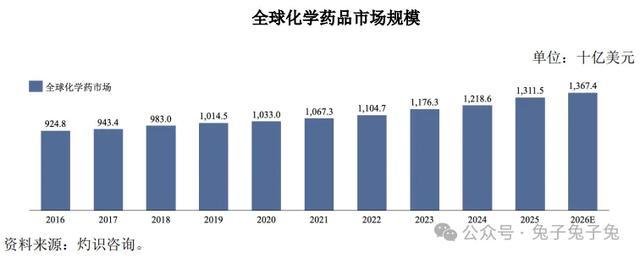
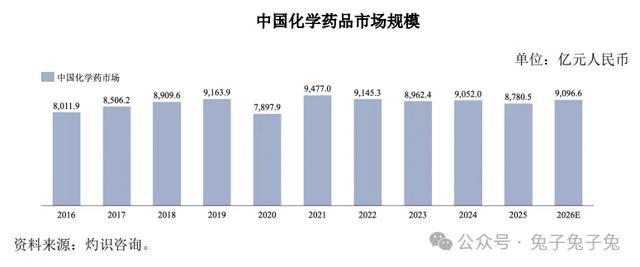
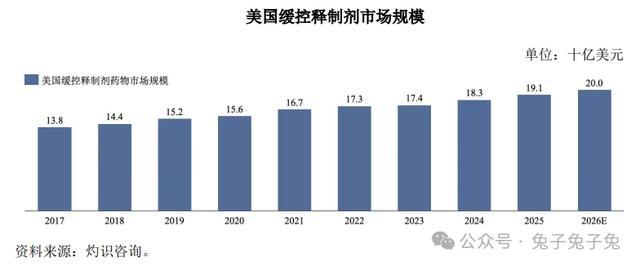
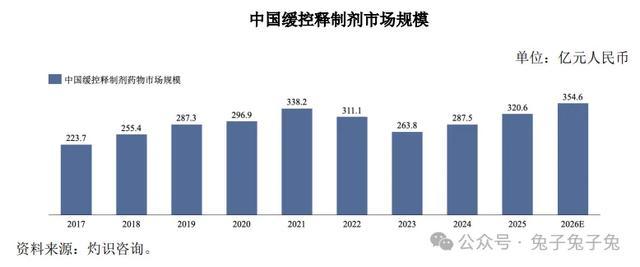
可比上市公司
宣泰医药、苑东生物、华海药业、恒瑞医药、博瑞医药。
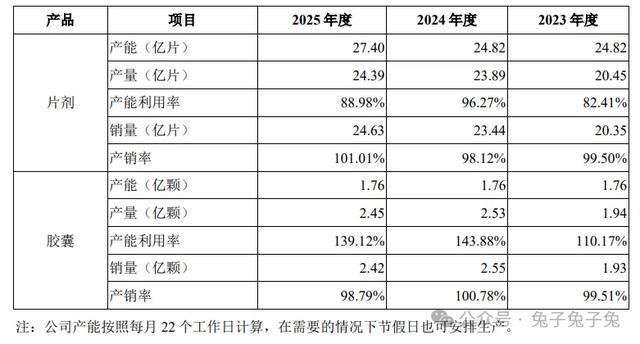
产能利用率及产销率
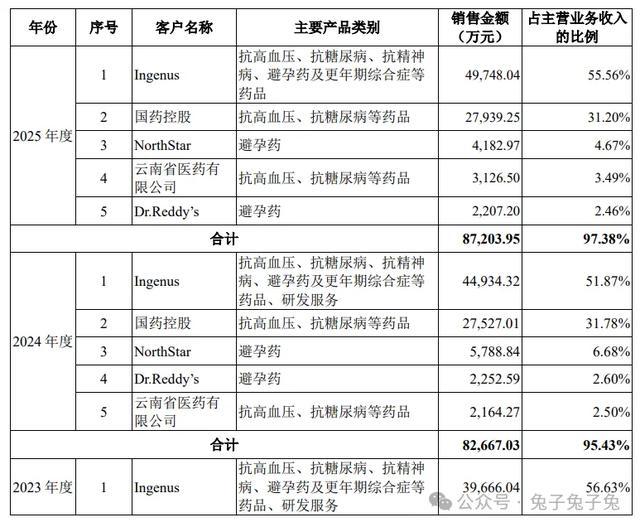
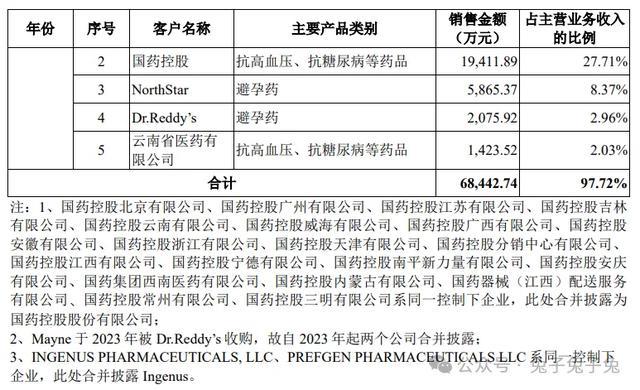
前五大客户
毛利率
募资用途
主要风险
贸易关系恶化对于公司生产经营产生不利变化的风险:报告期内,公司境外收入主要来自于美国,境外销售占比较高,报告期内境外销售占主营业务收入的比例分别为 68.97%、61.93%及 63.15%。此外,公司主要原材料采购亦主要来源于境外,公司生产经营受到中国及海外贸易政策变动的影响。
市场竞争加剧、产品价格和盈利水平下降风险:公司目前主要产品在美国销售,美国仿制药市场竞争较为充分,同规格药品或具有类似药效产品的获准注册并推向市场,均会加剧市场竞争,并对既有药品的价格和市场份额造成冲击。一旦有新的仿制药企以低于现有产品的市场价格进行销售,公司产品价格水平和行业盈利水平会面临迅速下降风险。此外,公司新产品结合雌激素缓释片作为首仿药具有定价优势,且在市场独占期内的下游市场销售环境较好,其 2025 年度的境外销售毛利率为 94.91%,若未来因该产品下游市场竞争加剧或原研药降价, 则公司该产品出口价格存在下行压力,进而导致该产品销售毛利率下滑,则公司会面临业绩增长不及预期及盈利水平下降等风险。
收益分成收入为负的风险:报告期内,公司主要销售收入由药品出口收入、药品境内收入、收益分成及独家经销权收入等构成。其中收益分成系公司根据合同约定的比例和境外经销商的销售净利润进行结算的分成收入。收益分成收入受经销商下游销售实现情况、终端销售情况、细分市场竞争情况、美元兑人民币汇率、运费、保险费等多种因素影响。
客户集中度较高风险:报告期内,公司向 Ingenus 销售收入占当期营业收入的比例分别为 56.63%、 51.87%及 55.56%,毛利占比分别为 53.11%、47.36%及 53.10%,Ingenus 系公司第一大客户,而且 Ingenus 享有公司主要产品琥珀酸美托洛尔缓释片、硝苯地平缓释片、结 合雌激素缓释片等于美国市场的独家经销权,报告期内公司收益分成及独家经销权收入均来自于 Ingenus。此外,发行人与 Ingenus 存在多个产品的合作研发,且发行人后 续仍将持续与 Ingenus 合作进行产品在海外的销售。