
美股科技,又大跌



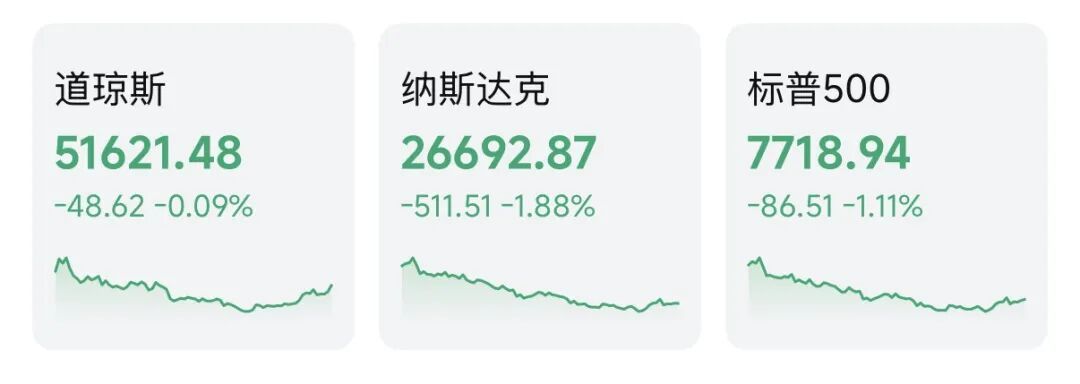
美东时间10月14日,通胀超预期升温推高加息押注,叠加大型银行财报疲软与半导体板块持续抛售,市场情绪明显承压。美股三大指数全线下跌,纳指跌幅最显著,盘中一度跌超2%。
截至收盘,道指跌0.09%,报51621.48点;标普500指数跌1.11%,报7718.94点,录得7月下旬以来最差单日表现,结束了2020年以来最长的“单日跌幅未达1%”纪录;纳指跌1.88%,报26692.87点。
当日盘前公布的美国9月CPI数据成为市场转折点。美国9月CPI同比上涨3.7%,超出市场预期的3.6%,前值为3.4%;核心CPI同比上涨2.6%,同样高于预期。通胀意外加速主要受汽油价格急升推动,市场对美联储10月加息的押注随之升温。根据CME FedWatch工具,10月28日加息25个基点的概率从前一交易日的22%跃升至35%。
半导体板块领跌
芯片股连续第六日下挫
费城半导体指数跌超4%,该指数过去六个交易日累计下跌约10%,或将创下2025年5月以来最长连跌纪录,成份股市值合计或蒸发逾1万亿美元。
其中,迈威尔科技跌超8%,Arm跌近7%,AMD跌超5%,英特尔、美光科技跌超4%,阿斯麦跌超3%。
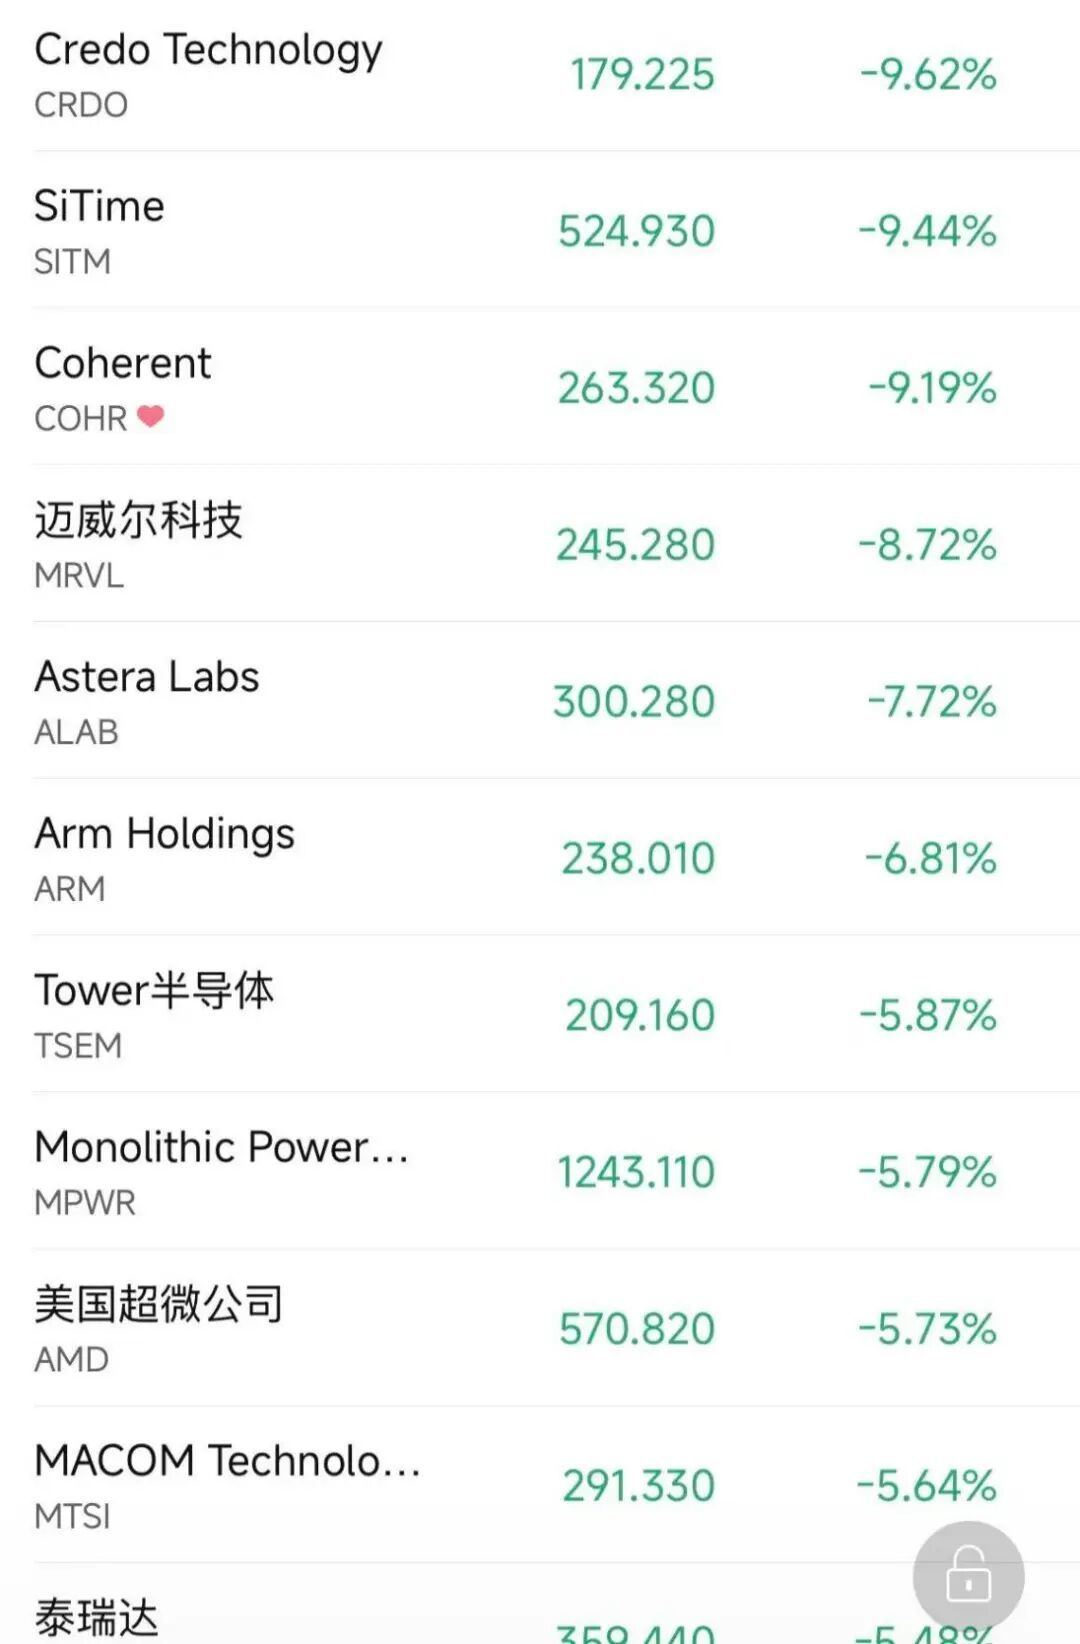
市场分析人士指出,对利率上升、估值过高以及AI基建巨额成本的担忧是芯片股持续承压的主因。瑞银财富管理投资总监办公室CIO在研报中表示,近几日全球芯片股的压力进一步加剧,“最近这轮下跌更多是市场重新调整预期,而不是AI投资逻辑出现根本性转变”。
金融股承压
大型银行财报不及预期
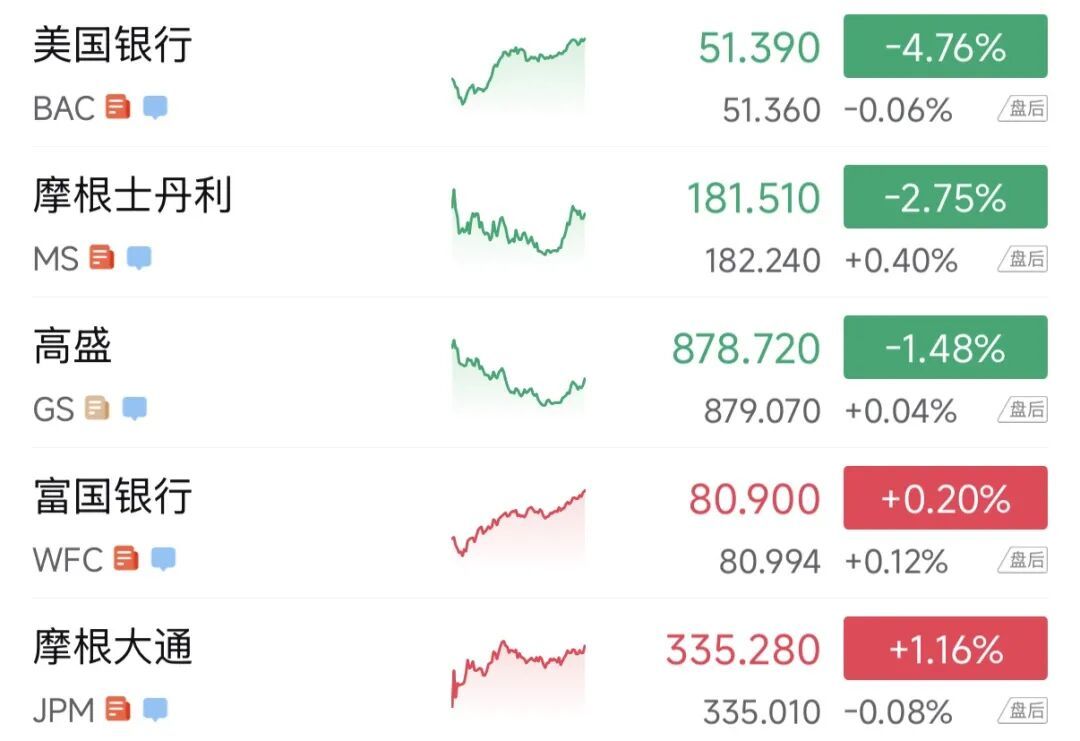
美国银行与摩根士丹利盘前发布财报,整体表现疲软。美国银行因监管和解费用及交易与投行业务收入不佳,股价下跌4.76%;摩根士丹利虽股票交易收入超预期,但财富管理业务与FICC交易低于预期,股价下跌2.75%。此外,高盛跌1.48%。
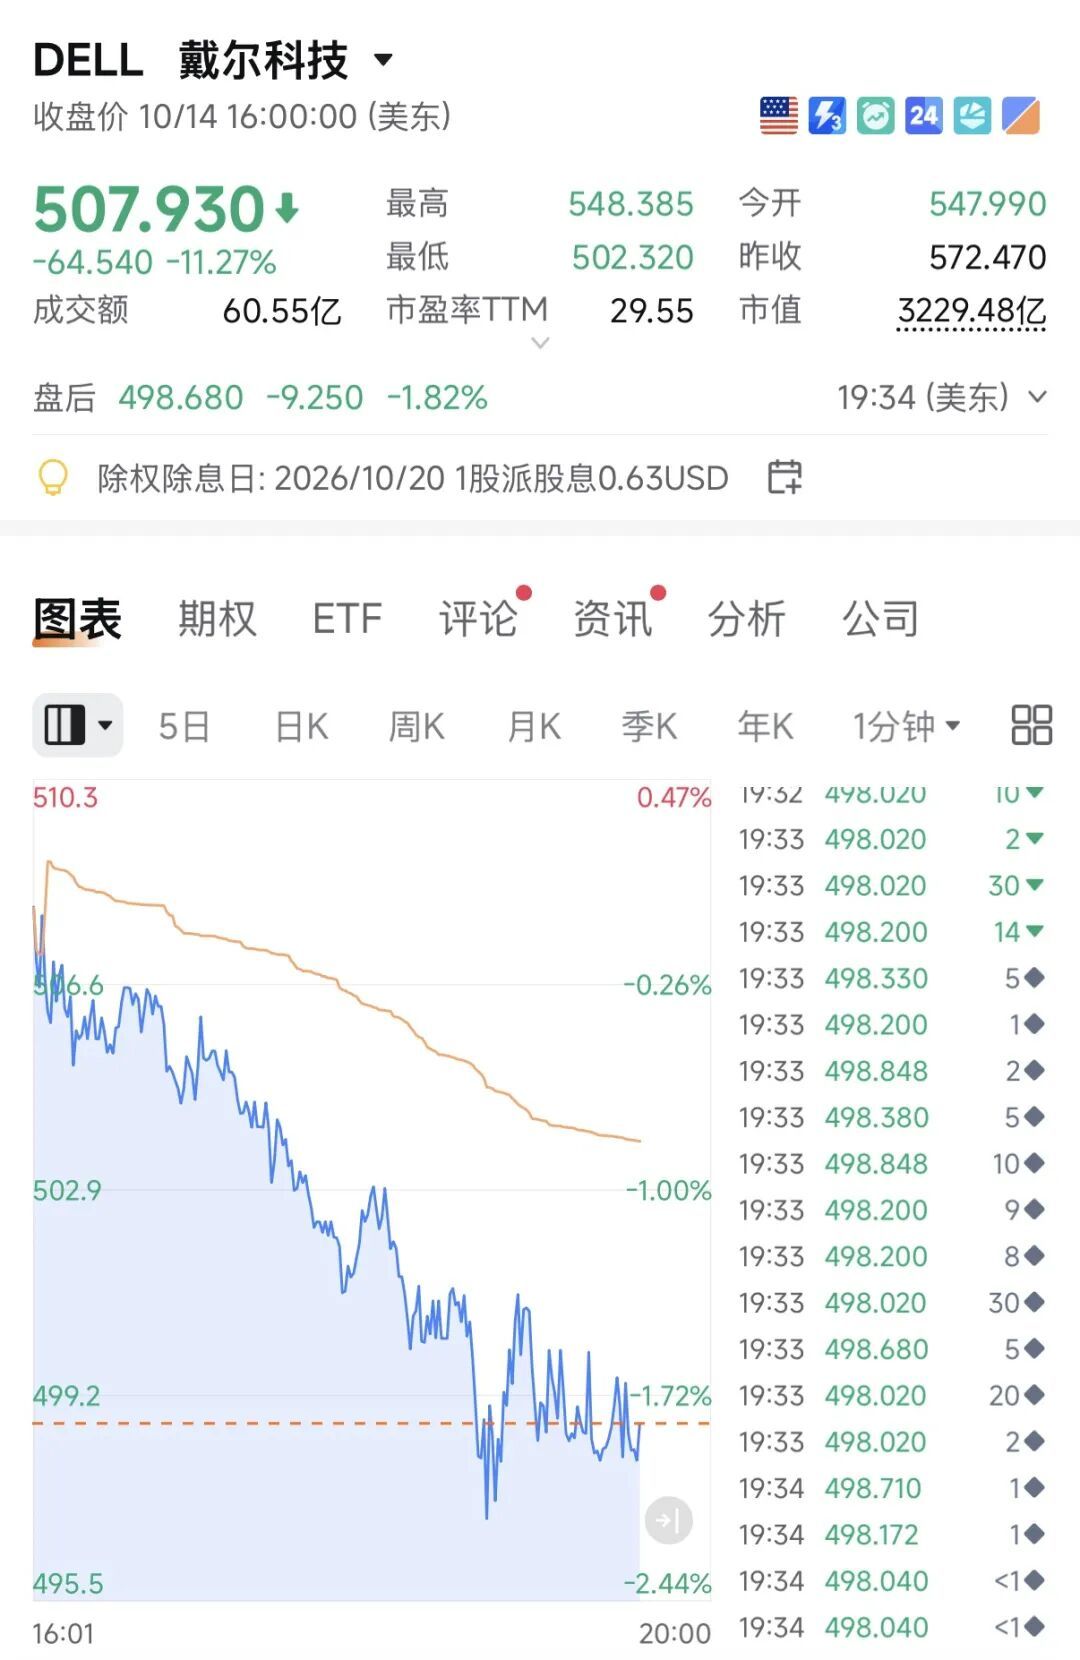
戴尔科技大跌超11%
戴尔科技因AI服务器相关预期调整,重挫逾11%,领跌标普500指数。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”