
帝盛科技IPO:关联销售7185万、受阻胺利用率从94.34%跌至64.43%

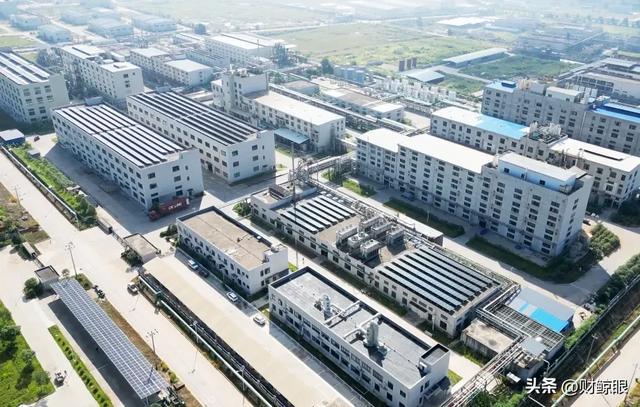
图源:帝盛科技官网
全球最主要的紫外线吸收剂制造商之一
公司专注于紫外线吸收剂(含防晒剂)、受阻胺光稳定剂等产品及其复配剂、中间体的研发、生产、销售与服务,产品广泛应用于塑料、涂料、薄膜、弹性体、纺织品、胶粘剂等高分子材料及日用化妆品中。
/
——445页首轮问询回复背后,股权集中、技术来源、募投消化三道关口待破
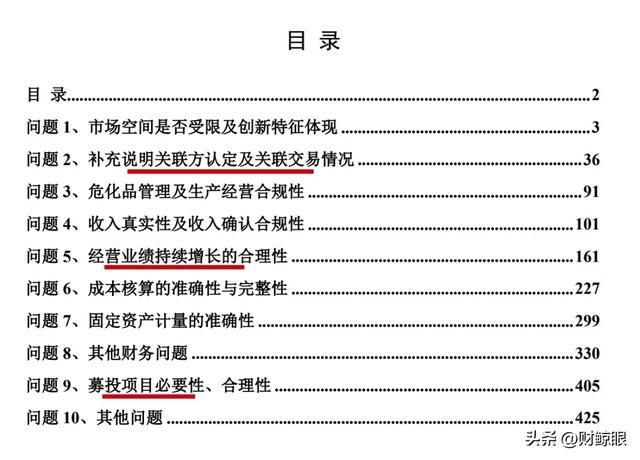
2026年9月23日,福建帝盛科技股份有限公司(875008)披露北交所IPO首轮问询回复,共10个问题、445页。北交所问询函于2026年7月21日出具,距挂网约64天。
图源:帝盛科技问询函回复文件
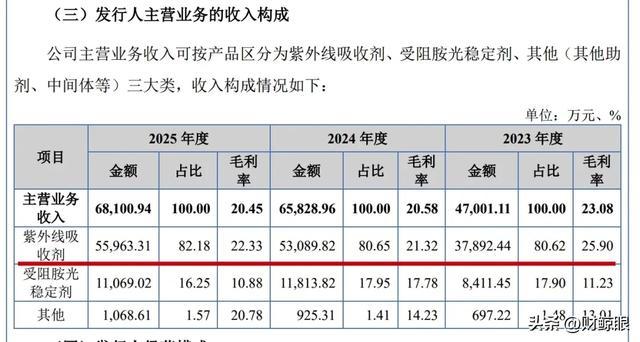
帝盛科技主营紫外线吸收剂(含防晒剂)、受阻胺光稳定剂及复配剂、中间体,下游覆盖塑料、涂料、薄膜、日化等。2024年光稳定剂销售额约6.49亿元、全球市占率约4%;紫外线吸收剂收入5.31亿元、全球市占率约9%。
首轮问询不是“公司行不行”的抒情判断,而是三条可核查矛盾的交叉:股权与关联交易、技术来源、产能与募投。
一
76.14%表决权叠7185万关联销售:公允性靠逐单数据说话
潘行平直接持股18.79%,王瑛直接持股17.30%,二人合计直接持股36.09%;通过100%持有帝盛资管间接控制40.05%表决权,合计控制76.14%。潘行江为潘行平兄弟,王琼为王瑛姐妹,鲍秀良配偶与潘行平存在姐弟关系。
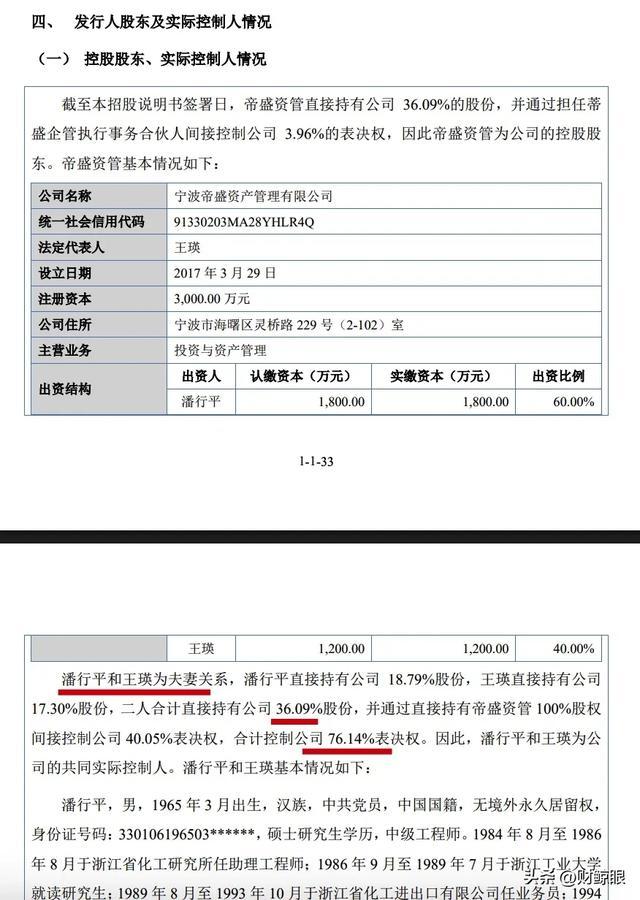
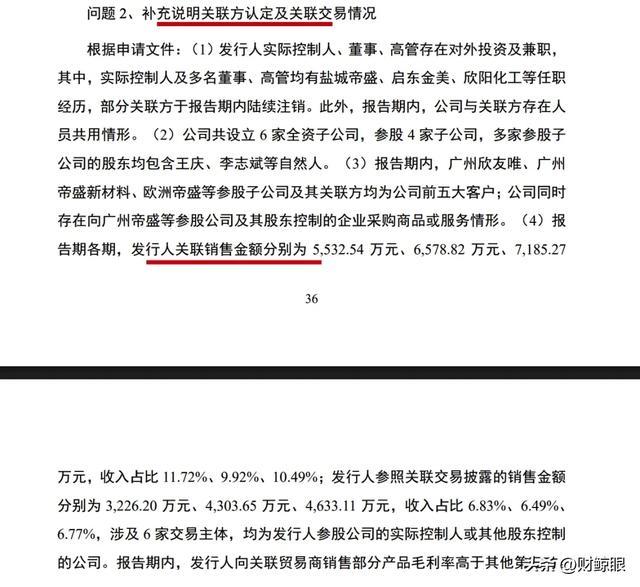
报告期各期,关联销售5532.54万元、6578.82万元、7185.27万元,占收入11.72%、9.92%、10.49%;参照关联交易披露3226.20万元、4303.65万元、4633.11万元,占6.83%、6.49%、6.77%。
图源:帝盛科技问询函回复文件
北交所要求按产品、单价、成本、终端客户量化分析:向部分关联贸易商销售毛利率高于第三方,是否具备市场公允性。
这里的关键不是“有关联就有罪”,而是:关联贸易商终端去向、加价率、库存与回款,能否用非关联方数据交叉验证。
二
10项发明专利8项受让:技术独立性待证
公司拥有发明专利10项,其中8项受让,转让方包括欣阳化工、启东金美、盐城帝盛等关联主体;公司共拥有专利36项。
公司回复称,受让是为完善布局、避免冲突,核心技术体系仍主要依托自主研发形成,包括苯并三氮唑类、三嗪类紫外线吸收剂合成技术。北交所问的是更硬的问题:受让专利对应收入占比多少、核心工艺秘密是否随专利转移、研发人员工时与在研项目能否支撑“独立研发”。
三嗪类UV-1164/UV-1577/UV-627收入458.75万、2128.52万、3006.01万元,是“高端化”的硬证据;但高端化不等于专利自主化,两者必须分开证明。
三
受阻胺利用率跌至64.43%:募3亿扩产消化依据待解
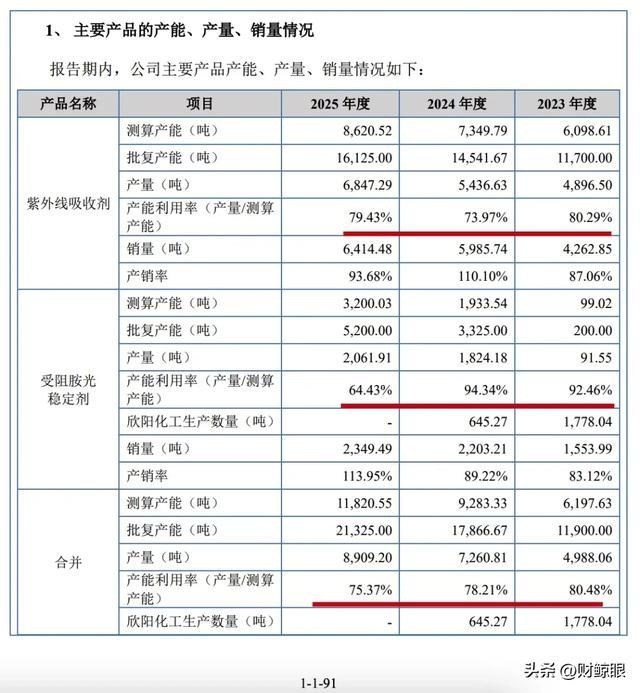
2025年紫外线吸收剂产能利用率79.43%,受阻胺64.43%,合并75.37%。受阻胺从2023年92.46%、2024年94.34%跌到2025年64.43%,单价同比降13.49%;UV吸收剂占收入81.74%、受阻胺仅16.17%。
公司拟募4亿元:3亿元建光稳定剂/防晒剂基地,1亿元还贷。募投达产后新增防晒剂备案产能1.28万吨;公司自认个人护理及防晒剂尚处发展初期,消化依赖研发、客户与下游市场,“存在不确定性”。
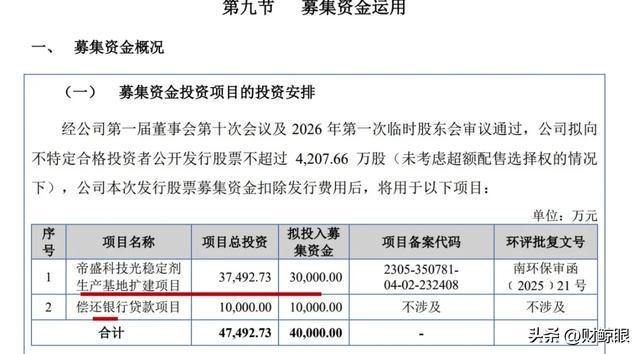
逻辑矛盾很清楚:旧品类量价承压、新品类订单未规模落地,75%募资押注爬坡周期较长的防晒剂,股东回报假设需要更硬的客户意向、认证进度、价格区间支撑。
四
1人死亡、公司被罚30万:安全与产能替代链待解释
2024年4月14日103车间火灾,1人死亡。南平市应急局对公司罚30万元、对副总熊伟罚17.43466万元;按《生产安全事故报告和调查处理条例》属一般生产安全事故,邵武市应急局复查认定整改完成、恢复生产。
但2024年因安全事故因素部分车间停产,公司外购成品对外销售4741.80万元、占主营收入7.20%,高于2023年3.02%、2024年其他期间3.22%。审核关注的不只是“罚了多少”,而是:安全整改后产线纪律、危化品流程、外购成品对毛利率与收入真实性的影响。
五
申报数与贷后数存差异:跨期依据与内控待核查
立信承担申报审计;中启财、中恒大正等数据用于银行贷后、小巨人复评、设备更新等场景。公司口径:差异主要来自收入/费用跨期,申报数与原始数无重大差异。
合规写法应是:不同用途财务数据差异,需说明跨期调整依据、审批链路、会计师核查范围。直接写“三套账”是情绪化误读;只写“无重大差异”又轻放了内控湿度。
六
中介其他项目受罚:不连坐,但底稿标准或提高
平安证券:昆腾微科创板项目,2025年1月广东证监局警示函
• 立信:思尔芯IPO审计未勤勉尽责,2025年7月证监会处罚
• 天册:某上市公司可转债法律业务查验不充分,厦门证监局警示函
三件事都不发生在帝盛本项目,签字人员近三年无公开处罚。但2026年北交所审核逻辑下,中介有历史瑕疵时,关联交易、收入确认、固定资产、专利贡献度等底稿质量要求可能相应提高。
七
2020年重组被否、2026年闯北交所:从“标的值不值”到“发行人经不经查”
2020年8月,并购重组委未通过普利特发行股份/可转债购买启东金美、福建帝盛有限、杭州帝盛进出口、宁波帝凯、欣阳精细5家标的方案,作价约10.16亿元。审核意见原文:
申请人未能充分披露标的资产的核心竞争力,标的资产的盈利能力存在较大不确定性。
当时问的是“买方花10亿买得值不值”;2026年问的是“帝盛作为76.14%表决权集中的家族化工企业,技术、治理、业绩、产能经不经得起公众市场核查”。视角切换了,但“核心竞争力要说清”这条线没断。
八
445页回复只是起点:二轮问询与年报才定结论
帝盛有真实产业底盘:全球UV吸收剂约9%市占、国家级专精特新“小巨人”、REACH/FDA类注册、三嗪类放量。
但也有三道硬关口:
关联销售7185.27万 + 客户供应商重叠44家 → 公允性;
10项发明专利8项受让 → 技术独立性;
受阻胺64.43%利用率 + 1.28万吨防晒剂募投 → 产能消化。
首轮回复解决“有没有回答”,不解决“回答得够不够硬”。
帝盛科技这道题,最终答案不在445页PDF里,而在二轮问询答复、现场检查底稿、以及上市后第一份年报的毛利率与产能利用率里。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)
#帝盛科技北交所IPO