有钱大额分红!河南这家文旅“顶流”赴港IPO引发争议


若成功挂牌,将冲刺“河南文旅第一股”。
赖苏婷 李叶丨文
2026年国庆假期旅游数据正式出炉,开封清明上河园表现强劲,接待游客量位列河南省第一、旅游收入位列河南省第三,文旅“顶流”地位持续稳固。
清明上河园是以传世名画《清明上河图》为蓝本的宋代历史文化主题公园,通过丰富的沉浸式体验频频火爆出圈。2025年,景区全年接待游客高达960万人次,不仅在河南省所有5A级景区中稳居第一、全国单一主题园区位列第四。
该园区由开封清明上河园股份有限公司(以下简称“清明上河园”)运营,不断攀升的人流给股东带来了丰厚的回报。根据招股书,2023年至2025年,3年累计营业收入超21亿元,累计净利润7.76亿元,累计现金分红8.04亿元。按投票权测算,实控人王爽通过河南正钦集团(行使51%投票权)为分红最大受益方。
大发展下,2026年6月15日,清明上河园正式向港交所主板递交上市申请,独家保荐人为招商证券国际。若成功挂牌,将冲刺“河南文旅第一股”。
然而,山海君发现,尽管客流屡创新高,公司的盈利能力却连续下滑。2023年至2025年,清明上河园的净利润从2.85亿元降至2.12亿元;综合毛利率更是从67.6%大幅缩水至51.8%,陷入“增收不增利”困境。
针对这一情况,国家高端智库CDI资深研究员宋丁在接受山海君采访时表示,“清明上河园虽然营业收入大幅增长,但利润空间正被显著压缩。这是由于其经营增长高度依赖演艺活动与演职人员的大规模扩张,导致成本急剧攀升。如果剔除这些新增成本,实际的净利润结构并不乐观,这种增长模式的可持续性值得关注。”
10月12日,山海君就当前经营下滑等问题致电清明上河园进行采访,对方工作人员表示“已记录相关问题,将转交至负责部门并在后续予以回应”。但截至发稿时,尚未收到相关回复。
01
营收触顶,利润失速
去年以来,清明上河园便陷入“增收不增利”困境。
2023年至2025年,公司收入分别为6.73亿元、7.42亿元和7.46亿元;同期利润分别为2.85亿元、2.78亿元和2.12亿元。2025年收入只比上一年微增,利润却下降约24%。毛利率下滑更快,从2023年的67.6%降至2025年的51.8%,两年回落15.8个百分点。
利润下滑的主要原因之一来自成本的快速增长。
2023年至2025年,清明上河园销售成本从2.18亿元飙升至3.6亿元,增幅达65%,远超营业收入增速。其中,演艺人力成本与内容迭代投入成为最大支出项。
值得注意的是,2025年公司推行“三日不限次入园”措施后,门票毛利率从69.8%显著下跌至48.5%,新措施虽意在拉动二次消费,但也导致单客边际收益被大幅摊薄,利润空间被大幅压缩。
此外,从收入结构上看,当前公司盈利模式和抗风险能力脆弱。2025年,入场门票与《大宋·东京梦华》演出合计贡献超83%收入,园区收入高度依赖门票和演艺收入。相比之下,“二次消费”业务(如餐饮、酒店等)虽增速较快,但2025年全年收入2906万元,占总营业收入比重仅3.9%,难以对冲门票业务的利润下滑。
“清明上河园增收不增利,核心是沉浸式转型中刚性运营成本增速跑赢营业收入,演艺人力、内容迭代投入大幅上涨,但客单价提升和客流转化未同步跟上。”盘古智库高级研究员江瀚在接受山海君采访时表示,当前门票和演艺收入占比超8成,说明属于典型的单景区依赖结构,抗风险短板突出,一旦遭遇客流波动、同质化竞争分流,核心营收盘极易受到冲击。
江瀚建议,摆脱门票依赖不能只促进园内二次消费,要把成熟的宋文化沉浸式运营能力做成轻资产服务,对外输出景区调改、内容打造方案,同时延伸IP文创业态,逐步搭建第二增长曲线。
02
“清仓式”分红,融资动机遭质疑
在造血能力减弱的同时,公司债务风险显著上升。截至2025年末,公司流动负债净额达3.53亿元,账面现金仅剩3994万元,流动比率低至0.1,面临严峻的短期偿债压力。
管理层在招股书中表示,当前的流动性压力源于公司向股东的大额派息。招股书显示,报告期内公司进行了大手笔的现金分红:2023财年、2024财年及2025财年分别宣派现金股息8000万元、4.42亿元及2.82亿元,3年累计派息高达8.04亿元。而在此期间,公司累计实现的净利润仅为7.76亿元。这种超出同期利润总和的“清仓式”分红,引发了市场广泛争议。
“当前企业分红虽然是合规操作,但如果近3年分红总额超过同期净利润,意味着企业现金流被大量消耗,造成流动性承压。在这种情况下进行IPO募资,容易引发投资者对‘融资必要性’的质疑——既然有钱大额分红,为何还要向市场要钱?”艾媒咨询CEO张毅在接受山海君采访时表示。
张毅认为,企业必须充分向资本市场说明分红的背景、募资的合理性以及未来的战略规划。只有当募投项目能够切实兑现业绩,缓解业绩压力时,才能修复市场的信心,支撑起更高的估值。
山海君发现,除了流动性压力之外,招股书显示公司还面临着多重风险。
当中,作为公司第二大收入支柱的旗舰演出《大宋·东京梦华》,其版权并非清明上河园独有,是与阳朔文化共同持有。合同严格规定,演出的任何修改与调整均需事先获得合作方同意。假若阳朔文化拒绝同意修改或未能及时配合,公司更新及优化演出内容的能力可能受到影响,从而降低演出的吸引力及观众体验。
其次,公司面临由于未足额缴纳员工社保及公积金,最高可能1890万元罚款。
招股书中还提到,为了获得银行借款,公司将“门票收费权”作为质押物,若公司无法偿还债务,可能导致质押权利被止赎并扰乱正常营运。截至2025年末,此类有担保借款已攀升至5.21亿元。
03
涉及虚假宣传,被通报整改
山海君发现,在人流不断攀升的同时,对于景区投诉也开始增多。
根据媒体报道,河南开封清明上河园景区在停车场、售票处、入口等处张贴的巨幅宣传海报,写明“一票游3天,无限次畅游清明上河园”,但有消费者在今年春节期间却遭遇了“当日二次入园需重新购票”的尴尬。
该事件被报道后,2026年4月,开封市龙亭区市场监管局向开封清明上河园下发《责令整改通知书》,认定景区在海报中使用不同字号告知消费者的行为,违反了《中华人民共和国广告法》第四条“广告不得含有虚假或者引人误解的内容,不得欺骗、误导消费者。广告主应当对广告内容的真实性负责”。
“宣传语的文义不应该存在任何歧义。”北京市君泽君(深圳)律师事务所律师、财经评论员陆晖在接受山海君采访时表示,既然写明“无限次畅游”,那么不应再施加其他条件,上述广告行为涉嫌构成虚假宣传;从合同角度,消费者购买了门票,景区就要按其宣传内容提供服务,景区也有义务提示消费者注意免责条款;如果没有履行提示义务,免责条款不能成为景区拒绝提供服务的“免死金牌”。
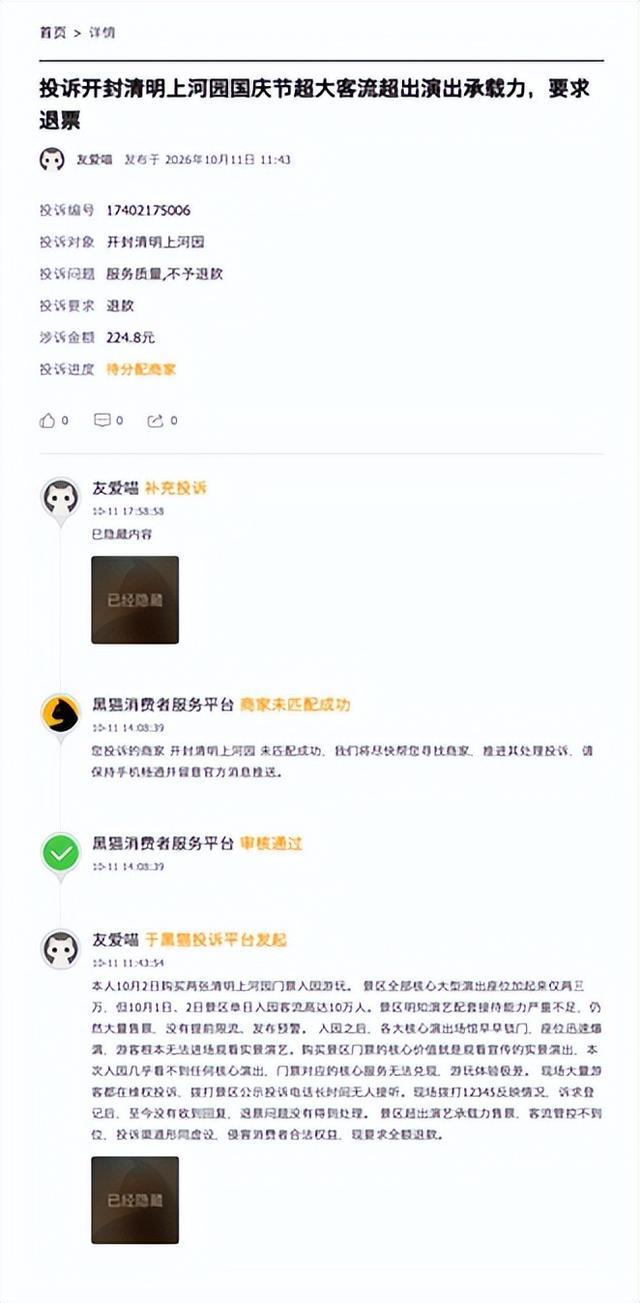
图片来源:黑猫投诉
此外,在黑猫投诉等平台上,多位游客反映2026年国庆期间景区遭遇了严重的超载运营,导致游玩体验不佳要求退费。
投诉信息显示,景区核心演出座位有限,但在高峰期单日入园客流超10万人次,导致大量游客无法观看旗舰演出。同时,有游客表示,在OTA平台购票时并未收到关于“客流饱和”或“限流预警”的明确提示,这种信息不对称导致游客的实际体验与预期产生巨大落差。
可以看出,当前客流激增与服务承载力脱节的矛盾,叠加公司利润下滑的现实,正让园区陷入进退维谷的两难境地。
依托开封深厚的历史文化底蕴,清明上河园充分发挥自身资源禀赋,在文旅赛道上取得了令人瞩目的成绩。然而,在亮眼的客流数据背后,公司仍面临着盈利模式单一、合规运营承压等深层次问题,亟待妥善解决。否则,再耀眼的顶流光环,也终将在市场的审视与游客的失望中黯然褪色。