
城市生命线安全工程进入深耕期——从IDC市场份额报告看产业之变
IDC近日发布了《中国城市生命线解决方案市场份额,2025》报告,辰安科技位列市场份额第一。这份排名折射出城市生命线市场正在经历一场深刻的转变——从“建平台、装设备”的建设期,转向追求“风险闭环、持续运营、区县复制”的深耕期。
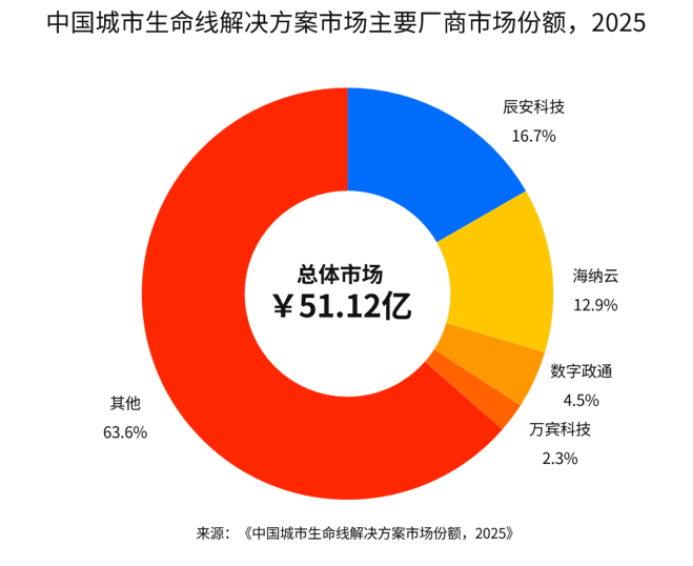
报告对城市生命线解决方案市场给出了明确的界定:它是围绕燃气、供水、排水、供热、桥梁、隧道、综合管廊等基础设施的安全运行,提供物联感知、通信边缘、数据底座、监测预警平台、专业模型、系统集成与运营服务的ICT市场。这个定义本身就透露了一个关键信息——统计口径不是单卖传感器或单做平台,而是“感知—平台—模型—运营”的打包能力。
省级平台基本建成,产业重心下移
城市生命线安全工程推进数年,顶层架构已在全国范围搭建完成。住建部2025年12月在徐州召开的现场会上披露,全国27个省(区、市)已建设省级生命线工程监管平台,地级及以上城市全面开展工程建设,基本覆盖燃气、供水、排水等重点领域。这意味着“省级搭框架、地市建网络”的第一阶段基本迈进收官阶段。
省级平台建成,意味着产业的第一阶段——搭框架、建网络——基本收官。市场重心正在向县域转移。截至2026年4月,全国已有超过1200个县(市)启动城市生命线安全工程建设,湖北、河南等省份率先实现县域全覆盖。从招标市场看,县域项目已成为主力。数据显示,辰安科技2025年在安徽省内完成马鞍山博望区、芜湖繁昌区、宣城绩溪县等项目签约,2026年上半年又签约合肥肥东县二期、阜阳太和县一期、蚌埠固镇县一期等项目。截至目前,辰安科技承建的城市生命线项目已覆盖全国百余个地市,部署各类传感器200余万套,监测地下管网超过10万公里。而安徽“1+16+N”体系——即省级平台加16个地市监测中心再加县级节点——则是全国最早跑通的省级样板。这套体系的成功,某种程度上证明了城市生命线从省级向县域复制的可行性。
运营服务批量涌现,“三分建设、七分运营”正在落地
项目落地之外,运营服务正在成为城市生命线产业新的增长维度。行业采购重点的转移列为2025年市场的核心变化之一,业内也在形成“三分建设、七分运营”的共识。
运营服务从附加项变为独立采购项,意味着城市生命线工程的价值链条正在拉长。辰安科技在这一领域的积累较早,已在全国建成数十个监测运营中心,形成7×24小时值守机制。合肥城市生命线工程安全运行监测系统一旦发生三级以上预警,会在数分钟内完成响应,信息精准推送至权属单位、行业主管部门和辖区政府。在安徽,全省体系运行后,燃气泄漏、城市内涝、桥梁结构损伤等预警累计达到数千起,事故发生率下降了60%,风险排查效率提高了70%。
政策端持续加码,产业纵深空间打开
城市生命线工程的加速推进,有着清晰的政策逻辑。“十五五”时期,全国将建设改造城市地下管网约77万公里,投资规模预计约5万亿元。2026年,超长期特别国债安排地下管网建设改造资金1600亿元,比上年增加250亿元。地下管网已正式纳入国家“六张网”核心布局,从单一工程上升为国家基础设施战略的组成部分。
政策空间的打开,为产业纵深拓展提供了支撑。智能化解决方案、数据平台、运维服务市场将迎来确定性增长。在这一政策背景下,辰安科技董事长郑家升表示,未来五年地下管网5万亿元投资中,数字化安全监测市场总规模预计有数千亿元。“十五五”期间,辰安科技将力争实现管网监测里程新突破,加速感知终端纵深布局,持续扩大全国覆盖范围。同时持续深化运营服务,打造城市生命线安全工程高质量数据集,以现有百万级感知终端构建的网络为基础,开展跨部门风险监测、综合研判、联动处置、隐患全链条闭环跟踪、动态风险评估评级以及城市生命线体征评价等增值服务,推动公司向长效安全服务商转型。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”