莫森泰克:年收入超19亿,加码布局汽车轻量化、智能化市场

作为提升驾驶体验感的关键配置,汽车天窗一直是影响消费者购车意愿的关键要素之一。伟巴斯特调研显示,95.3%的消费者购车时会优先考虑带天窗的车型。但在国内汽车工业起步阶段,天窗是高端车型的专属配置,普通消费者难以企及。近年来,随着国内汽车产业链自主化进程加速,本土零部件企业逐步打破外资垄断,天窗、玻璃升降器等核心部件成本逐步下探,国内乘用车天窗渗透率持续提升。
今日登陆北交所的芜湖莫森泰克汽车科技股份有限公司(证券代码:920162;简称:莫森泰克),正是国内汽车智能开闭系统自主化浪潮中的核心参与者。公司深耕汽车天窗、玻璃升降器赛道二十余年,已逐步成长为国家级专精特新“小巨人”企业,是国内少数掌握天窗与车窗电控核心技术的一级供应商,也是我国汽车产业链自主化过程中的关键拼图之一。
一、为国产汽车产业补链而生,已成为多家整车厂一级供应商
21世纪初,中国自主品牌汽车加速崛起,奇瑞、吉利等车企相继实现规模化量产,但高端车身零部件长期依赖外资供应商,天窗、玻璃升降器等系统存在报价高、开发响应慢、供应链可控性弱等痛点,本土配套体系亟待完善。
2004年,奇瑞汽车通过旗下关联平台芜湖鑫源,联合加拿大籍汽车技术专家张天锷共同创立莫森泰克,成立初衷就是实现汽车天窗、玻璃升降器的本土配套,打破外资巨头的市场垄断。公司设立次月即进入奇瑞汽车配套体系,依托整车厂的订单,快速完成技术验证与产能落地。
随着国内汽车行业竞争加剧,整车厂逐步推动零部件采购市场化,同时本土零部件企业自身技术与产能也日趋成熟。奇瑞汽车为了进一步增强竞争力,开始聚焦主业,并将重点转向节能汽车、新能源汽车等前沿开发领域。莫森泰克则逐步转向独立发展,在此阶段,公司加速拓展外部客户,先后进入东风乘用车、上汽通用五菱、北汽股份、江铃福特等品牌的供应链体系。
2015年12月,莫森泰克完成股份制改造,并在2年后迎来发展的关键转折点:奇瑞科技将所持莫森泰克45%股权转让给芜湖市投资控股集团有限公司(简称“芜湖投控”),后者为芜湖市属国资平台,公司实控人变更为芜湖市国资委,正式从奇瑞体系内的配套企业转型为独立第三方汽车零部件供应商。
独立运营后,莫森泰克进一步完善技术布局,2020年成立安徽英泰曼特电子有限公司,专注汽车电子控制单元(ECU)的研发与量产,补全软硬件一体化技术闭环,成为国内少数具备天窗/车窗控制器自主研发能力的天窗生产企业。凭借成熟的技术与交付能力,公司陆续进入一汽大众、长城汽车、长安汽车、蔚来汽车等知名主机厂的供应链体系,客户多元化战略持续落地。
二、年营收超19亿元,粉末冶金业务构筑打开业务边界
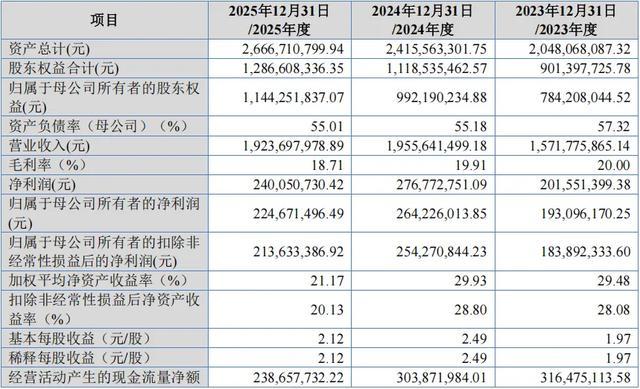
受益于国内汽车产业的持续增长,莫森泰克经营规模稳步扩大。2023年至2025年,公司分别实现营业收入15.72亿元、19.56亿元和19.24亿元,同期扣非归母净利润分别为1.84亿元、2.54亿元和2.14亿元,整体保持较强的盈利水平。

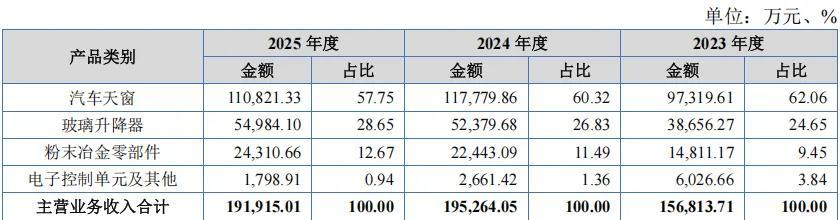
从收入结构看,汽车天窗是公司第一大收入来源,2023年至2025年分别实现收入9.73亿元、11.78亿元、11.08亿元,收入占比分别为62.06%、60.32%、57.75%;玻璃升降器则是第二大核心业务,同期分别实现收入3.87亿元、5.24亿元、5.50亿元,收入占比从24.65%提升至28.65%,增长韧性突出。
此外,莫森泰克于2023年收购了莱州创智,借此新增粉末冶金零部件业务,该业务近三年来分别实现收入1.48亿元、2.24亿元、2.43亿元,收入占比从9.45%提升至12.67%,成为公司重要的增长极。
值得一提的是,收购莱州创智并非简单的业务多元化布局,更是莫森泰克基于自身产业基础做出的战略延伸。
粉末冶金工艺适合生产高精度、轻量化的齿轮、传动件,正是玻璃升降器、天窗驱动电机的核心零部件。收购完成后,莫森泰克可实现核心传动零件内部自产,既减少了外部采购依赖、降低综合成本,也能更好地管控零件精度与交付周期,支撑主业产品向低噪音、轻量化方向迭代,适配新能源汽车对零部件的更高要求。
并且莱州创智的下游客户以博格华纳、盖茨、宁波圣龙等汽车动力系统一级供应商为主,与莫森泰克原有整车厂客户群体重叠度低。并购后公司客户构成从整车厂延伸至动力系统供应商,有效降低了对单一整车厂、单一赛道的依赖,抗风险能力显著增强。同时,莱州创智具备较好的海外业务基础,也为莫森泰克搭建了国际化业务的桥梁。
三、赛道规模持续扩容,产品竞争优势稳固
随着中国跃居全球最大汽车消费国地位,叠加国际产业分工深化及全球制造链重构的契机,中国汽配市场展现出可观发展前景。根据国家统计局数据,2021年,我国汽车零部件制造企业营业收入历史性突破4万亿元关口,2023年达到4.4万亿元规模,较上年实现5.08%的增幅。
整车厂商一般只向一级供应商采购零部件,一级供应商通常是总成系统、模块供应商,具有较强的产品开发能力。一级供应商数量较少,一级供应商与二级供应商有协作配套关系,二级供应商再与三级供应商产生协作配套关系,供应商数量逐级增多,从而形成了类似“金字塔”型的配套体系。
莫森泰克作为开闭系统领域的一级供应商、粉末冶金零部件配套厂商,公司所处细分赛道均具备持续增长的市场空间。
1、汽车天窗:全景化、智能化驱动价值量提升
汽车天窗是集机械、电子、结构于一体的高度集成化车身部件,兼具功能属性与体验属性,是整车差异化配置的核心工具。2020年至2024年,国内汽车天窗市场规模从151.26亿元增长至202.73亿元,年复合增长率达7.60%。预计2025-2029年行业将保持9.45%的复合增速,到2029年市场规模有望达到317.38亿元。
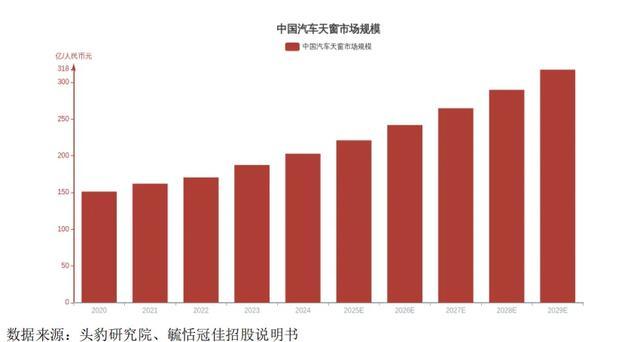
长期来看,全景天窗渗透率持续提升,叠加智能化功能优化,将推动单车配套价值持续上行;新能源汽车为优化座舱空间感,对大尺寸玻璃车顶的需求更为迫切,也将继续支撑行业规模扩容。
莫森泰克通过精密注塑成型与电机驱动防夹传动技术进行设计组装,公司天窗产品可承受120km/h车速下无塑性形变,开闭循环寿命超15000次,配备隔热率超50%的遮阳帘系统,支持雨量感应、手势控制、车联网远程控制等智能功能。
2、玻璃升降器:电动化+智能化稳步增长
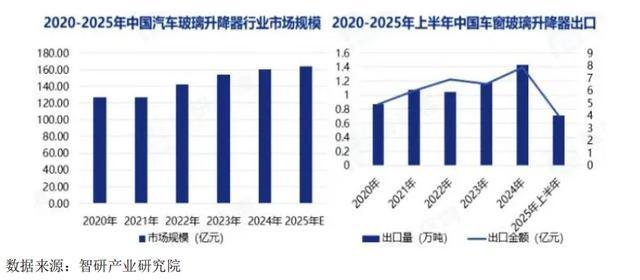
玻璃升降器是车门系统的核心功能部件,直接关系到乘坐舒适性与安全性,电动化、防夹、静音等已成为行业基础标准。根据智研咨询数据,2024年中国汽车玻璃升降器市场规模达160.24亿元,2020-2024年复合增长率为5.93%,未来将保持稳步扩容态势。
全球市场层面,据QYResearch统计,2022年全球玻璃升降器市场收入达71.21亿美元,预计2029年将达到78.63亿美元,年复合增长率1.43%。中国凭借成本与产业链优势,已成为全球最大的玻璃升降器出口国之一,2024年行业出口金额达7.87亿元,2020-2024年复合增长率12.81%,出海空间广阔。
莫森泰克的玻璃升降器产品具备静音运行、防水防尘、防夹保护、使用寿命长等特性,性能指标处于国内第一梯队。
3、粉末冶金零部件:新能源轻量化核心受益赛道
在汽车轻量化趋势下,粉末冶金技术依托材料利用率高、适合批量生产高精度复杂结构件的优势,成为汽车轻量化的关键工艺路径。粉末冶金精密零部件在新能源汽车油泵、电机、减速器中得到广泛应用,是确定性较强的优质细分赛道。
莫森泰克通过并购直接获得成熟的工艺、产能、技术团队与客户资源,相比从零自建大幅缩短了布局周期,快速切入动力精密零部件新赛道,成长天花板显著抬升。
四、研发筑牢技术壁垒,募投布局全新增长极
产品的市场竞争力来源于持续不断的研发创新,作为国家级高新技术企业、国家级专精特新“小巨人”企业,莫森泰克始终以技术创新为核心发展驱动力。招股书显示,公司近三年研发投入累计超1.7亿元,研发投入占营收比例稳定在3.3%左右。截至2025年末,公司共拥有国家发明专利133项、实用新型专利150项,形成了覆盖产品设计、模具开发、智能制造、工艺优化的全链条技术体系。
此外,公司还是《汽车电动天窗总成》国家标准(GB/T30037-2013)、《汽车电动滑门系统》行业标准(QC/T1102-2019)等多项标准的主要起草单位,在行业内具备较强的技术话语权。
本次上市,莫森泰克拟募集资金58,016.92万元,主要用于汽车开闭件、电子控制系统产品研发及产业化项目、汽车智能电动滑门研发及产业化项目、研发中心建设项目、补充流动资金。
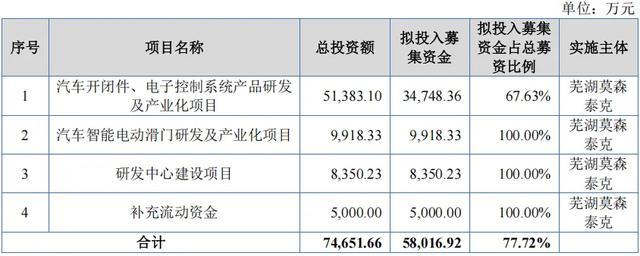
其中汽车开闭件、电子控制系统产品研发及产业化项目主要用于扩大核心产品产能,缓解产能瓶颈,强化技术迭代能力。
智能电动侧滑门是公司重点布局的新品类。当前电动侧滑门正从传统MPV、高端商务车向主流SUV、新能源乘用车渗透,成为提升车型档次与用户体验的重要配置。莫森泰克作为行业标准起草单位,提前布局技术研发,募投项目落地后将快速抢占市场红利,完善智能开闭系统产品矩阵。
整体来看,莫森泰克从奇瑞体系内的配套企业起步,凭借二十余年的技术积累逐步成长为国内汽车智能开闭系统细分赛道的领先者。当前公司主业基本盘稳固,粉末冶金业务快速成长,客户多元化持续推进,叠加智能电动滑门等新品类布局,正从“汽车智能开闭系统专家”向“汽车精密零部件综合供应商”进阶。随着本次北交所上市完成,公司产能与研发能力将进一步提升,长期成长路径清晰。