机器人IPO为何开始频频折戟?

环动科技、歌尔微两家企业IPO终止
海康机器人、华科精准两家企业中止
智元机器人上市进程暂缓
2026年下半年,机器人资本市场正在经历一轮退潮。一级融资市场中,多方行业数据显示,在7月至9月赛道融资环比节节下降。7月下降超9%,8月下降超18%,9月下滑约73%。
同时,二级市场也迎来降温。据知情人士透露,为纠偏行业估值泡沫,倒逼企业回归真实商业化,证监会已向投行发出非正式窗口指导,要求投行提高拟上市企业的审批门槛。近日,香港证监会还计划修订《证券市场上市规则》条例,将引入一项新机制持续监管企业上市后表现。
如今,上市收紧已传导至企业,此前多家秘密提交上市的机器人企业被爆出申请打回传言。近期,以上五家机器人企业的IPO进程也在多方因素影响下折戟。
1、财务可持续性成为审核层的追问核心
在当前多数机器人企业还未实现盈利的大环境下,企业的盈利预期就成为上市审核中关注的核心问题,其审查维度从单纯的是否盈利转向对盈利质量、可持续性及商业闭环的深度穿透式核查。在这几家企业中,海康机器人、环动科技与华科精准的账面都引发了审核方关切。
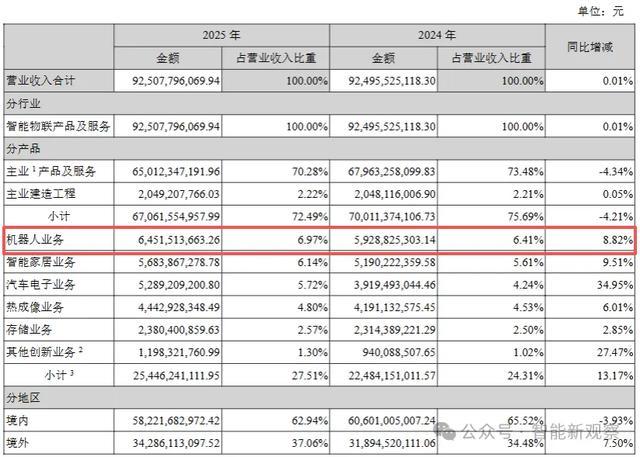
据招股书及问询回复披露,海康机器人的营收增速在2021年高达82.2%。但近年来,这一数据持续下降,2025年其营收增速降至8.82%。其主营业务移动机器人产品的毛利率从42.89%降至34.84%,呈持续下滑趋势。
且此前海康机器人“以价换量”策略留下的资产端压力尤为突出。其存货账面价值从2019年的2.62亿元升至2022年的17.28亿元,同期应收账款余额从4.78亿元增至11.08亿元,占营收比例最高达50%。过度依赖赊销与备货使其收入增长并未同步转化为现金回笼。2019年至2023年上半年,海康机器人的经营性现金流净额仅在2020年为正,2023年上半年甚至恶化至-2.94亿元。
针对这些问题,深交所问询函已将“经营活动现金流量为负及相关对应措施的有效性”列为独立问题,要求海康机器人说明具体情况。
环动科技主营机器人关节中的RV减速器,其第一大客户埃斯顿在2024年出现-700.14%的巨额亏损,导致公司面临客户亏损传导的业绩波动风险。同时,其资产质量层面的压力同样突出。公司应收账款账面价值从2023年的1.35亿元增至2025年的2.72亿元,2024年应收账款周转率降至1.62次,远低于行业平均的5.12次。
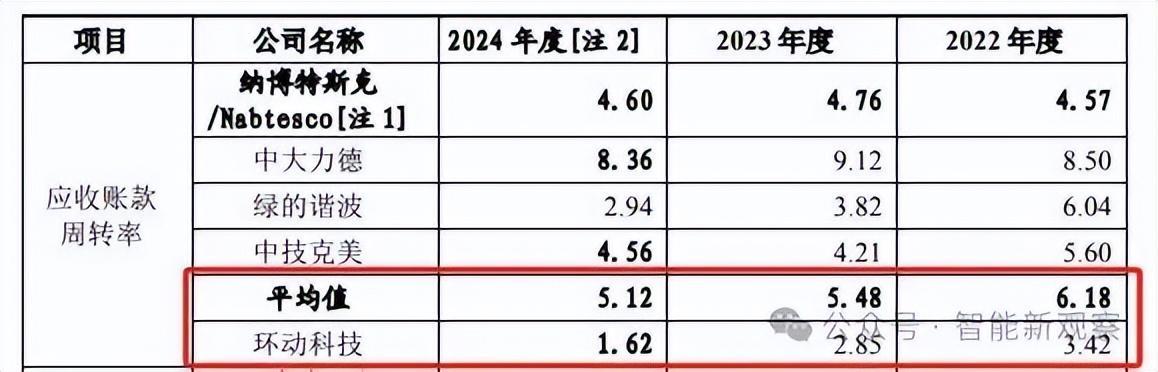
环动科技收入高度集中于单一客户,且该客户自身陷入亏损。因此监管层在两轮问询中均提及客户依赖与业绩可持续性问题,公司最终于2026年9月主动撤回科创板IPO申请。
医疗机器人企业华科精准因财务资料到期触发中止的导火索,同时,在审核阶段,华科精准也面临财务与成长性方面的询问,一定程度上影响了审核进度。例如,华科精准在2025年营收为1.89亿元,复合增长率约13.1%,未完全达到科创板“标准一”的营收增长要求,公司曾以“标准二”(专利及研发项目)进行替代申报,但高比例的非经常性损益(政府补助)和成长性数据仍受到监管的严格审视。
2、独立性红线不断拉长上市周期
上市监管方对于关联交易是否影响发行人的经营独立性十分关注,这是审核中的核心红线问题。2024年4月,中国证监会针对分拆上市发布了新“国九条”政策,政策中对子公司独立性提出要求:分拆后,上市公司与拟分拆子公司需满足资产、财务、机构、人员、业务“五独立”,且不存在重大不利同业竞争或显失公平的关联交易。
若企业存在严重的独立性缺陷,将面临监管层的严厉问询、上市进程受阻。海康机器人、环动科技与歌尔微三家就因此问题导致IPO停滞不前。
其中,海康机器人的上市进程最为曲折。自2023年3月其上市获深交所受理以来,海康机器人已先后7次因“财务资料已过有效期”被中止审核。近日,深交所官网显示,海康机器人IPO已处于中止状态,需要补充更新财报。
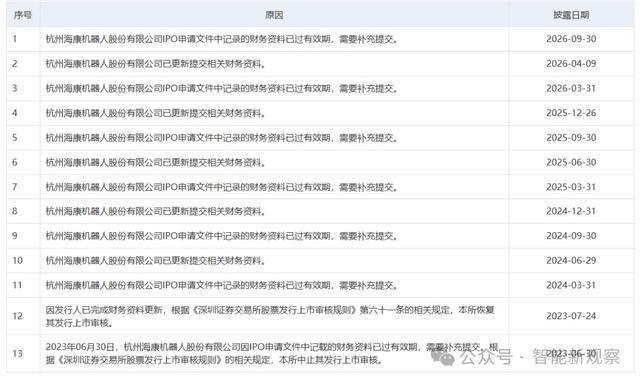
财务资料过期在程序上属于常规操作,其上市进程的核心障碍还是关联交易合理性与业务独立性等问题。
据悉,海康威视是海康机器人的控股股东,直接持有海康机器人60%的股份。尽管公司向海康威视的关联销售金额占营收比例已从2021年的4.52%降至2023年的1.64%。但深交所问询回复函中披露,报告期内(2020年至2023年),海康机器人与海康威视重合供应商的采购占比分别为20.62%、59.26%、60.35%和47.52%,重合客户的收入占比分别为13.65%、11.60%、13.30%和13.30%。且在2020年8月切换为自主生产模式后,重合供应商的交易金额占比不降反增。
在资产层面,海康机器人的机器视觉生产线所涉厂房系向海康电子租赁取得,核心管理团队也与母公司存在交叉任职。这些层面的历史关联,在审核层面被视为经营实质独立性的关键疑点。监管也多次追问其关联交易合理性及业务独立性,导致其上市时间拉长。
环动科技背靠机器和减速器核心供应商——双环传动,其持有环动科技61.29%的股权。环动科技于2024年11月25日获科创板IPO受理,随后经历了两轮审核问询,重点针对环动科技与母公司在资产、人员、技术、供应链等方面的独立性问题。
据上交所首轮问询回复披露,2020年7月自双环传动划转机器人减速器业务资产开始,先后两次遗漏与业务直接相关的专利,直至2021年10月才完成补充转让;另一项实用新型专利直至2022年7月才完成转让。公司解释为“清单搬抄遗漏”,但核心技术资产连续两次遗漏,在审核层面构成了对资产完整性和研发独立性论证的实质性削弱。
此外,2021年至2023年,环动科技与双环传动重叠供应商的采购金额占采购总额比例分别为46.09%、42.34%和30.47%,上交所要求公司说明是否与双环传动共用采购渠道、是否具备直接面向市场独立经营的能力。人员层面,公司存在研发人员自双环传动机械研究院调动至发行人的历史安排,上交所亦要求说明相关人员流动是否影响独立性。
歌尔微的分拆上市筹划了近六年。2017年,歌尔股份将微电子业务独立,正式成立歌尔微,主要从事机器人传感器业务。
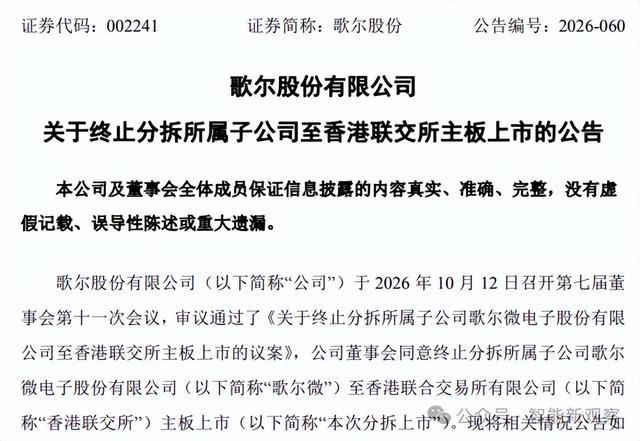
2020年11月,歌尔微计划分拆独立上市,其A股创业板上市在2022年顺利过会,但此后歌尔微迟迟未提交注册。直至2024年4月,新“国九条”政策明确提出“从严监管分拆上市”,歌尔微基于当时市场环境等因素在5月撤回A股上市,可以说分拆上市监管政策极大影响了公司上市结果。
同年9月,歌尔微转战港股,启动上市计划。2025年3月,其备案申请材料获中国证监会接收,此后便杳无音讯。如今,又遇机器人上市审核收紧风口。基于公司自身发展规划与业务考量,歌尔微最终在2026年10月宣布终止上市。
3、行业泡沫下,企业上市趋于理性
另一家企业智元机器人IPO的暂缓,并非被动终止。据悉,智元近期启动了新一轮约10亿-15亿元融资,最新估值约500亿元,本轮融资已接近收尾。2026年7月,智元宣布启动港股上市筹备工作,当时投资人预计最快8月挂牌。但根据港交所要求,上市申请公司在递表后、上市前完成新融资的,除非获得特殊豁免,需等到融资完成后满120日才可挂牌交易。这意味着智元在2026年内无法完成IPO。
120天的静默期让原本2026年上市的计划被推迟,但也许智元做出的选择可能是更安全、更稳妥的。它选择在机器人行业泡沫被戳破的情况下先垒高自身估值,等待二级市场定价逻辑更成熟时再上市,避免重蹈宇树上市后的覆辙。
宇树的“估值神话”与一路暴跌已经成为圈内的“前车之鉴”,多位投资人也提醒,具身公司后续融资难度和估值倒挂风险正在上升。在行业泡沫消解的周期里,先储备更多资金再上市,是一种防御性的节奏管理。
同时,歌尔微退出港股的一大原因也极有可能与港股市场的不成熟性有关,若继续推进IPO可能面临打折上市或估值远低于预期的风险。
智元选择先融资后上市,歌尔微主动止损,两家都在泡沫退潮期做出的理性节奏调整。上市不再是越快越好,而是要在合适的窗口、以合理的估值完成。
结语
具身智能行业在经过几年的狂飙后,已显现出估值虚高、营收造假、一拥而上等一定程度的行业乱象。在二级市场中,行业也尚未进入可以被资本市场按成熟企业定价的阶段。
正因如此,在经历上市潮与估值泡沫之后,监管开始发力追问企业的真正价值,倒逼行业从野蛮生长走向有序发展。在这一过程中,一些企业也开始意识到行业问题与自身缺陷,主动调整上市规划。行业一哄而上的竞逐,正在出现向理性回归的苗头。