
传音控股在港交所上市:募资约30亿港元,重塑全球智能终端格局

撰稿 | 贝多
来源 | 贝多商业&贝多财经
10月15日,深圳传音控股股份有限公司(HK:02636、SH:688036)在港交所主板上市,实现"A+H"双平台布局。此次上市,标志着传音控股从"非洲之王"向"全球智能终端生态巨头"的战略跃迁,迈出了关键一步。
本次H股上市,传音控股的发行价35.30港元/股,全球发售8664.83万股,募资总额约30.59亿港元,募资净额约29.68亿港元。
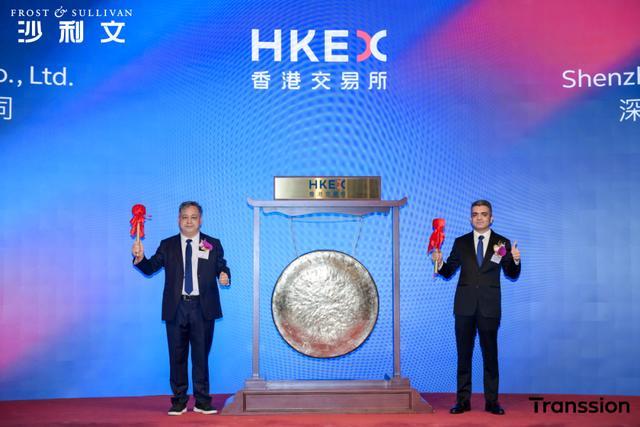
上市首日,传音控股在H股的开盘价报34.96港元/股,市值约390亿港元。
一、新兴市场的"生态之王"
天眼查显示,传音控股成立于2013年。
用十余年时间,传音控股在非洲、南亚、东南亚、中东和拉美等新兴市场编织起一张覆盖超过100个国家和地区的销售网络,从一家默默无闻的中国手机品牌,成长为撼动全球智能终端格局的重要力量。2025年按手机销量计,其已位列全球第三大手机厂商,并以超过53%的市占率蝉联非洲市场第一。
传音控股的核心竞争力,从来不只是卖手机。其旗下拥有TECNO、itel、Infinix三大品牌,覆盖功能机与智能机全价位段,通过"深度本地化"策略——从皮肤色感优化的拍照算法、小语种语音识别,到针对非洲炎热气候的电池耐久性设计——在新兴市场构建起难以复制的用户粘性与品牌忠诚度。
这种本地化深度,最终转化为市占率的绝对优势。弗若斯特沙利文数据显示,2025年按销量计,传音控股位列全球第三大手机厂商;IDC数据显示,2026年上半年,其在全球手机市场的占有率达11.3%,排名第三。
更值得注意的是,传音控股在非洲智能机市场占有率超过40%,稳居第一;在巴基斯坦和孟加拉国的智能机市场占有率均超过40%,双双排名第一;在印度智能机市场排名第八。2025年第三季度,其智能手机出货量达2920万部,同比增长13.6%,以9%的市场份额强势回归全球第四。
亮眼数据的背后,是一张"重兵布阵"的全球化制造与渠道网络。公司已在埃塞俄比亚、印度、孟加拉国等地设立生产制造中心,截至2026年4月末,在全球布局6大生产基地,经销商数量接近2900家,境外销售额占比超过98%——这是一家真正意义上的全球化中国企业。
二、从"量增利薄"到高质量增长
过去两年,传音控股经历了一场利润"压力测试"。
受上游存储芯片价格大幅上涨、部分海外区域竞争加剧、以及主动优化产品结构等因素影响,2025年公司净利润同比下滑53.46%至约26.05亿元,毛利率从2023年的23.2%降至18.7%。这既是供应链成本高企的外部压力,也是公司主动推进产品均价提升、收缩低毛利品类的战略调整期。
而2026年上半年,这份压力测试正在交出答卷:公司实现营业收入354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%;扣非净利润14.80亿元,同比大幅上升64.98%;毛利率企稳回升至21.9%。
传音控股表示,业绩修复主要得益于智能手机产品平均销售价格的上涨,以及成本端受历史库存影响的成本上涨滞后效应,使毛利率得到阶段性提升。这一系列数字说明,传音控股已具备在复杂供应链环境中动态调整定价、实现盈利修复的实战能力。
从更长视角看,2023年至2025年,公司营收从622.95亿元增至655.91亿元,整体规模稳中有升;进入2026年,增速显著加快,上半年营收同比增幅超过两成,净利增速更达到46%。这种"V形反弹"的修复轨迹,展现了其业务的内在韧性——纵然受到短期成本冲击,深耕新兴市场多年积累的用户基础与渠道网络,为其提供了足够的战略纵深。
三、加码AI与生态布局
此次港股上市,对传音控股而言,既是融资动作,更是战略宣言。
公司此次净筹约29.68亿港元。其中,约40%投向AI相关技术研发,约30%用于营销及品牌建设,约20%加强移动互联网服务及物联网产品,约10%用于营运资金。值得注意的是,AI相关研发占比最高,意味着这笔资金将直接服务于其从"卖硬件"向"硬件+AI服务"生态转型。
事实上,传音控股在AI领域的布局已有实质性落地。2026年上半年,公司研发投入达16.37亿元,同比增长20.15%;截至报告期末,累计获得授权专利3101件(其中发明专利1429件),拥有软件著作权1643件。
围绕本地化小语种语音识别、AI自动接听、AI声纹降噪、AI影像增强等方向的技术,已在TECNO AI和Infinix AI产品中落地。针对新兴市场语言种类多、口音差异大、网络条件不稳定等特点,这些"对症下药"的AI能力,正成为其区别于其他手机厂商的差异化壁垒。
更值得关注的是其"生态布局"。公司旗下音乐应用Boomplay与内容分发平台Phoenix的月活用户均超过千万,移动互联网服务毛利率已升至32.02%;数码配件品牌oraimo在《African Business》"非洲百强品牌"榜单中排名提升至第81位。以手机为核心、向移动互联网服务和物联网生态延伸的"硬件+软件+服务"模式,正从概念走向规模落地。
11家基石投资者的豪华阵容,则为这次转型提供了产业资本层面的背书:新加坡主权基金GIC、易方达、比亚迪旗下金兴环球、江波龙、联发科旗下Digimoc等产业链上下游巨头悉数入局,合计认购约12.46亿港元,基石投资者合计锁定约40.7%的发售股份。
这份名单本身就是对传音控股生态价值的认可——不仅投资人看好,更是被整个智能终端产业链所看好。
结语
传音控股港股上市,是"非洲手机之王"从区域龙头向全球智能终端生态平台跃迁的关键节点。
全球前三的市占率、覆盖超100个国家和地区的渠道网络、逾2900家经销商与6大生产基地,构成了其穿越周期的硬实力;净利V形反弹、研发投入两位数增长、专利超3100件,则为AI转型与生态延伸提供了技术底气。
港股"A+H"双平台打通了国际资本通道,为传音控股的下一程提供了更充裕的弹药与更灵活的资本工具。