
上市暴涨400%!一家南通药企,靠“仿药”把美国人拿捏了

2026年10月15日,南通联亚药业在创业板上市,开盘一度大涨400%。市场热闹归热闹,联亚到底是一家什么公司?一句话:它不是做原研创新药的,也不是普通仿制药厂,而是靠“缓控释制剂+低剂量激素制剂”这两类难做的药,先打进美国药房,再回国内吃集采国产替代的高端复杂制剂企业。
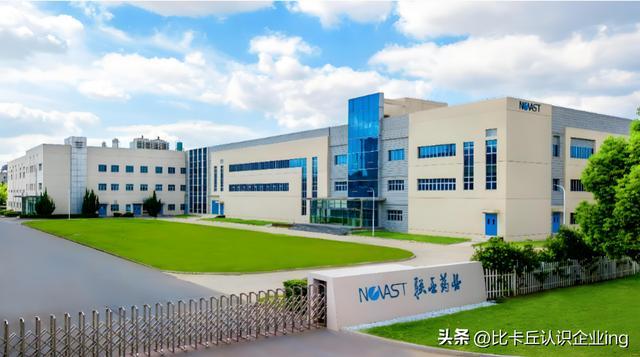
一、联亚是做什么的:仿制药,但“仿得很硬”
仿制药分两种:一种是大伙儿都能做的普通片、胶囊,拼谁便宜;另一种是缓控释、低剂量、天然复合物,工艺做不稳就过不了生物等效。联亚走的是后一条路。
缓控释制剂:比如硝苯地平缓释片、琥珀酸美托洛尔缓释片、地尔硫卓缓释胶囊,药要在身体里慢慢放,不能一下全出来。
低剂量/激素类制剂:比如口服避孕药、结合雌激素缓释片,剂量极小或原料极复杂,差一点就失效。
截至2026年3月底,联亚有48个自研产品获美国FDA批准,1个在加拿大获批;国内已有12个产品获国家药监局批准。其中4个产品、5个品规被FDA定为“对照标准制剂”——意思是别家仿制时,要以联亚的制剂当标杆。这在中国药企里很少见。
二、谁创办的:一个海归药剂学家的“美国药、南通造”
联亚2005年成立于江苏南通,创始人是张国华博士。他是南通人,恢复高考后读南京药学院,后赴美拿药剂学博士,曾在先灵葆雅、罗氏、Andrx等国际药企做研发管理。联合创始人还有印裔美籍的Prasadraju Pinnamaraju,团队本身就有中美印加背景。
当年中国日用品满世界卖,但美国药房里的处方药几乎没有中国高端制剂。张国华的判断很直:中国不是做不出药,而是缺按FDA标准做复杂制剂的体系和勇气。于是他回南通建厂,按美国cGMP来,先啃最难的缓控释和低剂量药,2012年首个口服激素产品登陆美国,算是中国自研制剂进美国主流市场早期样本。
三、海外怎么卖:自己不铺药房,靠美国经销商
联亚海外不是“自建销售铁军”,而是自研自产 + 美国大经销商独家卖。
核心伙伴是Ingenus:美托洛尔、硝苯地平、结合雌激素等主要产品在美国由它独家经销,再往下走McKesson、Cardinal、CVS、Walmart这些分销商和连锁药房。2023—2025年,联亚对Ingenus收入占比分别是56.63%、51.87%、55.56%,境外收入占总收入六成以上。
这种模式好处是轻:联亚不用养美国地推,专心做工艺、做申报、做生产。坏处也明显——终端定价权不在自己手里,大客户一变脸,销量就悬。所以联亚现在也在搭NorthStar等第二渠道,往加拿大和其他规范市场扩。
四、国内怎么长大:集采锁量,但不靠集采救命
很多人担心:仿制药最怕集采降价。联亚的思路是“美国赚利润,国内换份额”。
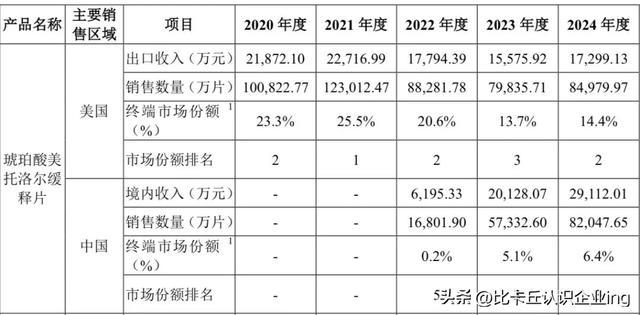
典型例子是琥珀酸美托洛尔缓释片:2022年第七批国采第一顺位中选,2026年2月续约,价格不变,采购周期锁到2028年底,国内报量国产第一、整体第二。集采不一定压死它,反而帮它把原研(阿斯利康)的份额抢过来。
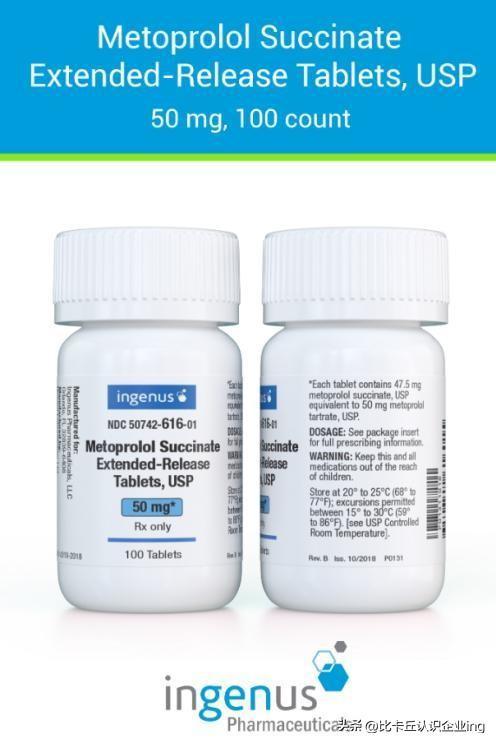
但联亚也没把鸡蛋放一个篮子:盐酸二甲双胍缓释片没中选,就干脆停掉国内销售;同时把美国已经验证过的喹硫平缓释片、左炔诺孕酮、美金刚、结合雌激素等往国内推。结合雌激素缓释片2025年10月成美国首仿,有180天独占期,境外毛利率94.91%,这类品种才是它未来利润弹性所在。
五、未来空间:不是爆发式,而是“慢坡厚雪”
联亚的增长逻辑很清楚:
美国端:靠首仿、专利挑战、RS资质守住高壁垒品种,不被印度大厂轻易卷死;
国内端:中美共线品种回输,集采给量、原研替代给空间;
研发端:39个仿制药在研、2个改良型新药在研,从心血管扩到神经、代谢、消化、女性健康;
产能端:IPO募约9.5亿,扩产+建研发中心,把“能做出来”变成“能大批量赚钱”。
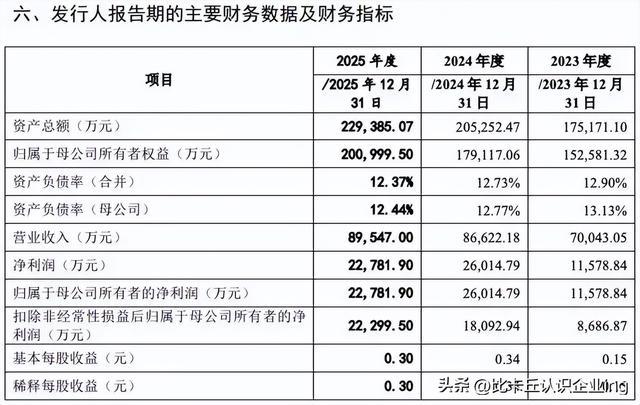
天花板也现实:集采价会封顶,Ingenus依赖要降,首仿独占期过去后竞争一定加剧。联亚不是百济、恒瑞那种“找新分子”的创新药故事,它的故事是——中国药企也能把最难仿的口服制剂,按欧美标准做出来,再反哺国内患者。
六、一句话看懂联亚
联亚药业 = 南通出海、美国背书、复杂仿制打底、集采国产替代接力、首仿品种添利润。
它不性感,但够硬;不是十倍创新药,而是一家“把慢功夫做成正资产”的高端制剂公司。
如果看投资,别用创新药估值去套它;如果看产业,它恰恰说明中国制药的下一站,不一定是全是原研,也可以是把高端仿制做到全球能打。