
IPO七次中止,海康机器人上市长跑还要多久

国内机器视觉与移动机器人企业杭州海康机器人股份有限公司(下文简称“海康机器人”),上市之路再度按下暂停键。
2026年9月30日,深交所官网显示,海康机器人的创业板IPO状态,从“已问询”变成了“中止”。
2021年末,海康威视宣布将拆分海康机器人境内上市;2023年3月,海康机器人创业板IPO申请正式获受理。自此后开始,审核期里,海康机器人的审核状态反复在“中止”与“已问询”之间切换。这一次,已经是海康机器人第7次因“财务资料已过有效期”而被中止IPO审核。
而另一面,竞争对手极智嘉已成功摘得“全球AMR仓储机器人第一股”,海柔创新也于近期再冲刺IPO。
资料显示,截至目前,海康机器人机器视觉产品累计出货量已超1000万台,移动机器人下线突破20万台;按AMR产品收入计,其市场份额全球第一。
“全球第一”的上市长跑,还要多久?
上市长跑3年半 七次“中止”
海康机器人是海康威视的机器人业务子公司,于2016年4月正式成立。
实际上,早在此之前,海康威视便鼓励内部员工创新创业、建立内部创新跟投制度,先后孵化出萤石网络、海康机器人、海康微影等8个创新业务,机器人业务正是其中之一。
2021年12月30日,海康威视首次宣布将拆分海康机器人境内上市。2023年3月7日,深交所正式受理其创业板IPO申请。此后,其审核状态便开始在中止与已问询之间反复切换,最近一次(2026年9月30日)已是第7次。
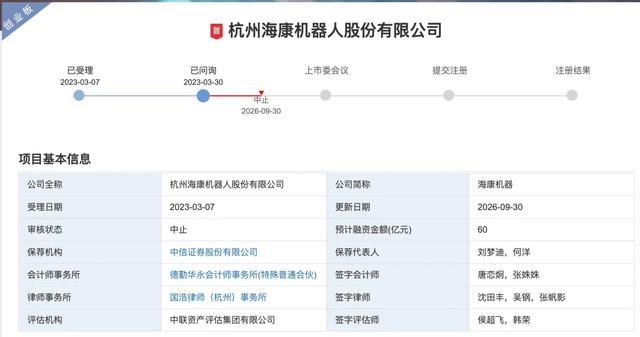
审核程序上,该走的似乎都已走完:两轮问询、落实函,全部回复完毕。但上会的通知,始终没有来。
海康机器人的上市路走了三年半,还在半途。而同为海康威视旗下创新业务板块的智能家居子公司“萤石网络”,2021年12月13日科创板IPO申请获受理,2022年12月28日正式挂牌上市,只用了13个月便走完“A拆A”。
同一个母公司,同一批创新业务,几乎同时起跑,结局却完全不同。
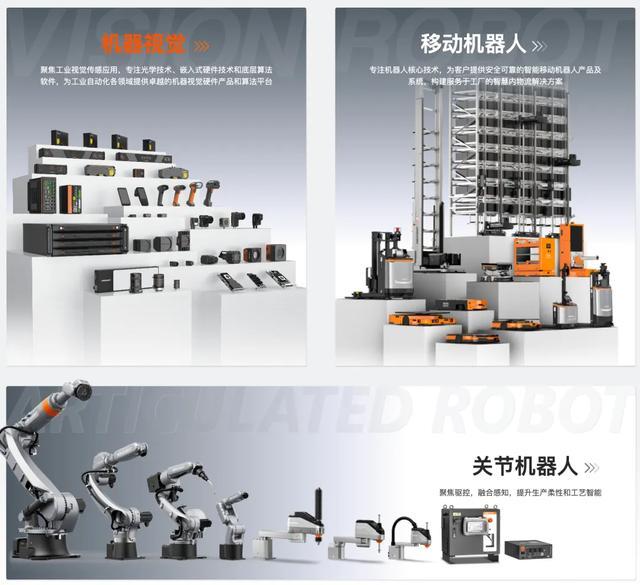
历经12年发展,目前,海康机器人打造出由机器视觉(眼)、移动机器人(脚)和关节机器人(手)组成的三轮驱动的核心业务矩阵。
其中,机器视觉产品累计出货量突破1000万台,国内市场每两台工业相机就有一台来自海康机器人;移动机器人累计下线20万台,国内每三台移动机器人就有一台来自海康机器人;关节机器人则布局最晚,2024年推出相关产品。
海外市场方面,目前公司已在荷兰、法国、德国、匈牙利、韩国、日本、新加坡、马来西亚、西班牙、越南设立10个分公司,业务遍及70多个国家和地区。
按照审核节奏,外界普遍预期,海康机器人将在2026年下半年正式挂牌。而预期能否兑现,取决于下一次“恢复审核”之后,其更新财务数据的招股书何时出现。
年营收64.52亿 增速降至8.8%
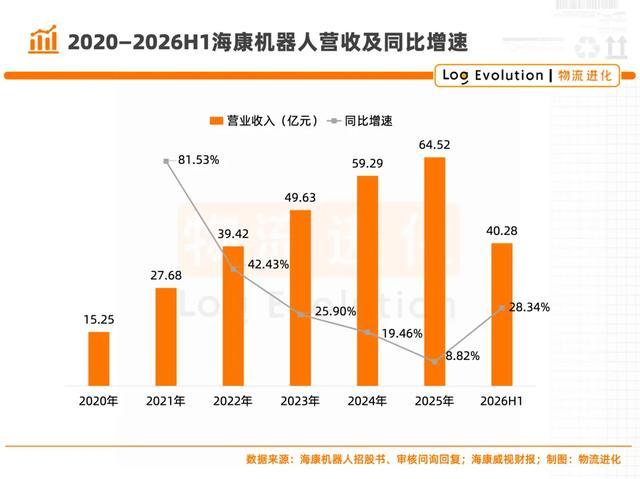
根据招股书及落实函回复资料披露,截至2023年,海康机器人营收维持超25%以上的高速增长:2020年-2023年分别实现营业收入15.25亿元、27.68亿元、39.42亿元、49.63亿元;2021-2023年营收同比增长81.5%、42.4%、25.9%。
而海康威视年报数据显示(海康机器人被纳入海康威视的合并报表),海康机器人2024年实现营收59.29亿元,同比增长20.0%;2025年营收64.52亿元,同比增长8.82%;2026年上半年营收40.28亿元,同比增长28.34%。
拉长时间来看,2020年-2026年上半年,其营收增速绘出一条V形曲线,谷底在2025年。
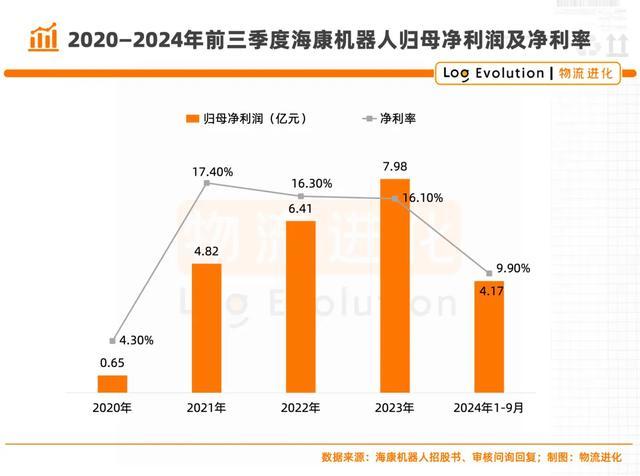
净利润方面,海康机器人已连续多年实现盈利:2020年归母净利润0.65亿元,2021年4.82亿元,同比增长640.74%;2022年6.41亿元,增长32.91%;2023年7.98亿元,增长24.53%;2024年前三季度4.17亿元,同比下滑29.78%。
对于净利润下滑,海康机器人在回复函中称:当期,其研发费用多投1.49亿元、销售费用多投1.23亿元(主要投向海外),2023年同期还有处置无人机业务的投资收益,叠加所得税费用增加;剔除后利润总额只降3.9%。
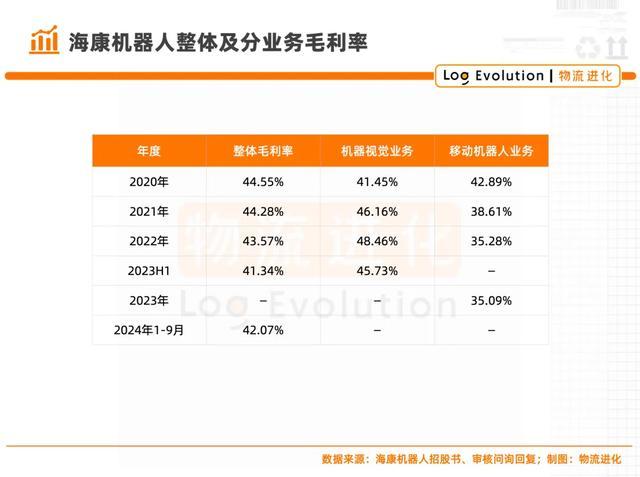
根据已披露的数据,海康机器人整体毛利率一直维持在40%以上,而移动机器人业务毛利率则从2020年的42.89%,降到2023年的35.09%。拉低这一指标的结构性因素,是配件及服务收入占比大幅上升,而这块业务毛利率只有15%左右。
这一过程中,海康机器人走向总包角色,方案越做越重,毛利则越摊越薄。行业一边打价格战,一边卷交付模式,海康机器人无法置身事外。
另外,根据海康威视财报披露,2026年上半年,海康机器人营收40.28亿元,同比增长28.34%。其半年营收,相当于极智嘉2025年全年收入(31.71亿元)的近1.27倍。
不过,这一增速反弹能否延续到全年,还要看下半年的订单。但可以看到的是,2025年失速是周期问题,不是竞争力问题:2023年,其移动机器人下游新能源行业收入占比30.08%,光伏、锂电扩产在阶段性高位后放缓,最先受影响的就是厂内物流设备采购;机器视觉下游3C电子占比29.84%,但3C行业自2023年下行后,复苏并不彻底。
对于海康机器人来说,真正的考验不在增速本身,而在增速的成色:当国内制造业的蛋糕增长放缓,海外市场与流通行业,才是下一程的燃料。而这两个战场,都有对手在等着它。
海康机器人VS极智嘉,谁是真正的“全球第一”?
2025年7月9日,极智嘉在香港交易所主板成功挂牌上市,成为“全球AMR仓储机器人第一股”。
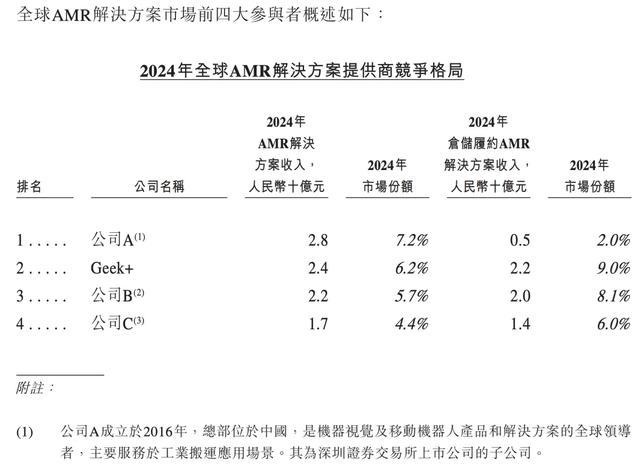
极智嘉在全球发售文件里提到:根据灼识咨询的资料,全球AMR解决方案市场仍然相对分散,按收入计,2024年前四大参与者仅占总市场份额约23.5%。
其中,按2024年收入计,位列全球市场份额第一的,正是2016年成立的海康机器人,AMR收入28亿元,份额7.2%;第二名为极智嘉,AMR收入24亿元,份额6.2%。
但具体到仓储履约AMR解决方案市场,座次变了。2024年全球仓储履约AMR市场,极智嘉份额9.0%,位列第一;海康机器人的份额,则只有2.0%。
(来源:极智嘉港股全球发售文件(2025年6月30日))
两个“第一”,实际上说的是两件事。
根据核心应用场景,AMR解决方案通常分为仓储履约AMR解决方案和工业搬运AMR解决方案。仓储履约AMR解决方案专注于实现内部仓库流程的自动化,主要服务于仓库环境中货物的拣选、分拣及运输等任务,使产品的移动灵活高效;工业搬运AMR侧重于物料搬运,主要应用于生产及制造线上的运输场景,以提升运营效率。
海康机器人的“第一”赢在了工业搬运:工厂里的物料流转、产线间的转运,项目制、深度定制;极智嘉的“第一”,则赢在仓储履约:电商仓库里的货到人、货架到人,标准化程度高、可复制。
而这恰恰是两家公司发展路径选择的结果。海康机器人从制造业起家,客户是车企、3C电子厂商、锂电池工厂等;极智嘉从电商仓储起家,客户是电商、快消、第三方物流等。
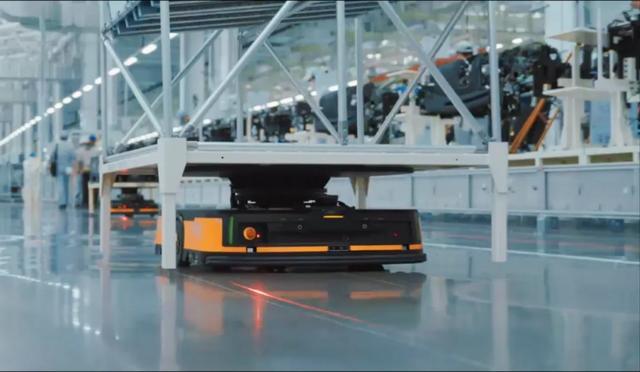
(海康机器人天津一汽丰田项目)
二者真正的分野,其实在海外。
极智嘉2025年收入31.71亿元,其中75.3%来自中国大陆以外;海外市场毛利率46.6%,比整体毛利率(35.5%)高出11个百分点。海外订单占比近80%,美洲大区订单增速超50%,拉美、东欧拿下多个亿元级订单。
而对照行业整体来看,同行的中国大陆以外收入平均占比仅约20%,有些不足10%。海康机器人,是这平均“20%”阵营里的一员。
截至目前,海康机器人已设10个海外分公司,业务版图覆盖70多个国家和地区。但对于出海而言,海外分公司更多是服务与支持网络,海康机器人真正的收入引擎仍在国内制造业。而极智嘉靠海外高毛利,硬是把整体毛利率从2022年的17.7%,拉到2025年的35.5%。
值得注意的是,海康机器人连续多年盈利,2023年归母净利润近8亿元,净利率约16.1%;极智嘉2025年才刚站上盈亏平衡线,经调整口径净利润约0.44亿元。一个已规模化盈利,一个刚刚摆脱亏损。
这个角度上看,同一场IPO,意义完全不同:极智嘉的上市是救命,海康机器人的上市是加冕。一个缺钱,一个缺名分。
不过,战争已在对方腹地打响。2026年上半年,极智嘉的生产制造场景订单,同比增长600%以上;而海康机器人2026年的新品——STRP高密箱式存储、T50料箱机器人、QF潜伏叉取,则全部瞄准仓储履约的腹地。
这意味着,两家“全球第一”,终于要在对方的主场碰面。但比份额之争更值得思考的,或许是同一个判断:AMR的存量市场,快打完了。
而下半场的较量,来自具身智能。
那么,下半场开赛之前,海康机器人这场还没结束的上市长跑,又将会是怎样的结局呢?