
宇树科技再创新低,今天跌到了407,我950进的,哪年能回本

两个月前,你要是中签了宇树科技,打开账户那一刻可能手都在抖。开盘冲到1100元,中一签浮盈超过47万,那感觉就像捡了台印钞机。可你要是没卖,拿到今天,账户里那串数字已经缩水了六成。
更扎心的是,这不是公司出了什么大事,而是市场正在用最冷静的方式,把它从“神话”拽回“人间”。
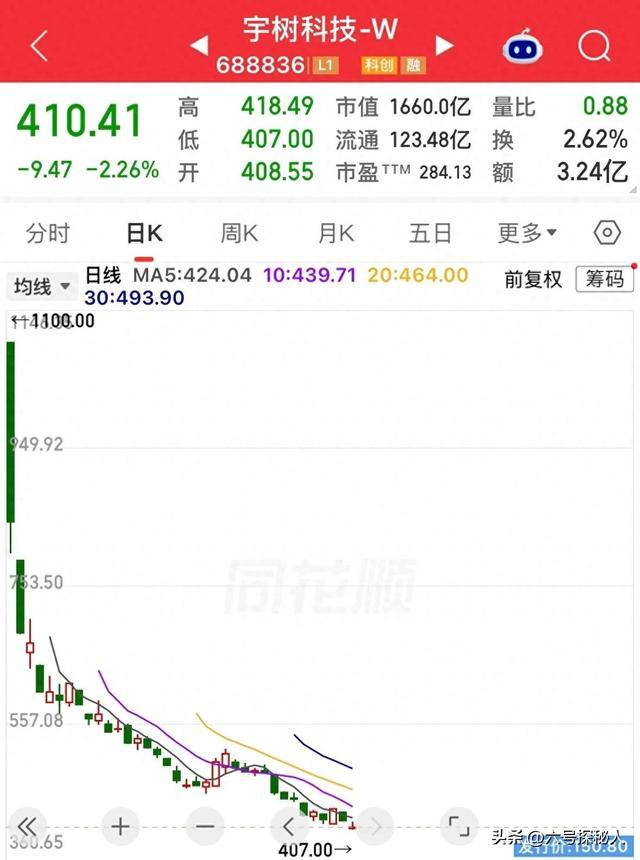
咱们先把事实捋清楚。宇树科技登陆科创板,发行价150.80元,发行市盈率按不同口径算,一个约219倍,一个约103倍。发行后市值约610亿。上市首日,开盘直接干到1100元,较发行价涨了将近6.3倍,盘中市值一度摸到4400亿。当天换手率85%左右,成交额超过200亿。然后就是一路往下:次日大跌近两成,数日内跌破700、600,上市两周左右触及546元,9月中旬跌破500,10月进入400元上方,后面盘中创出约407元的新低。较高点回撤约六成,但相对发行价,仍有一倍多的正收益。
你看,两个月里上百元的宽幅波动,这本身就是一个值得琢磨的信号。
那问题来了,首日凭什么能冲到1100元?说白了,是筹码结构先天带杠杆。总股本约4.04亿股,上市初期实际可流通的只有约3000万股,占比7.4%左右。而这3000万流通盘里,网下打新机构占了近七成,大部分当天就能卖。极少的筹码,给全部股本定了个价,这价格天然容易被放大。再加上“人形机器人第一股”的稀缺标签,万亿级赛道的想象空间,打新几乎无风险收益的惯性,全撞在一起了。1100元,更像是资金在极小流通盘上的竞价结果,不是市场一致认可的稳态市值。
用这个高点当锚,去算“跌了多少”,本身就是被情绪牵着走。
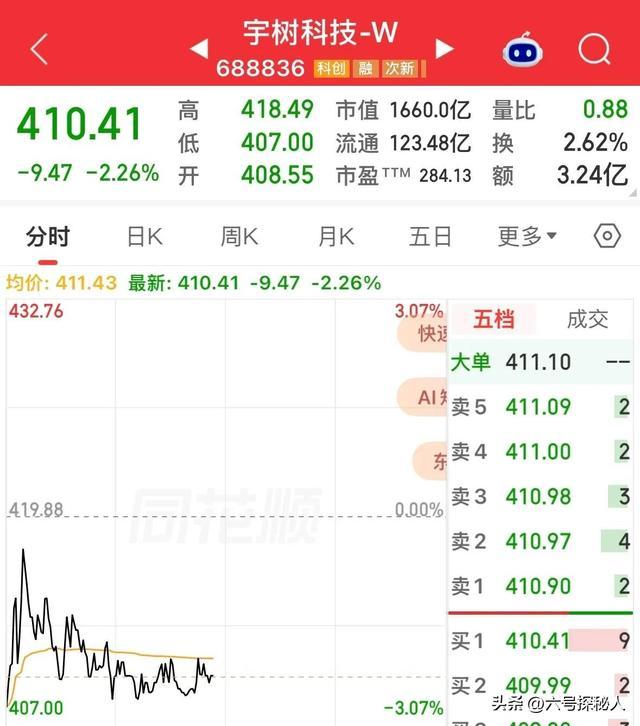
更关键的,得把估值放到尺子上量一量。通用设备制造行业静态市盈率约38倍,宇树发行时已经高出好几倍。首日静态市盈率一度推到千倍以上,就算大幅回调后,动态市盈率仍在数百倍量级。什么概念?在给定高增速假设下,也得连续多年高增长,才能把估值拉回常规区间。机构说的“提前折现远期空间”,翻译成大白话就是:把还没赚到的钱,先按最好的情况算进价格里了。提前折现,正是风险之源。
再看业绩体量。2025年营收约17亿,归母净利润约2.8亿;2026年上半年营收约11.5亿,净利润约2.7亿。收入结构里,较大比例来自科研教育场景,工业应用占比偏低。商业化周期判断,也从“1到3年”的口径,延长到了“2到10年”的口径。能造出来,和能大规模卖出去、能规模盈利,中间隔着的不只是时间。
这时候有人会拿长鑫科技来比。长鑫发行价低,首日也有数百涨幅,市值一度居前。但人家2026上半年营收约1503亿,净利润约776亿,毛利率超过84%,已经是全球前列的存储厂商。长鑫的回落,是当期业绩极强、股价先扬后抑,有即期业绩作锚。宇树的回落,是情绪估值打满后回归现实,锚还在远期叙事里。同样叫回调,依赖的东西不一样,回归的过程自然更曲折。
市场行为也在说话。首日85%的换手率,打新机构倾向落袋为安,高位承接的多是散户和博弈资金。下跌途中零星的阳线,往往成了新的套人窗口。800、700、600、500、400,每个整数关口都有抄底的人,很多在反弹里又被套住了。趋势性下行中,跌得多不是买入理由,跌得便宜才是。这话你琢磨一下。
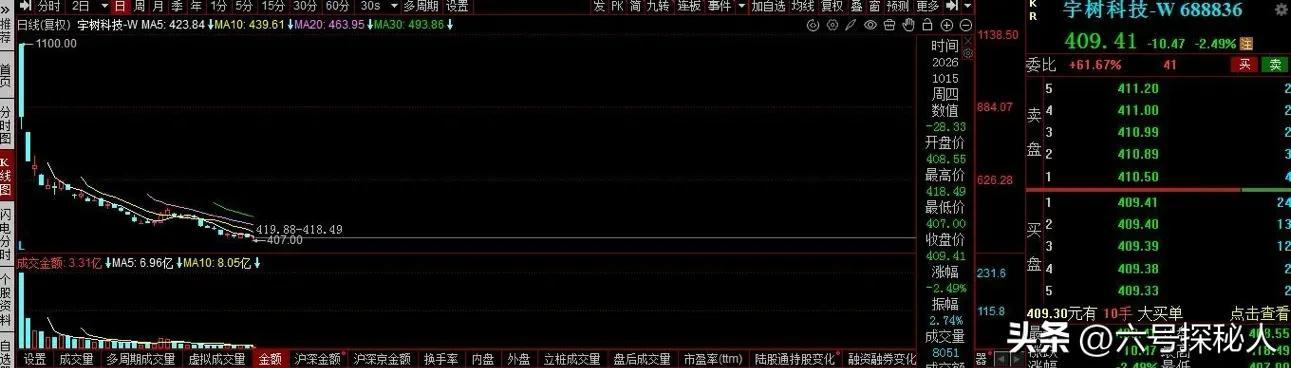
有人盯着MACD底背离、缩量这些技术信号。但在筹码稀缺、趋势主导的次新股上,指标极容易失效。基本面不明朗的时候,技术指标只是噪声,拿它当唯一依据,等于用概率赌确定性。
那到底什么才算底?得分开看三层。情绪底,是炒作泡沫挤出的程度,目前还在退,但难说退完了。估值底,是相对行业和自身增速,价格是否合理,目前仍显著偏离常规区间。基本面底,是业绩和行业地位能否重新向上,取决于订单结构、场景落地和竞争格局。这三层不重合。跌得多,只回答了情绪层,没回答估值层和基本面层。
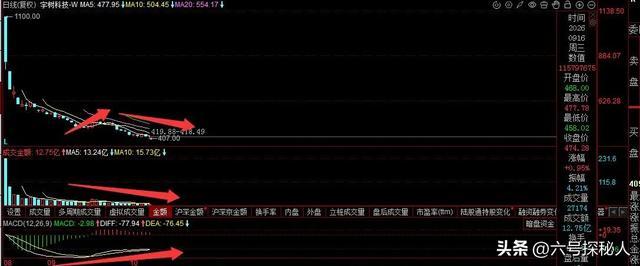
说白了,估值回归不等于基本面恶化,但回归的终点,得由业绩来决定。不预测点位,只提示风险。新股首日爆炒、长期回落,这些年并不少见,没有只涨不回的次新股。950元买进去的人问“何年回本”,背后是沉没成本、侥幸心理和摊薄成本的冲动。认清风险属性,控制仓位,不为反弹所动,区分产业趋势和个股价格,比猜底实在得多。
宇树的技术不一定差,但技术领先和估值合理,从来是两回事。市场不看好当前价格,不等于不看好这家公司。这事儿你怎么看?评论区聊聊。
(免责声明:文章内容和数据仅供参考,不构成投资建议。投资者据此操作,风险自担。)