
铜博科技IPO,宁德时代“旧人”站在了关键位置

撰文:程孟瑶
从A股转道港股,江西铜博科技股份有限公司(简称:铜博科技)始终在寻求登陆资本市场的机会。
2021年及2023年,铜博科技先后与海通证券、国金证券订立A股创业板辅导协议并提交备案;之后铜博科技转战港股,2026年1月28日首次递表,近日二次递表港交所。
作为全球第十大电解铜箔生产商,其业绩增长与行业周期的波动深度绑定。
2026年上半年,储能、动力锂电池及具身机器人等领域需求集中释放,铜博科技迎来业绩爆发,上半年营收同比增长88.8%,净利润同比增长1141.9%。
01
李氏兄弟持股超70%
比亚迪、宁德时代均为股东
铜博科技于2016年8月,由李思洋、林腾光、林利娥、石晨、黄逊才5人共同出资5000万元成立。林利娥为李衔洋的岳母,林、石、黄三人当时分别担任铜博有限董事、总经理、监事。但随着股权变更,林腾光、林利娥、石晨、黄逊才相继退出,铜博科技变为由李思洋和李衔洋兄弟控制的企业。
随着业务的持续发展,铜博有限决定聚焦电解铜箔的设计及研产销这一核心业务,为便于业务扩张决策,2019年8月至2021年9月期间,李思洋和李衔洋先后收购了其他人手中全部股权,形成对铜博有限的全资控制,其中李衔洋持股48.8%、李思洋持股51.2%。
之后,李衔洋和李思洋再次对铜博有限增资,并且注入了两人合计持有的深耕铜博全部股权,两人持股比例调整至51.0%、49.0%。
为完善股权结构,铺路融资,2022年1月,铜博有限引入了员工持股平台,铜创、铜心、铜德,随后踏上资本之旅。2022年2月-2022年12月期间,铜博科技完成两轮融资和两轮股权转让,累计金额5.87亿元,为日后奠定了产业和资本基础。
2022年12月,比亚迪(002594.SZ)出资7000万元从珠海鑫岩手中受让698.04万元注册资本,拿下3.5%持股,铜博科技也首次向外界确定了公司估值20亿元。
同年3月-10月,铜博科技引入宁德时代(300750.SZ)旗下宜宾晨道、金华金开、厦门惠友等机构,抚州高新通过受让其他机构未实缴股份进入,交易对价3.15亿元,合计持股11.2%,投后估值28亿元。
紧接着的11月,铜博科技完成4000万元A 轮股权转让,新增外部股东深圳磊晋,投后估值升至36亿元。12月,引入中金宜宾、成都鼎益、东南科创等机构,对价1.62亿元,投后估值47亿元,一年时间直接翻倍。同月,铜博科技整体改制为股份有限公司。
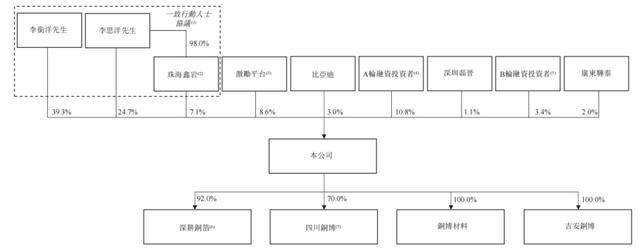
目前,铜博科技由44岁的李衔洋和36岁的李思洋两兄弟联手控制,且通过与珠海鑫岩的一致行动协议,合计控制71.1%股权。股权穿透后,李衔洋持股39.3%,李思洋持股31.66%。
珠海鑫岩的股份实际来自李思洋的转让,2022年1月12日,出于个人及家庭财富规划的目的,李思洋将手中铜博科技2592.72万元注册股本,以4696.85万元价格转让给了珠海鑫岩。目前,珠海鑫岩由李思洋担任普通合伙人,且持有98.0%合伙权益,剩余2.0%合伙权益掌握在其配偶陈映丹手中。
职位安排上,李衔洋为董事长、执行董事兼总经理,掌握实权,负责公司整体管理、战略规划及重大决策。李思洋为非执行董事,为业务和营运提供策略性建议。
履历显示,李氏兄弟曾先后在主营锂离子电池材料的金光高科公司担任董事长,2016年两人在江西抚州创立铜博科技,提供电解铜箔解决方案,主要做锂电铜箔和电子电路铜箔两类业务。
02
近九成收入来自锂电池铜箔
2026上半年净利大增11倍
据弗若斯特沙利文资料,按2025年销量计,铜博科技已位列全球第十大电解铜箔生产商,市场份额约2.3%;在国内高性能锂电铜箔赛道排名第三,市场份额达12.0%。
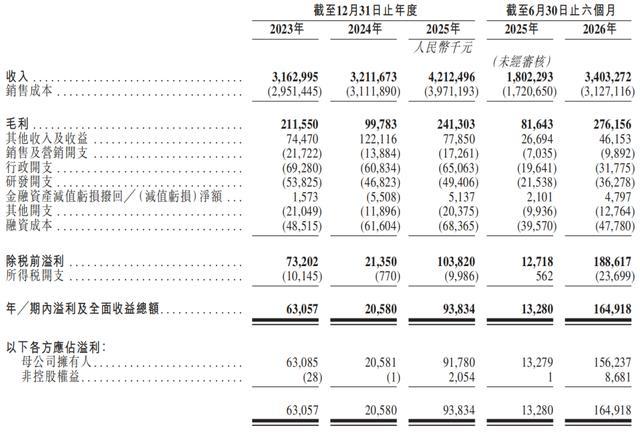
2023年-2025年以及2026年上半年(简称:报告期),铜博科技分别实现营业收入31.63亿元、32.12亿元、42.12亿元、34.03亿元,持续增长,但净利润走出V字,同期分别为6305.7万元、2058万元、9383.4万元、1.65亿元。
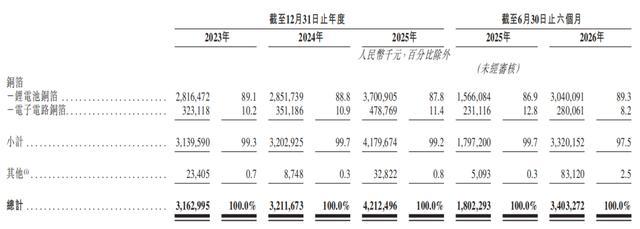
铜博科技的收入主要来自销售锂电池铜箔、电子电路铜箔产品,其中锂电池铜箔产品作为核心收入来源,各期分别贡献了89.1%、88.8%、87.8%、89.3%的营业收入,电子电路铜箔占比在10%上下徘徊,2026年上半年滑至8.2%。
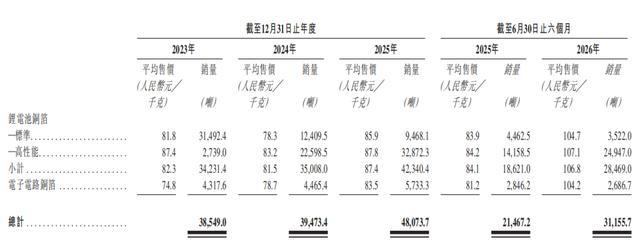
铜博科技的锂电池铜箔分为标准产品和高性能产品,期内,高性能产品的销售占比不断增加,销量从2023年的2,739.0吨增至2025年的32,872.3吨,但产品售价受行业需求影响明显波动。
2024年,锂电池铜箔市场暂时供过于求,导致加工费下降,铜博科技高性能锂电池铜箔产品售价同比减少4.2元/千克;2025年受益于新能源汽车及储能需求回暖,叠加AI PCB、汽车电子等下游应用需求上升,售价升至87.8元/千克;2026年上半年,储能、动力锂电池及具身机器人等领域需求集中释放,铜博科技高性能铜箔产品售价进一步增至107.1元/千克,同比增长27.20%。
与锂电池铜箔产品平均售价走出相同趋势的是铜博科技的净利润。2024年行业产能过剩,铜博科技净利润同比下跌67.4%,2025年逐步修复同比涨超350%;进入2026年,高性能产品量价同步提升下,公司1-6月营业收入同比增长88.8%,超2024年全年水平;净利润同比增长1141.9%至1.65亿元,为2025年全年的1.76倍。
03
客户供应商稳定
近半收入来自宁德时代
账面数据看,2025年和2026年上半年,铜博科技走出了不错的增长曲线,但规模高增长却未能带来正向现金流入。2024年-2025年以及2026年上半年,公司经营性现金分别净流出7.15亿元、4.16亿元、9.35亿元,两年半累计流出20亿元。
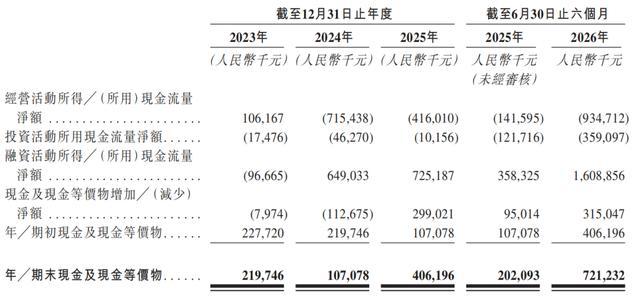
铜博科技的现金流入的主要来源是电解铜箔的销售,流出项目则主要包括动用现金采购铜,物业、厂房及设备折旧及摊销,融资成本,贸易应收款项及应收票据增加,预付款项及其他应收款项增加等。
铜是铜博科技的主要原材料,各期,铜博科技销售成本分别为29.51亿元、31.11亿元、39.71亿元、31.27亿元,其中原材料成本占比82.8%、84.8%、86.8%、88.4%,为销售成本的单一最大组成部分。期内,铜博科技五大供应商的采购金额分别为23.85亿元、24.75亿元、21.05亿元 、23.96亿元,占同期总采购金额的94.9%、89.9%、54.6%、61.7%;
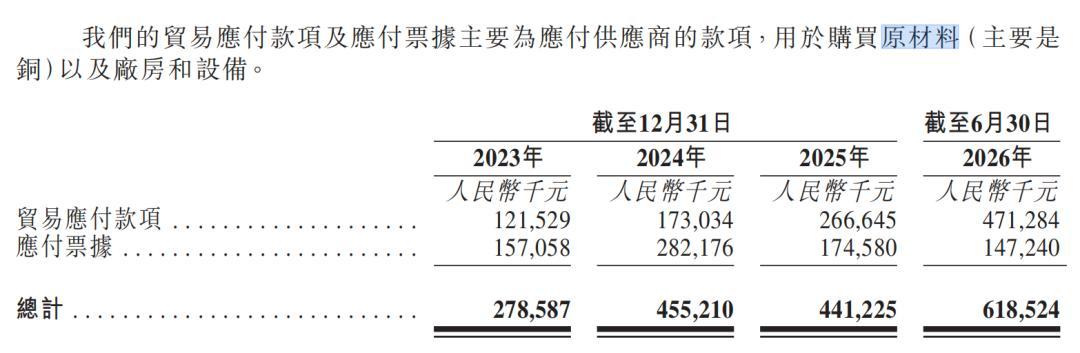
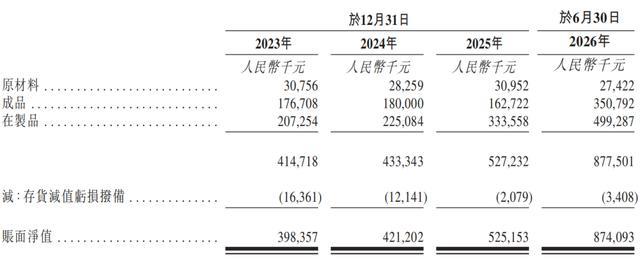
同期,存货规模分别为3.98亿元、4.21亿元、5.25亿元、8.74亿元,占用着流动资金,其中原材料3075.6万元、2825.9万元、3095.2万元、2742.2万元。贸易应付款项及应付票据分别为2.79亿元、4.55亿元、4.41亿元、6.18亿元。
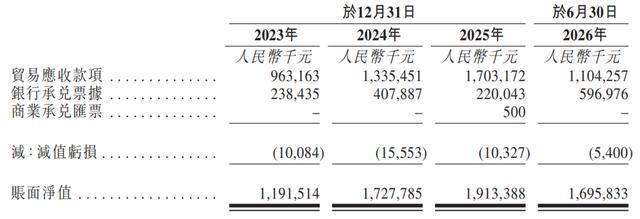
在销售端,铜博科技有回款大量以银行承兑汇票完成。截至2026年6月30日,其银行承兑汇票已经达到5.97亿元,另有11.04亿元贸易应收款待收回。
各期,铜博科技贸易应收款项及应收票据分别为11.91亿元、17.28亿元、19.13亿元、16.96亿元,占同期营业收入的37.65%、53.80%、45.42%、24.92%(已年化处理)。
铜博科技的客户包括宁德时代、比亚迪、亿纬锂能、胜宏科技、景旺电子等电池企业和PCB厂商,来自前五大客户收入占比分别为85.8%、87.3%、83.1%、82.4%,最大单一客户收入占比分别为48.5%、62.2%、58.8%、54.9%,为宁德时代。
与铜博科技如此紧密的合作,宁德时代很安心。
目前,39岁的徐红彪担任铜博科技执行董事、质量控制总监,主要负责日常营运及品控事宜。加入铜博科技之前,他曾为宁德时代效力六年,职位是资深电芯工艺开发工程师。
招股书中,铜博科技提到,于往绩记录期间,公司主要通过经营活动产生的现金、银行及其他借款以及股东注资来满足营运资金需求。其运营开支,主要包括研发开支、销售及营销开支、行政开支,期内合计分别为1.44亿元、1.22亿元、1.31亿元、7790万元,对应费用率4.6%、3.8%、3.1%、2.3%。