
季丰电子IPO上会:毛利率三连降、量产两年半亏8300万元,9亿元募资扩产谁来买单?

本报(chinatimes.net.cn)记者张玫 北京报道
营收三年复合增长22.88%,毛利率却连降三年;寄予厚望的量产业务,两年半累计亏损超8300万元。10月15日,上海季丰电子股份有限公司(下称“季丰电子”)迎来创业板IPO上会审议。
这家自称“半导体检测一站式解决方案提供商”的企业,拟募资9.24亿元加码产能,其增长成色与募资合理性成为市场关注焦点。《华夏时报》记者10月10日向公司发送采访函,截至发稿记者未收到回复。
季丰电子成立于2008年,起步于集成电路测试板业务,2018年全面切入第三方实验室检测分析业务,2022年拓展量产测试业务,2025年新设电子制造服务(EMS)业务。
毛利率三连降
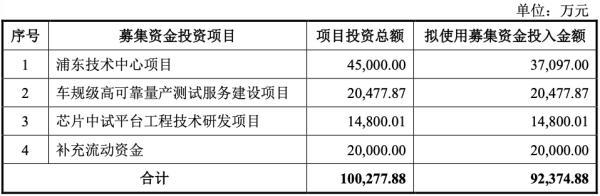
季丰电子拟登陆创业板,保荐机构为光大证券,拟发行不超过3852.87万股,募集资金9.24亿元,投向浦东技术中心项目、车规级高可靠量产测试服务建设项目、芯片中试平台工程技术研发项目及补充流动资金。
招股书上会稿显示,2023年至2025年,季丰电子营业收入分别为4.43亿元、5.83亿元、6.69亿元,三年复合增长率22.88%;扣非归母净利润分别为1812.95万元、3836.86万元、7356.84万元。但同期主营业务毛利率连续下滑,量产业务持续亏损,应收账款快速攀升。
招股书显示,2023年至2025年,季丰电子主营业务毛利率分别为38.49%、37.54%、35.74%,2026年上半年进一步降至33.24%。
公司在招股书中称,2026年1至6月,受毛利率波动影响,公司净利润同比出现小幅下滑。如果未来无法持续提升技术实力、服务质量以及客户拓展能力以应对市场竞争,则可能导致订单量或服务价格下降,进而面临毛利率及净利率下滑、净利润无法持续增长的风险。
量产业务累亏8300万元
量产业务(量产测试及电子制造服务)收入虽持续增长,但规模占比仍然有限,且陷入持续亏损。招股书显示,2023年至2025年,该业务收入分别为3292.01万元、3980.29万元、5720.57万元,占主营业务收入比例分别为7.56%、6.91%、8.63%;2026年1—6月收入为3997.05万元,占比10.70%。
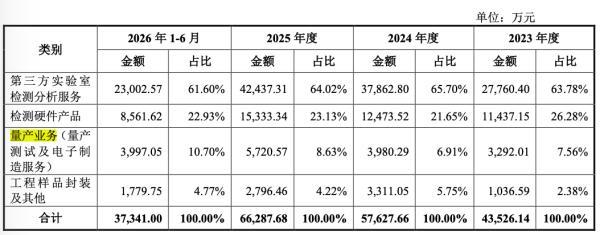
盈利端则全线告负,招股书披露,2023年至2025年量产业务毛利分别为-1252.00万元、-2741.71万元、-2723.06万元,2026年上半年为-1602.38万元,两年半累计亏损超过8300万元。
量产业务毛利率全线告负,已成为拖累季丰电子整体盈利的“失血点”。招股书数据显示,2023年至2026年上半年,该业务合计毛利率始终为负,分别为-38.03%、-68.88%、-47.60%和-40.09%。
分板块来看,量产测试毛利率虽从2024年的-76.02%逐渐收窄至2026年上半年的-26.15%,但收入占比从2023年的61.75%升至2025年的77.50%,毛利亏损的绝对额仍然较高。
EMS业务毛利率从2023年的-0.79%断崖式暴跌至2025年的-93.74%,2026年上半年仍深陷-72.49%的泥潭。
公司坦言,量产测试业务尚处起步阶段,为获得客户资质认证并进入供应链体系,持续资本投入导致固定成本较高,但随着销售额快速提升,规模效应已开始凸显,负毛利率水平快速收窄;EMS业务已完成6条产线配置,但客户导入滞后于产线投产,仍处负毛利状态。
公司称,量产业务正处快速成长期,未来随着客户供应链体系导入完成、产能规模逐步释放,盈利水平有望进一步提升。同时提示,若客户拓展与订单落地不及预期,相关固定资产将存在减值风险,亏损压力或将进一步放大。
知名财税审专家、资深注册会计师刘志耕向《华夏时报》记者表示,投资者应重点关注以下六大财务信号:一是亏损信号,量产业务连续三年毛利率为负,累计亏损超8300万元,已远超行业产能正常爬坡周期,需警惕并非短期产能爬坡所能解释的实质性经营问题;二是资产信号,固定资产账面价值超10亿元,占总资产比例过半,应核查量产设备产能利用率与减值计提是否充分;三是现金流信号,三年半资本开支超12.67亿元,是同期归母净利润的6倍,而经营现金流仅能覆盖54%的资本开支;四是偿债信号,流动比率降至0.82,类现金资产对短期有息负债覆盖率仅约21.78%,短期流动性缺口明显;五是盈利信号,整体毛利率持续下行,2025年已降至35.64%,核心盈利基本盘呈松动趋势;六是回款信号,2026年上半年应收账款达2.21亿元,占流动资产比例近38%,回款质量与坏账风险需重点关注。上述信号分别从亏损、资产、现金流、偿债、盈利和回款六个维度揭示公司财务风险,投资者应保持审慎。
应收激增,募资扩产
报告期各期末(2023年度、2024年度、2025年度及2026年1至6月,下同),季丰电子应收账款账面价值分别为1.14亿元、1.81亿元、1.43亿元、2.21亿元,占期末流动资产比例分别为24.85%、37.06%、30.51%、37.98%。2026年6月末较2025年末增长约54.4%。公司称,随着业务规模日益扩大,未来应收账款可能进一步增长;应收账款的按期收回对营运资金健康周转至关重要。若未来下游行业或客户经营状况发生重大不利变化,将加大回收风险,进而对财务状况产生重大不利影响。
此外,公司前五大客户收入占比分别为16.49%、25.80%、19.76%、18.22%,来自客户D的收入占比较高。
本次募资9.24亿元加码产能,公司也提示了募投项目产能消化不及预期及短期内净资产收益率和每股收益摊薄的风险。
固定资产方面,公司固定资产规模较大。报告期各期末,公司固定资产账面价值分别为5.84亿元、7.34亿元、8.68亿元、10.37亿元;专用设备账面原值从2023年末的6.94亿元增至2026年6月末的14.26亿元。公司提示,部分实验室产能利用率仍存在一定提升空间,若无法有效导入客户,将可能制约业绩释放。
股权结构方面,公司不存在控股股东,实际控制人郑朝晖、郑琦君兄妹合计控制36.38%的表决权。随着10月15日上会临近,季丰电子能否过会,值得关注。
责任编辑:麻晓超 主编:张志伟