映恩生物更新IPO问询回复:客户依赖、技术来源、专利诉讼成焦点 商业化潜力面临多重考验

2026年6月12日,距离登陆港交所仅14个月,映恩生物便再度叩响了科创板的大门,拟募资41亿元,保荐机构为中信证券。7月3日,公司进入问询阶段;10月9日,上交所官网更新动态,公司IPO首轮问询回复文件披露。
对招股书、问询函等相关资料进行梳理后发现,公司目前仍存在诸多隐忧,包括长期商业化潜力或受限;2026年上半年经调整收入同比骤降近六成;单一客户BioNTech贡献了超过四分之三的收入;核心技术的先进性及不可替代性均待考;多禧生物发起的专利诉讼仍在二审;连年亏损之下创始人仍维持极高薪酬水平等。
依赖单一客户授权收入 核心管线直面红海竞争
从财务数据看,2023年至2025年,公司营业收入分别为17.87亿元、19.41亿元和18.52亿元;净利润分别为-3.58亿元、-10.50亿元和-25.95亿元,亏损额逐年放大,三年累计亏损约40亿元。
其中,2025年亏损增至25.95亿元,主要由于可转换优先股按公允价值计量产生的非经常性损益。但即便剔除这一非现金因素,2025年经调整亏损仍达3.89亿元,较2024年的1.77亿元继续扩大。截至2025年末,公司累计亏损为48.55亿元;而到2026年6月末,这一数字已攀升至57.72亿元。
2026年上半年,公司实现收入2.19亿元,同比暴跌82.2%。公司解释称,收入下降主要是因为行使DB-1311/BNT324美国市场独家成本及利润/亏损分担选择权,产生了约2.91亿元的一次性收入扣减。但即便剔除这一因素,经调整收入5.10亿元相较2025年同期的12.29亿元仍然腰斩。
从收入结构看,公司单一客户依赖现象较为显著。报告期内,公司营业收入全部来自技术授权及合作研发服务。其中,来自BioNTech的收入分别占各期总收入的98.86%、80.70%和75.36%。近年来,公司也在不断拓展客户,包括与百济神州、GSK、Avenzo、Adcendo等达成合作,但相关合作的收入贡献仍较为有限,客户集中度的风险,在可预见的未来仍将持续。
业务方面,作为典型的License out驱动型药企,映恩生物的收入高度依赖授权首付款和里程碑付款,目前公司已将三款核心产品(DB-1303、DB-1311、DB-1305)的海外权益全部授权给BioNTech,仅保留大中华区权益。
其中,DB-1303是映恩生物的头号核心产品,有望成为全球首个针对乳腺癌、子宫内膜癌领域HER2全表达的ADC药物。但HER2 ADC赛道早已是红海。目前HER2+乳腺癌领域已有5款竞品上市,包括罗氏的恩美曲妥珠单抗(T-DM1)、第一三共/阿斯利康的德曲妥珠单抗(T-DXd)、荣昌生物的维迪西妥单抗、科伦博泰的博度西妥单抗、恒瑞医药的瑞康曲妥珠单抗。
更关键的是,随着多款HER2 ADC进入医保谈判,价格战的阴影正在逼近。T-DXd(德曲妥珠单抗)已在中国获批并进入医保,年治疗费用从最初的数十万元降至十几万元。维迪西妥单抗、博度西妥单抗等国产产品价格更低。DB-1303作为后来者,要在价格和疗效之间找到平衡点,难度不小。
DB-1311(B7-H3 ADC)是公司的第二核心产品,目前处于全球II期临床阶段,获得了FDA快速通道认定和孤儿药认定。但B7-H3 ADC领域同样不乏竞争者,第一三共、罗氏、MacroGenics等均在布局。DB-1311的关键III期数据尚未读出,其疗效和安全性仍有待验证。
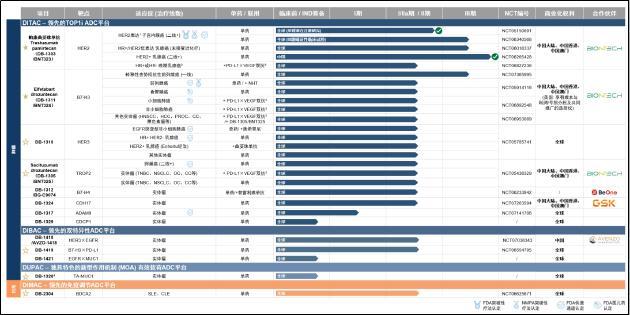
至于DB-1310(HER3 ADC)、DB-1305(TROP2 ADC)等管线,尚处于更早的临床阶段。TROP2 ADC领域已有吉利德/第一三共的Trodelvy和阿斯利康/第一三共的Dato-DXd等产品,竞争同样激烈。叠加更具潜力的海外市场权益已授出,公司长期商业化潜力或受限。
知识产权引监管关注 专利诉讼、高管薪酬存争议
在问询函中,监管专门追问了核心技术的先进性和来源。
ADC(抗体偶联药物)由三大部分通过化学偶联技术拼接而成,分别为抗体(Antibody)、连接子(Linker)和细胞毒性载荷(Payload)。三者各司其职,缺一不可,但在决定药物靶向谁、疗效方面,抗体的地位最为核心。
而映恩生物多款核心产品的抗体均来自授权引进,例如,DB-1303的抗体为“专利期限届满的人源化抗HER2 IgG1单抗”;DB-1305的抗体为“专利期限届满的人源化抗TROP2 IgG1单抗”。专利过期意味着任何企业都可以自由使用、复制和改造。事实上,目前已上市的5款HER2 ADC中,多款使用的就是曲妥珠单抗或其类似物。
监管在问询函中询问公司多个单抗/双抗来自授权引进的原因及合理性,使用授权引进抗体研发出的相关产品和研发过程中产生的知识产权归属,发行人核心技术及研发能力是否依赖相关授权方等。
对此,映恩生物表示抗体引进后进行了系统性的工程化改造,以适配ADC药物的特殊需求。以DB-1311(B7-H3 ADC)为例,公司对其进行了Fc段沉默改造、亚型特异性筛选等优化。但这些改造是否可以称之为自主研发,不同立场的人可能有不同判断。
载荷方面,映恩生物自主研发的载荷P1003和P1021为拓扑异构酶I抑制剂(TOPli)类载荷,与第一三共的DXd载荷同属一个技术路线。在连接子方面,公司的DITAC平台采用可裂解肽连接子设计,可裂解肽连接子同样是ADC领域的成熟技术,第一三共、Seagen、罗氏等均在使用。
在偶联技术方面,公司自主开发了DSP接头、mTG(微生物转谷氨酰胺酶)偶联技术、糖定点偶联等。综合来看,映恩生物的技术路线更多是在工程化优化层面,核心技术的先进性及不可替代性或均待考。
值得一提的是,监管关于知识产权归属的担忧并非无的放矢。目前映恩生物在知识产权方面已有诉讼在身。2024年,多禧生物针对映恩生物三项PCT申请向上海知识产权法院提起三起诉讼。
多禧生物是国内ADC领域的先行者之一,与药明生物有深度合作。值得注意的是,映恩生物DB-1311的抗体正是从药明生物引进,而药明生物与多禧生物在ADC领域有密切的业务往来。
问询函披露,多禧生物一审败诉,并就其中一项专利申请权所涉一审判决向最高人民法院提起上诉,目前尚在二审审理中。
治理层面,在公司三年累计亏损近40亿元、尚无产品上市的背景下,创始人朱忠远的薪酬水平却始终维持较高水平。据招股书披露,朱忠远2023年至2025年薪酬(含以股份为基础的付款)分别为4834万元、8573.3万元和1854.4万元,三年累计超过1.5亿元。
其中2024年单年薪酬高达8573.3万元,股份支付占了绝大部分。若剔除股份支付,其2025年度薪酬为400多万元。在公司持续亏损、需要不断融资的情况下,大规模的股权激励和高薪,实际上是在让投资者为管理层的薪酬买单,其合理性或值得审视。