
“芯片质检官”季丰电子闯关创业板,净利润增速远超营收

撰稿丨宋姝
2026年10月15日,被称为“芯片质检官”的上海季丰电子股份有限公司(简称“季丰电子”)创业板IPO将上会审核。
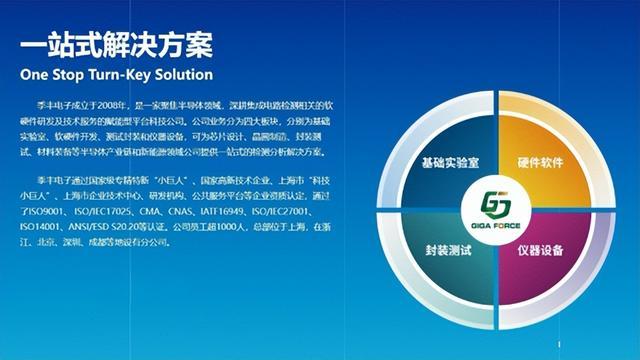
季丰电子是一家半导体领域检测服务与检测硬件产品的全功能、一站式解决方案提供商,围绕芯片设计、晶圆制造、封装等半导体全产业链企业的检测需求,提供第三方实验室检测分析服务、集成电路测试板等检测硬件产品以及量产测试服务。
此次IPO,季丰电子拟募集资金约9.24亿元,主要投向“浦东技术中心项目”“车规级高可靠量产测试服务建设项目”“芯片中试平台工程技术研发项目”“补充流动资金”等四个项目。
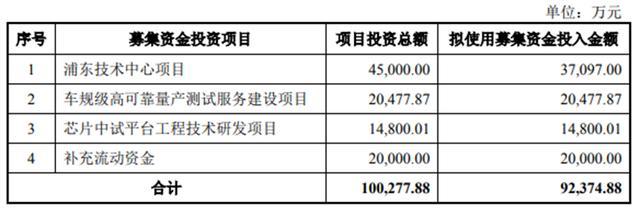
招股书显示,季丰电子营业收入和利润持续增长,核心检测业务保持较高毛利率,盈利主要来自第三方实验室检测业务;但公司拟将约2.05亿元募资投向仍处于亏损阶段的量产测试业务。因此,收入、利润增长能否转化为持续经营能力及合理投资回报,或是本次审核的重点之一。
01
业绩高增长受到监管重点问询
2023-2025年及2026年上半年,季丰电子的营业收入分别是4.43亿元、5.83亿元、6.69亿元和3.79亿元,净利润分别为2045.41万元、5437.55万元、9125.55万元和4015.83万元。
以此计算,季丰电子2024年和2025年营收同比增速分别为31.60%和14.74%,净利润同比增速分别为165.84%和67.82%。
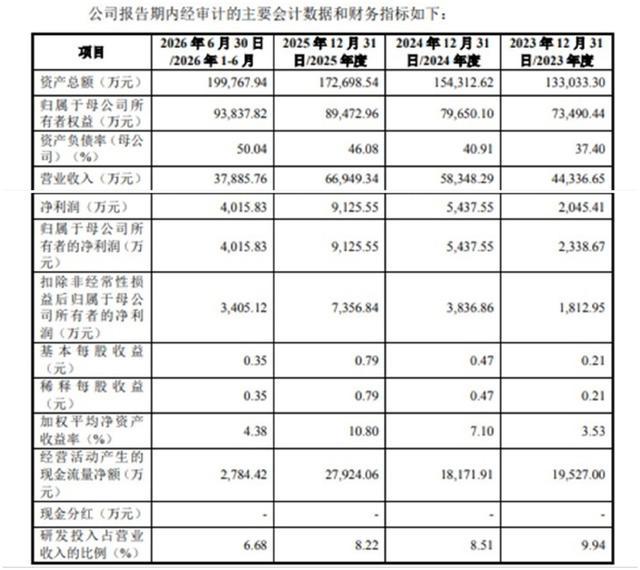
季丰电子的业绩高增长受到了重点关注。深交所在首轮问询函中,要求季丰电子说明净利润增速高于营业收入增速的原因,是否存在业绩大幅下滑的风险,以及公司的应对措施。
对此,季丰电子回复称,公司业务板块经营持续向好,核心盈利业务增长具备可持续性,亏损业务改善趋势明确,预计未来业绩大幅下滑的风险较小。
为应对可能存在的业绩波动风险,季丰电子表示已采取如下主要措施:充分发挥全功能、一站式模式优势,打造多极增长曲线,降低单一业务市场波动对经营业绩的影响;持续维持高强度研发投入,提升技术能力与服务水平;加强市场开拓力度、进一步扩大业务规模;强化品牌建设,提升市场影响力。
在9月下发的审核中心意见落实函中,深交所再次对季丰电子的“业务稳定性和成长性”提问,要求公司说明报告期内业绩快速增长的主要驱动因素,下游行业进入下行周期对发行人业务稳定性的具体影响,同时,分析客户自建实验室是否会对公司订单的持续性及经营业绩产生重大不利影响,是否存在经营业绩不及预期的风险。
02
核心业务毛利率保持高位
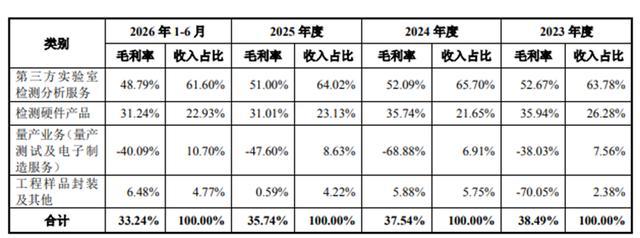
从主营业务收入构成来看,2023-2025年及2026年上半年,季丰电子来自第三方实验室检测分析服务占比分别为63.78%、65.70%、64.02%和61.60%;来自检测硬件产品的收入占比分别为26.28%、21.65%、23.13%和22.93%;其他收入来自量产业务(量产测试及电子制造服务)、工程样品封装及其他。
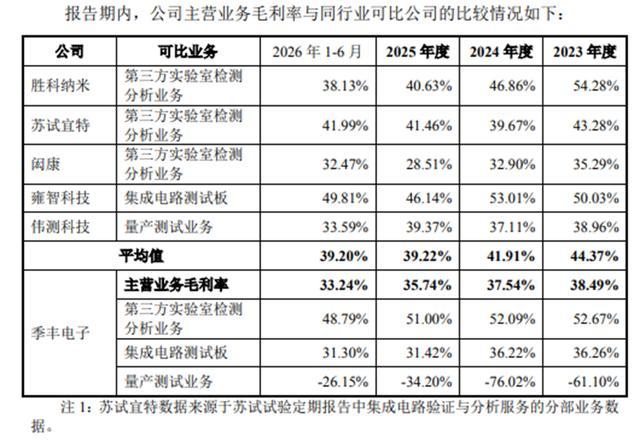
其中,第三方实验室检测分析服务的毛利率分别为52.67%、52.09%、51.00%、48.79%,尽管仍处于较高水平,但连续下降,2026年上半年首次降至50%以下。
对此,公司解释,毛利率下降主要与市场竞争、先进设备投入增加,以及折旧摊销和人工成本等有关。
与招股书列出的同行业可比公司胜科纳米、苏试宜特和闳康相比,季丰电子2024年、2025年和2026年上半年第三方实验室检测业务毛利率均较高;2023年仅略低于胜科纳米。
同期,胜科纳米该业务毛利率分别为54.28%、46.86%、40.63%、38.13%;苏试宜特分别为43.28%、39.67%、41.46%、41.99%;闳康分别为35.29%、32.9%、28.51%和32.74%。
近年来,第三方实验室检测分析行业呈现高端产能与订单向头部实验室集中的发展趋势。
深交所在首轮问询函中,要求季丰电子分析第三方实验室检测分析行业市场的成长空间及公司此类业务拓展计划。
值得一提的是,作为竞争对手的闳康,2024年是季丰电子的第三大客户;季丰电子2025年第二大客户苏试试验,其子公司苏试宜特与季丰电子在多个细分市场存在直接竞争关系。
这种“既是对手又是合作伙伴”的关系,在商业上并不罕见,但相关交易是否具有商业合理性、相关产品定价是否公允,仍需公司进一步说明,值得关注。
03
约2.05亿募资投向亏损业务
季丰电子的第三方实验室检测分析服务毛利率行业领先,但公司其他业务则没有这么亮眼。
资料显示,季丰电子在2008年成立之初即切入集成电路测试板赛道。2023-2025年及2026年上半年,集成电路测试板的业务毛利率分别为36.26%、36.22%、31.42%、31.30%,同行公司雍智科技该业务的同期毛利率分别为50.03%、53.01%、46.14%、49.18%,高于季丰电子。
深交所要求季丰电子结合集成电路测试板的使用寿命、市场规模、下游需求等,披露影响集成电路测试板市场发展的主要因素,分析相关行业的空间及成长性。
季丰电子量产业务由量产测试和电子制造服务构成。此次IPO,季丰电子拟将约2.05亿元募资投向车规级高可靠量产测试服务建设项目。
2023-2025年及2026年上半年,季丰电子量产测试业务的收入分别为2032.84万元、2799.67万元、4433.24万元和2794.84万元,毛利率分别为-61.10%、-76.02%、-34.20%和-26.15%,尚未实现盈利。相较之下,同行公司伟测科技同期量产测试业务毛利率超过30%。
季丰电子招股书称,进一步布局量产测试业务,有利于公司实现从“0-1”第三方实验室业务到规模量产业务的延伸,拓展公司的“第二增长曲线”。
不过,在公司尚未披露可覆盖新增产能的无锁定大额订单、也未披露明确扭亏周期的前提下,季丰电子持续扩产量产测试业务需要时间来给出答案。
季丰电子也在招股书中提示,若未来客户导入与订单获取不及预期,公司可能面临因该业务亏损而拖累整体业绩的风险。