
湖南裕能:“铁锂一哥”的周期赌局

行业周期下持续扩大的赌注,映出锂电产业链的变革缩影。
2026 年 9 月 17 日,湖南裕能披露一份权益变动公告:第三大股东宁德时代在 6 月 26 日至 9 月 16 日期间,通过集中竞价及大宗交易累计减持 1745.97 万股,占总股本的 2.06%。叠加股权激励归属带来的被动稀释,宁德时代持股比例由 7.0963% 降至 4.99999%,一个精确到小数点后五位的数字,恰好把它从 “持股 5% 以上股东” 的名单上划去。
几乎同期完成减持的上海津晟新材料,最终持股同样落在 5% 以下。两家 IPO 前股东同步退到披露义务线以内,未来继续减持时不再触发频繁的信息披露程序,这是一次协同性的退出安排。
卖出的动作踩在业绩高点上。2026 年上半年,湖南裕能归母净利润 29.10 亿元,同比增长 853.51%。
股东卖出的同时,湖南裕能在另一头加注:8 月 17 日向中国香港联交所递交 H 股上市申请,搭建 A+H 双融资平台。9 月 18 日,贵州瓮安 240 亿元矿化一体项目的三个核心子项同日环评公示,距立项公告仅两个月。9 月 23 日,西班牙基地产能由 5 万吨上调至 7 万吨,投资额从 9.82 亿元加码至 16.5 亿元。
一边股东卖出,一边公司加注,这是一场赌局的两面。股东在利润高点兑现,磷酸铁锂出货量第一的湖南裕能,则在全行业产能过剩的压力下以风险换发展,用更大的杠杆押注产能。
看懂这场赌局,先看赛道的底色。相比三元锂对钴、镍的对外依赖,磷酸铁锂的铁、磷原料立足国内:中国是全球最大的磷矿生产国,铁源可以取自钛白粉副产的硫酸亚铁,加工环节还握有全球约 65% 的锂精炼份额。
高工锂电、SNE Research 等机构的统计显示,中国磷酸铁锂正极材料的全球产量占比超过 95%,比三元材料的 60%-70% 又高出一个量级,动力电池的成本命脉随之落在了国内。
命脉在国内,竞争就集中在国内。这条赛道的剧本与光伏、新能源汽车如出一辙,全行业长期在高位负债中比赛。
竞争的真正主线由此成形:顺着周期波动决定规模扩充的节奏,再用细致的经营动作,在周期起伏里把对手甩开。把这条主线走到极致的是湖南裕能,它也是眼下这场赌局里赌注下得最重的一家。
主线:融资滚雪球,规模竞赛
磷酸铁锂的化学式并不复杂,把它做成动力电池级正极材料,是一门横跨精细化工与无机材料的工程。决定企业差距的,除了产品性能,还有对市场需求的适应能力,最终落在规模和成本两条线上,规模做上去,成本才压得下来。
先看规模座次,2026 年上半年销量前五名企业合计份额 53.04%,湖南裕能以 27.58% 居首;2025 年底年化产能接近 100 万吨,产能规模远超赛道的其他企业。
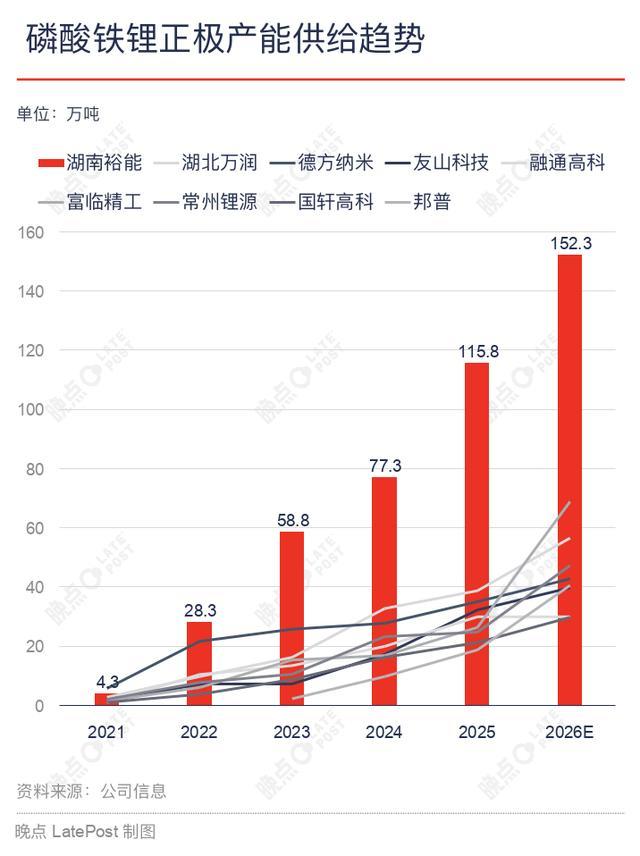
数据来源:公司公告;2026 年为全年预计值。
2025 年的产能相比 2021 年翻了超过 10 倍,4 年内滚到这个量级,靠的是持续的资本开支,2021 年到 2025 年固定资产等投入现金流累计 91.6 亿元。扩张的钱不来自经营:同期湖南裕能仅在 2023 年有过经营现金流为正的记录,但五年经营现金流合计-54.1 亿元。最终产能的投入和经营现金流的损失,全部由筹资补足,累计 151.74 亿元。
湖南裕能 2022 年资产负债率高达 78.38%,2023 年 IPO 后降至 57.77%,随扩产回升至 2025 年的 66.89%,2026 年上半年定增到账后回落至 60.35%。股权融资从来不以降杠杆为目的,每次融资压下的负债率,很快又被下一轮扩产借款提上去,融资的滚雪球杠杆几乎没有停过。
雪球滚出来的规模,先在费用上换来回报。2026 年上半年,湖南裕能三费合计占营收的 1.38%;德方、万润、富临、丰元四家在 2.44% 到 2.59% 之间,龙蟠科技 6.58%,普遍接近裕能的两倍。2025 年差距更大,裕能是 2.16%,五家同业从富临精工的 3.97% 一路排到龙蟠科技的 8.93%,最低的也有裕能的近两倍。2021 年至今,湖南裕能是这六家中唯一三费率持续低于 3% 的一家。
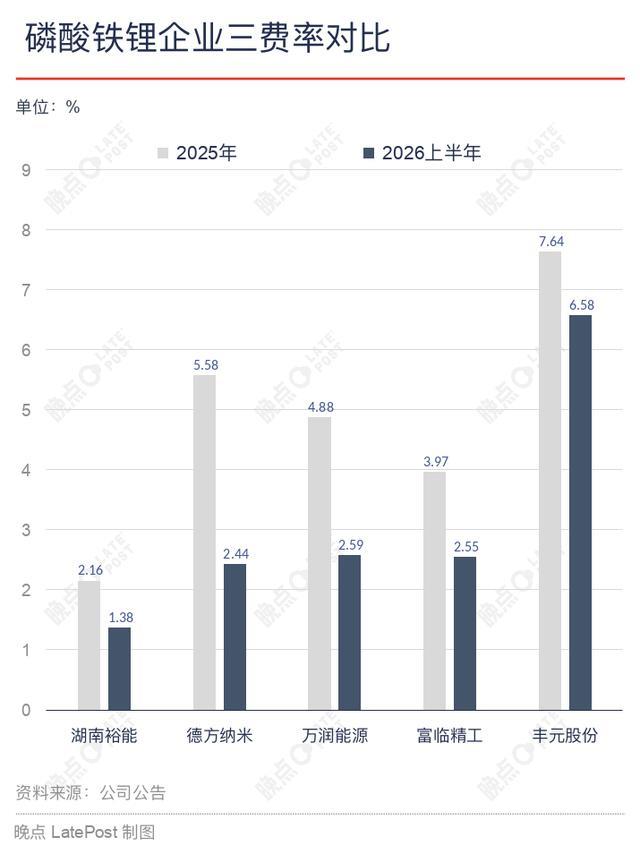
数据来源:各公司公告。
生产环节的成本对比相对复杂,各家不披露单吨成本明细,财务上难以直接对比,但降本逻辑非常清晰:向上垂直整合。赛道中的公司近些年集中向贵州和云南布局,看中的就是这片区域磷、水、电、天然气资源丰富,能够在原材料与能源环节上争取成本优势。
锂源虽然占成本的比例最大,但锂矿企业没有动力下探到毛利率更低的正极环节,玩家外购锂源即可。核心的竞争因此集中在磷这一侧。谁有磷,并且能将磷一步步和锂加工成最终的产品,才有资格谈成本。
湖南裕能早在 2023 年就已实现核心原材料磷酸铁的完全自供,从 2024 年起进一步向最底层的磷矿拓展。其位于贵州省福泉市的黄家坡、打石场两座磷矿总资源量超 6300 万吨,其中黄家坡已经开始出矿,打石场预计也将在 2026 年底投产。
磷矿之外,湖南裕能的工艺和产能利用同样是强项。其采用的铵法路线成熟度最高,一烧、二烧并存的产线能覆盖从中低规格到高规格的全谱系产品;产能利用率因此常年居高不下,多数年份超过 100%,即便是行业产能集中释放、利用率普遍承压的 2022 年和 2023 年,也有 96.8% 和 89.77%。
裕能在贵州的规划还在进一步扩大,核心是在与福泉紧邻的瓮安建设矿化一体闭环基地,业务范围从磷矿、硫铁矿一路做到电池回收,远期规划包括 80 万吨磷酸铁锂、100 万吨磷酸铁,配套全套上游资源,总投资约 240 亿元、周期 5 年。一旦建成,裕能就能以本地的磷、硫资源对冲原料涨价。磷矿与基地相邻,矿石的运输半径被压到最短。
A 股承接不住这套规划的用钱节奏。2026 年湖南裕能刚完成一次定增,按再融资规则,间隔期内难以再次启动大规模定增,而港股从递表到发行更快、募资也更灵活,2025 到 2026 年 A+H 的政策窗口恰好打开;客户出海需要全球化布局,境外融资平台顺势成了必需品。
变数:高压实磷酸铁锂,新玩家持续加入
磷酸铁锂这一轮的性能竞争,集中在高压实上。压实密度是个直观的指标:同样体积的电池,粉体压得越实,装进去的活性物质越多,能量密度和快充性能也就越好。
行业的代际划分也以压实密度(单位:g/cm³)为标尺,每上一代大约提高 0.1g/cm³:主流的三代产品在 2.5g/cm³到 2.6g/cm³之间,超过 2.6g/cm³就是四代产品,被视为高压实的门槛;五代做到 2.7g/cm³上下,六代瞄准 2.8g/cm³以上,理论压实密度极限就是 2.8-3.0g/cm³。国内头部企业已经迭代到第四代高压实、高倍率产品,正在向五代产品发起冲刺。
第一梯队的几个玩家代际进度接近。富临精工走草酸亚铁一次烧,五代产品已经量产,是宁德时代高压实材料的主供;当升科技从三元跨界而来,四代产品刚做到千吨级。湖南裕能走磷酸铁二烧,四代产品稳定量产,最新产品已支持 5C 快充,2026 年上半年高压实产品占总出货的 62.46%。
高压实这条路越往上走越难。每代提升幅度相近,投入越堆越高,收益却越来越薄。尤其是烧结温度和致密度提上去之后,磁性杂质也会跟着生成,严重时会刺穿隔膜,反过来影响电池的安全性能。
湖南裕能的基础路线是磷酸铁高温固相法,二烧是其高端、高压实产品的工序特征,普通产品仍可一次烧成;产线上一烧、二烧并存,二烧只是高端化的升级方向。成本和确定性来自这套工艺。磷酸铁供应充足、价格低,设备也简单,铁源可以用钛白粉副产。落到产品上,二烧把微观结构调得更细,碳包覆均匀,克容量更高。
相比之下,富临精工为代表的 “草酸亚铁一次烧” 工艺技法,天然更适配高压实产品,一次烧成、省掉二烧,能够节约电耗,提升设备的利用率和生产的周转率。
对深耕铵法二烧多年的湖南裕能而言,草酸法的威胁眼下还有限。草酸法尚未成熟,成本降不下来;铵法也还在优化,没有摸到密度极限。退一步讲,即便草酸法先以更高的成本做出高规格产品,市场愿不愿意为这份差价买单,同样存疑。
2026 年 8 月 20 日,宁德时代在四川雅安注册新材料子公司,规划年产 4 万吨碳酸锂、3 万吨磷酸二氢锂,后者是磷酸铁锂正极的核心原料。
单看产能,这个动作算不上威胁:按行业通行的折算系数,4 万吨碳酸锂约能支撑 16 到 17 万吨 LFP,而湖南裕能 2026 年上半年的年化产能已有 140 万吨,下半年扩建后预计突破 180 万吨;何况锂盐要变成正极,还得配套正极产能,雅安目前没有。
真正的信号在另一条时间线上。2024 年底,双方的《磷酸铁锂保供协议》到期且暂无续签安排,相关的 5 亿元预付款已抵扣完毕;2026 年 6 月到 9 月,宁德时代减持湖南裕能至 5% 以下;8 月雅安立项,同期又与容百科技、富临精工签下大额正极采购。四件事指向同一个方向:宁德时代在系统性分散正极供应,湖南裕能的中长期议价空间承压。
客户的动作短期内伤不到产能替代,磷化工企业的跨界则是直接往主线上添对手。2026 年前 9 个月,老牌磷化工龙头的跨界投资已约 150 亿元。这些公司依托自有磷矿向下游延伸,把磷资源从化肥投料重估为新能源材料的入场券,最终转化为材料端的成本优势。
云天化与当升科技合资切入磷酸铁锂赛道,规划的 35 万吨年产能拆成两个项目落地,合计投资约 45 亿元,产品长期配套宁德时代和当升科技;另计划投资逾 80 亿元,建设年采 1000 万吨的磷矿工程,把资源储备做在最上游。
兴发集团依托自有磷矿切入,现有年产能 8 万吨的磷酸铁锂已经全面饱和,2026 年内扩到 18 万吨;三代产品目前月均出货 7000 吨,四代在手订单过万吨,已进入比亚迪、中创新航的供应链。
新洋丰是三家里投入最重的,新能源板块合计投资约 62 亿元,在湖北分别布局了 30 万吨的磷酸铁锂和 10 万吨的磷酸铁。这些新产能投产后,新洋丰将完成从磷矿到正极的一体化整合。
这些产能的落地节奏大多在 2026 年到 2027 年,正撞上行业出清的窗口。主线里的规模竞赛,会多出一批自带磷矿的选手。
周期起伏,留下来的人赢
2025 年 11 月,《磷酸铁锂材料行业成本研究》研讨会在工信部新闻宣传中心发布厅召开,会上发布的成本价格指数以湖南裕能、德方纳米、万润新能等七家头部企业为样本,合计覆盖 74% 的市场份额。按这个口径,全行业从 2023 年起连亏近 3 年,2025 年三季度每卖一吨仍要亏一到两千元,盈利企业占比只有 16.7%。
出清淘汰的首先是小厂商。留下来的只有头部企业:磷矿攥在自己手里,产品做出差异,订单用长单锁住,然后继续维持高负载率往前走。湖南裕能在这个游戏规则下,领先幅度有限。
能改变湖南裕能处境的未来变量有两个,国内的进一步整合上文说过,海外的产能落地则刚刚起步。日韩企业握着三元时代高镍、单晶化的专利和量产经验,凭定价权赚走技术差价,中国电池厂只能接受卖方市场价格。如今角色互换,中国正极材料厂商开始配套中国电池企业出海,湖南裕能的西班牙基地和港股融资平台铺的正是这条路,但前提是先满足出海的法规和环保要求。
无论出海走多远,这场赌局的裁判始终是周期。2023 年行业产能集中释放,湖南裕能靠着规模费用优势和磷酸铁自供的成本位穿过了那轮下行,验证的是上一轮建成的产能。贵州 240 亿元的矿化一体项目、西班牙加码后的 16.5 亿元投资,这批新产能的账要等下一轮下行周期才能算清,届时要看磷矿降本能否对冲锂价与磷硫的波动,高压实产品能否在常规产品降价时守住单吨盈利,以及资产负债表能否在累计-54.1 亿元经营现金流的缺口上再承一轮压。
2026 年上半年 853.51% 的利润增速,只是景气给出的分数,更严酷的打分还在下一轮。湖南裕能的周期赌局还在继续。