
小米、顺为入局!数说故事营收狂奔,3年多累计亏损近4亿

近期,数说故事人工智能科技股份有限公司(以下简称“数说故事”)向港交所递交上市申请,试图借助企业级AI商业增长服务打开资本市场的大门。
成立于2015年的数说故事,早期围绕消费者数据分析、市场洞察等企业服务展开业务,后逐步将人工智能技术融入产品体系,推出自研垂直领域大模型SocialGPT及多智能体系统EnlightAI。
在AI集中爆发的当下,数说故事的AI业务究竟能否形成可复制、可持续且能够产生现金流的商业模式,是外界关注的焦点问题。
从目前的财务表现来看,数说故事的营收逐年增长,但持续亏损、经营现金流净流出,经营压力正在逐渐显现。
1
以AI为故事,小米、顺为资本入局
一般来说,一家消费品公司准备推出某款新品前,需要了解市场动态,包括消费者的需求、意见、建议,产品痛点,以及竞争对手的产品表现等。传统做法可能需要研究人员收集社交平台内容、整理用户评价、分析市场趋势,再形成报告。
而数说故事正是一家面向企业客户提供数据分析和AI解决方案的公司,主营业务就是以AI为手段,将这些环节整合起来,让企业更快地从海量信息中获得决策依据。
公司的创始人徐亚波是南京大学本科、香港中文大学硕士、加拿大Simon Fraser大学计算机学院哲学博士。他曾在中山大学任教,2015年创办了数说故事,主要负责公司战略、AI科学及AI生态系统。
目前,数说故事主要为商家和品牌的产品创新、品牌营销和销售运营提供决策参考,主要通过两类业务获得收入:一类是企业增长人工智能应用产品,另一类是企业增长人工智能解决方案。
前者更接近标准化软件产品,后者则更强调根据企业具体目标提供组合式、定制化服务。
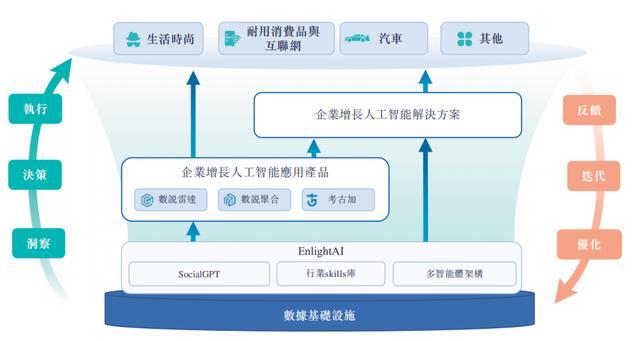
图 / 数说故事招股书
其中,标准化产品主要有数说雷达、数说聚合和考古加三款。
数说雷达主要用于品牌和产品品类的数据分析。企业可以借助它了解消费者需求、观察产品品类变化、跟踪竞争对手,并寻找产品创新和营销机会。
数说聚合主要解决数据整合问题。由于消费者信息分散在不同网站、社交媒体和数字内容平台上,数说聚合借助AI把全网零散杂乱的用户内容,自动清洗加工成规范数据,供企业做市场和趋势分析。
考古加则更聚焦兴趣电商商家,主要提供达人筛选、直播分析、商品发掘和竞品监控等功能。
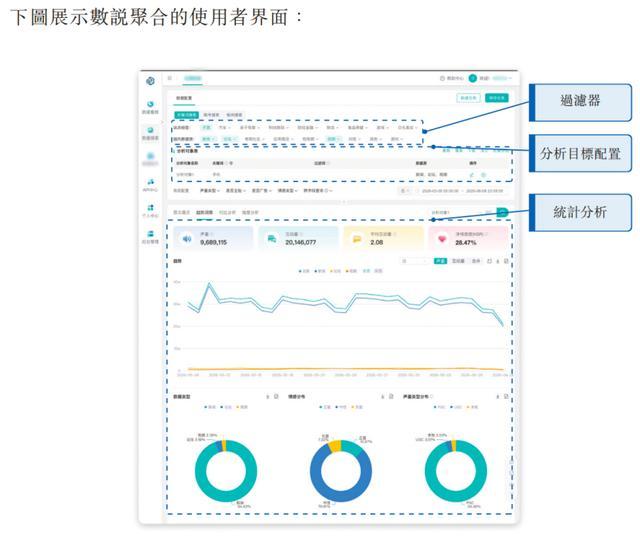
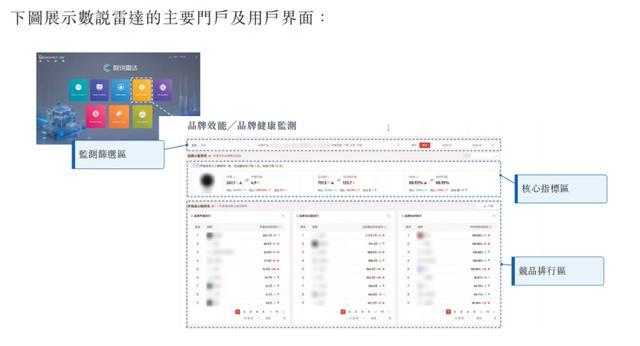
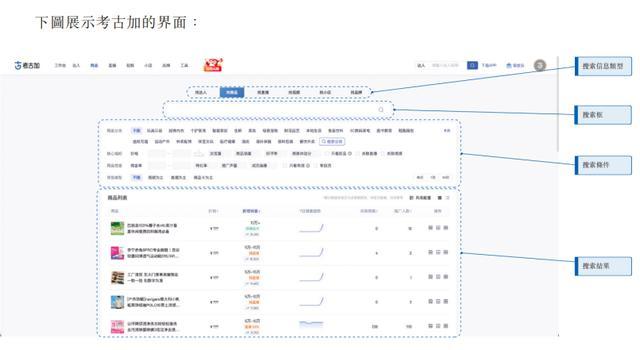
图 / 数说故事招股书
第二类业务「企业增长人工智能解决方案」不只是向客户提供一个软件账号,而是聚焦企业商业增长全周期,帮助企业盘活公开数据、打通跨团队协作,向智能主体企业转型,实现可持续增长。
招股书披露,数说故事曾为国际高端个护品牌的沐浴油中国营销项目提供支持,产出适配社交平台的本土化营销内容。在为期一个月的活动中,该品牌产品销售额较基线提升172%,品牌社交互动量达到活动前水平约3倍。
此外,数说故事自主研发的SocialGPT和EnlightAI,是支撑业务的重要技术基础。
其中,SocialGPT是面向企业商业增长场景开发的垂直大模型,主要承担商业语境理解、信息归纳、分析推理和洞察生成等任务。
EnlightAI则是公司自研并拥有全部知识产权的多智能体系统,依托SocialGPT、行业能力库与多智能体架构,在人工监督下调动智能体,实现商业增长全流程自动化。
数说故事凭借着AI服务也受到多家明星资本的青睐。
招股书显示,公司自创立以来共进行了十轮融资。其中,2021年,公司C+轮融资引入小米集团和顺为资本,此后两家机构继续参与后续融资。
截至最后可行日期,小米关联主体瀚星创投持有数说故事约6.33%股份、顺为资本旗下金色成长叁持股约8.40%。
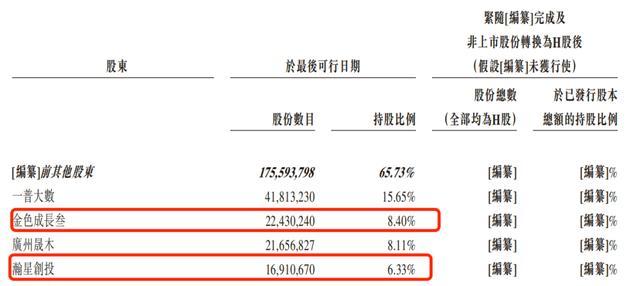
图 / 数说故事招股书
2026年5月的最后一轮融资(战略轮融资)后,数说故事的交易后隐含估值达到50.79亿元。
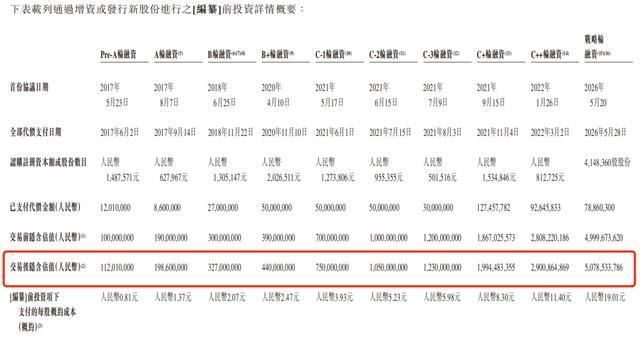
图 / 数说故事招股书
资本加持为数说故事的AI业务提供了资金支持,但如何将技术优势转化为持续盈利能力,仍是公司需要回答的问题。
2
深陷盈利难题,毛利率持续下滑
数说故事的客户群庞大。
截至2026年3月31日,公司已服务超过65家《财富》全球500强企业,以及135家全球500强消费品企业,客户覆盖生活时尚、耐用消费品、互联网、汽车等行业,合作客户包括施丹兰、星巴克等。
2025年,公司服务的解决方案客户数量达到355家、对应合作数量达1187个。
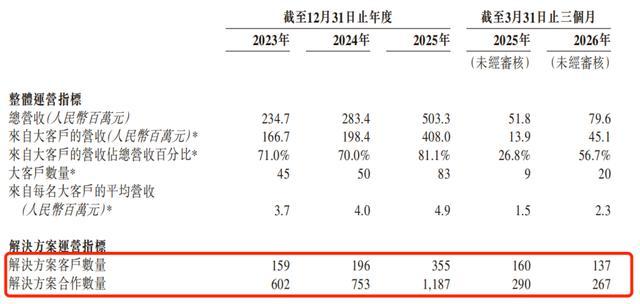
图 / 数说故事招股书
2023年至2026年一季度(以下简称“报告期”),数说故事的营收分别为2.35亿元、2.83亿元、5.03亿元和7964.7万元,处于持续增长趋势。
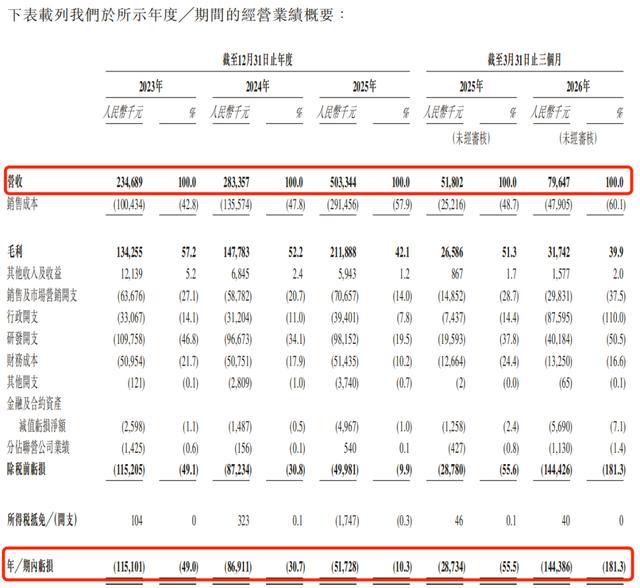
图 / 数说故事招股书
但这并没有同步带来毛利率的改善。报告期内,公司的毛利率分别为57.2%、52.2%、42.1%和39.9%,持续走低。
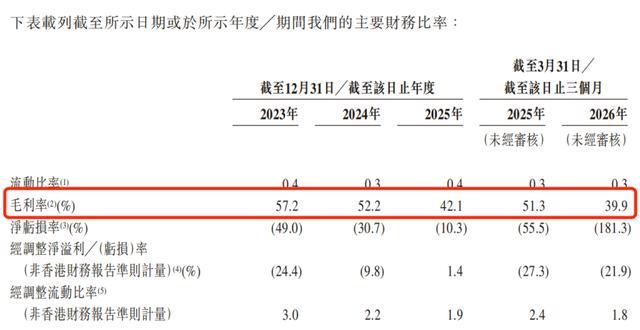
图 / 数说故事招股书
毛利率下滑背后,最值得关注的是销售成本的结构变化。
近年来,公司收入增长主要来自企业增长人工智能解决方案业务。报告期内,该业务收入分别为1.18亿元、1.76亿元、3.90亿元和5622.5万元,占公司总收入比例分别为50.1%、62.1%、77.5%和70.6%。
相比之下,企业增长人工智能应用产品的收入占比从37.6%下降至25.8%。
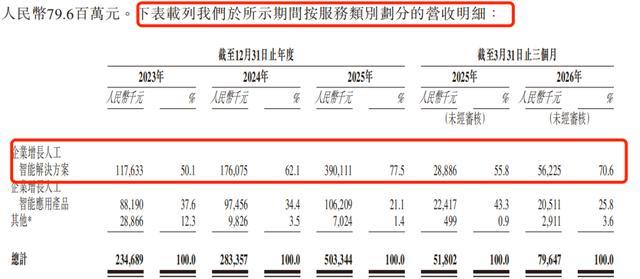
图 / 数说故事招股书
这意味着,数说故事近年来的增长越来越依赖项目制解决方案,而非标准化AI产品销售。
与传统软件产品不同,企业客户购买AI解决方案时,往往并不是简单购买一个软件账号,而是希望供应商能够结合自身行业特点和经营需求,提供从数据分析、市场洞察到营销执行的一整套服务。
因此,解决方案业务虽然能够带来更高的收入规模,但也意味着公司需要投入更多资源完成项目交付。
而数说故事的销售成本主要包括三类,分别是内容营销采购成本、外判服务费用和员工成本。
其中,内容营销采购成本主要用于外部内容创作、媒体投放以及KOL、KOC推广;外判服务费用则主要用于支持解决方案迭代开发和定制化部署,包括算力、专业数据及外包辅助开发服务。
因此,企业增长人工智能解决方案的收入占比越高,公司所支付的销售成本也会越高。
报告期内,公司销售成本分别为1.00亿元、1.36亿元、2.91亿元和4790.5万元,处在快速增长趋势。
高昂的销售成本也是公司难以盈利的重要原因之一。
报告期内,公司的期内亏损金额分别为1.15亿元、8691.1万元、5172.8万元和1.44亿元,累计亏损金额达3.98亿元。
3
应收账款逼近2亿元,对赌协议压顶
盈利压力之外,高昂的应收账款也给数说故事带来了不小的经营风险。
截至报告期各期末,公司贸易应收款项及应收票据的金额分别为6841.6万元、1.23亿元、2.05亿元和1.93亿元,整体呈增长趋势。
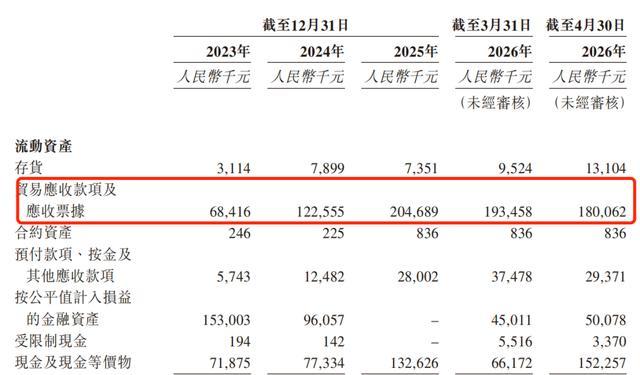
图 / 数说故事招股书
这意味着,数说故事有相当一部分已经确认的收入尚未转化为现金。
招股书显示,数说故事对客户一般给予30天至180天的信用期。截至2026年3月末,公司贸易应收款项及应收票据中,一年以内的金额为1.89亿元,占比近98%,为绝对主力。
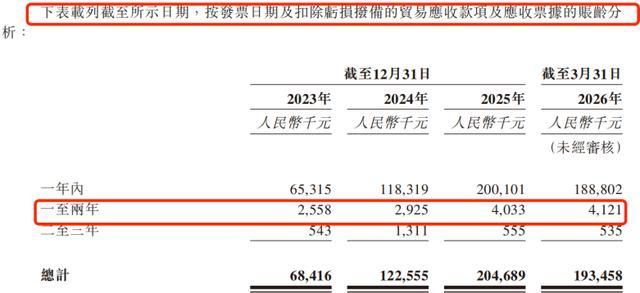
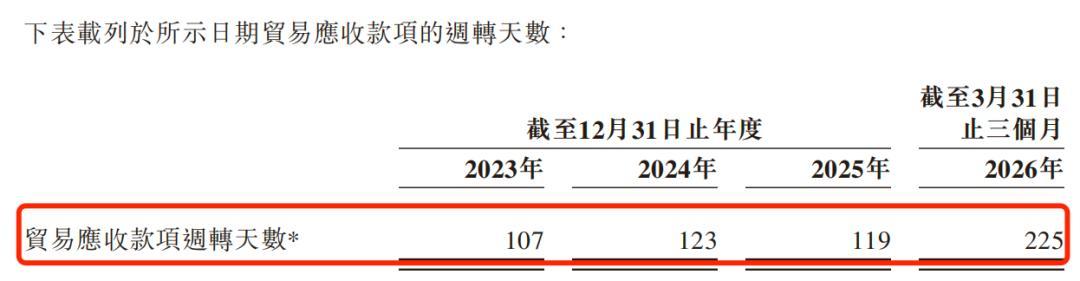
图 / 数说故事招股书
报告期内,数说故事的贸易应收款项周转天数分别为107天、123天、119天和225天。
针对2024年的贸易应收款项周转天数上升,数说故事解释称,主要由于来自大客户的收入占比提高,而这些客户通常享有较长信用期;2025年周转天数有所下降,则与公司加大收款力度、提高应收款项管理效率有关。
更值得留意的是回款进度。
截至2026年4月30日,公司于2026年3月31日的贸易应收款项中,已有3800万元完成结算,占当日相关余额的18.5%。也就是说,仍有超过八成的期末贸易应收款项尚未结算。
对于仍处于亏损状态、需要持续投入研发和项目交付的数说故事而言,回款速度无疑会影响公司资金流转能力。
持续亏损之下,数说故事的经营现金流一直处于净流出的状态。
2023年至2025年,数说故事经营现金流净额分别为-2878.8万元、-4118.6万元和-7275.7万元。到了2026年第一季度,继续净流出4427.1万元。
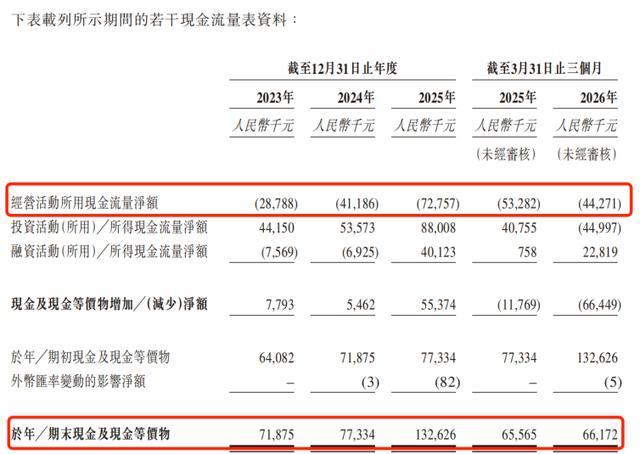
图 / 数说故事招股书
可以看出,公司业务规模在扩大,但企业还需要维持研发投入、支付员工薪酬,采购外部技术服务和营销资源,被客户占用资金,一系列因素导致经营现金流被持续消耗,无法回正。
截至2026年3月31日,公司现金及现金等价物约为6617.2万元、按公平值计入损益的金融资产4501.1万元,流动资金合计约1.11亿元。
同期,其计息银行贷款及其他借款6779.9万元,数说故事的流动资金尚可以覆盖短期借款,留有一定的周转空间。
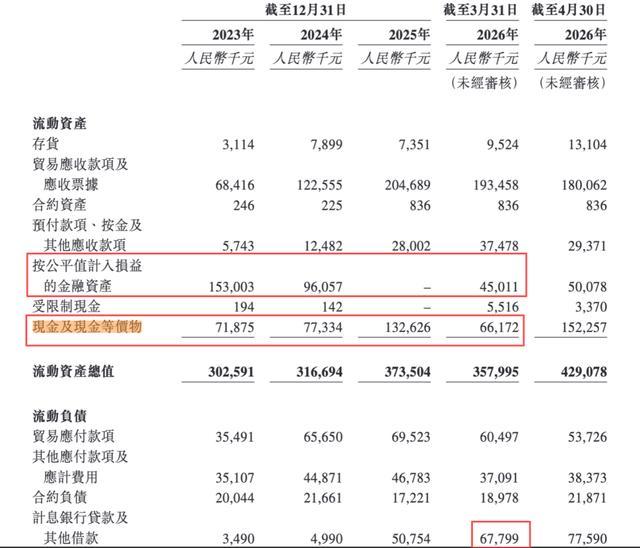
图 / 数说故事招股书
但值得一提的是,截至2026年4月30日,公司赎回权负债高达8.7亿元,这与数说故事此前与投资者签署的对赌协议有关。
此前,数说故事曾给予投资者赎回权、优先认购权、董事提名权、若干公司行动的事先同意权、反摊薄权及知情权等特别权利。
但按照约定,如果公司在首次提交上市申请后的18个月内未能完成合资格上市,赎回权将恢复。
在对赌协议带来的时间压力下,一旦出现招股书约定情形,赎回权将会恢复,公司将面临大额股权赎回兑付压力,抬升持续经营不确定性。
对于一家以企业级AI为核心故事的公司而言,技术可以带来想象空间,但最终决定其商业价值的,仍然是客户愿不愿意持续付费,以及每一笔收入能否真正转化为利润和现金。
未来,数说故事能否扭亏为盈,并且在港股成功上市,「创业最前线」也将持续关注。