
房贷,回正了
10月14日,央行公布了前三季度金融统计数据报告。从数据中可以看到两个信号:
货币依旧很宽松,但贷款依旧不尽如人意。此外,存款又开始飙涨。
持续减少的房贷,9月份终于回正。
01
贷款空转依旧
央行披露:
9月末,广义货币(M2)余额359.63万亿元,同比增长7.2%。狭义货币(M1)余额116.76万亿元,同比增长3.2%。
广义货币M2,教科书式的解释是,它是一个国家或地区在一定时期内流动的现金、定期储蓄以及其他存款等各种货币资产的总和。
简单解释就是,它是社会上所有的钱,包括有形的、无形的。M2增速可以理解为印钞速度。
狭义货币M1则代表流通中的货币加活期存款。
从数据可以看到,广义货币M2仍在以正常速度运转,但M1的速度却很平常,两者之间的剪刀差扩大至4个百分点。
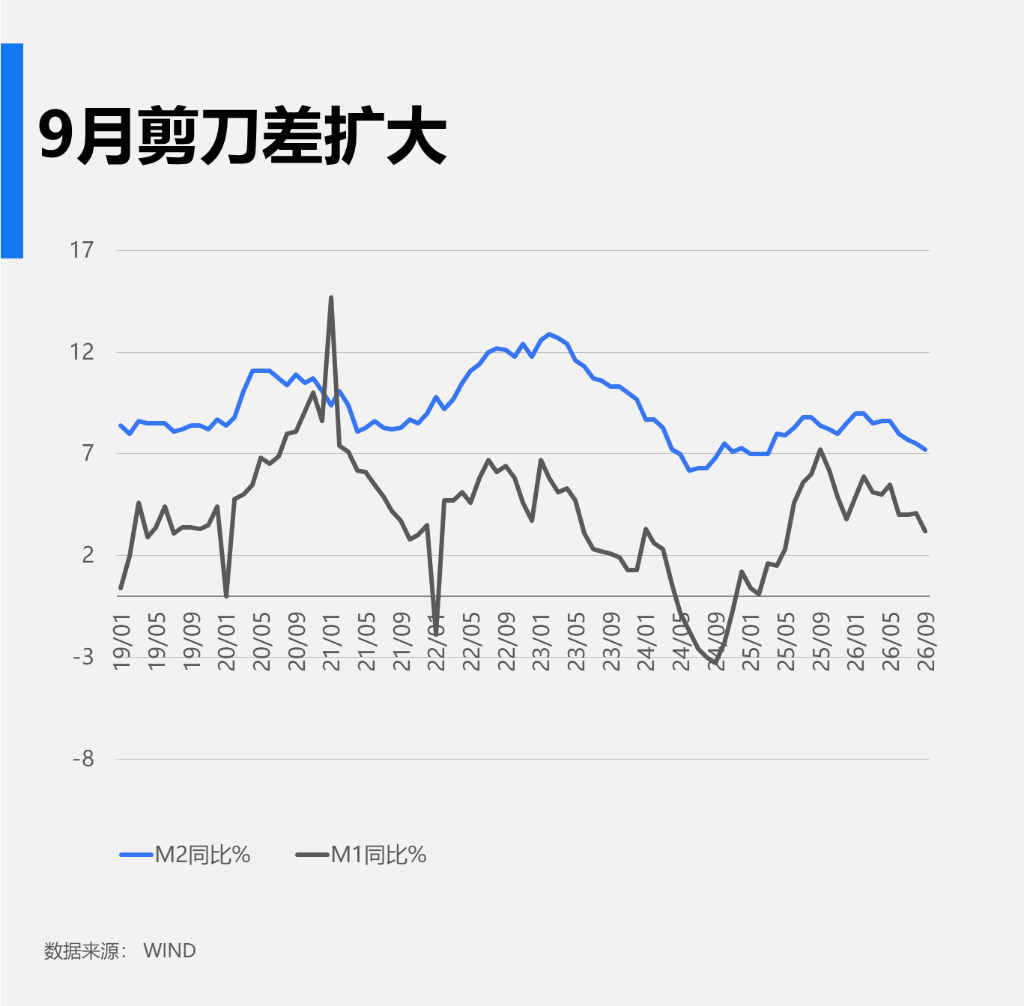
一般来说,M2增速大于M1,表明市场对经济理性,实体经济中的投资机会减少,存款定期化,经济活力偏弱,更多的钱流入金融投资市场。
简单来说,就是货币供应很足,但贷款需求没有对应,货币空转依旧。
这一点,社融增速体现得更加明显。
央行披露:
9月新增人民币贷款1.08万亿、社融3.55万亿,双双超预期。
但,一方面,社融增速仍在放缓。9月末社会融资规模存量为468.17万亿元,同比增长7.1%,较8月末的7.2%微幅放缓。
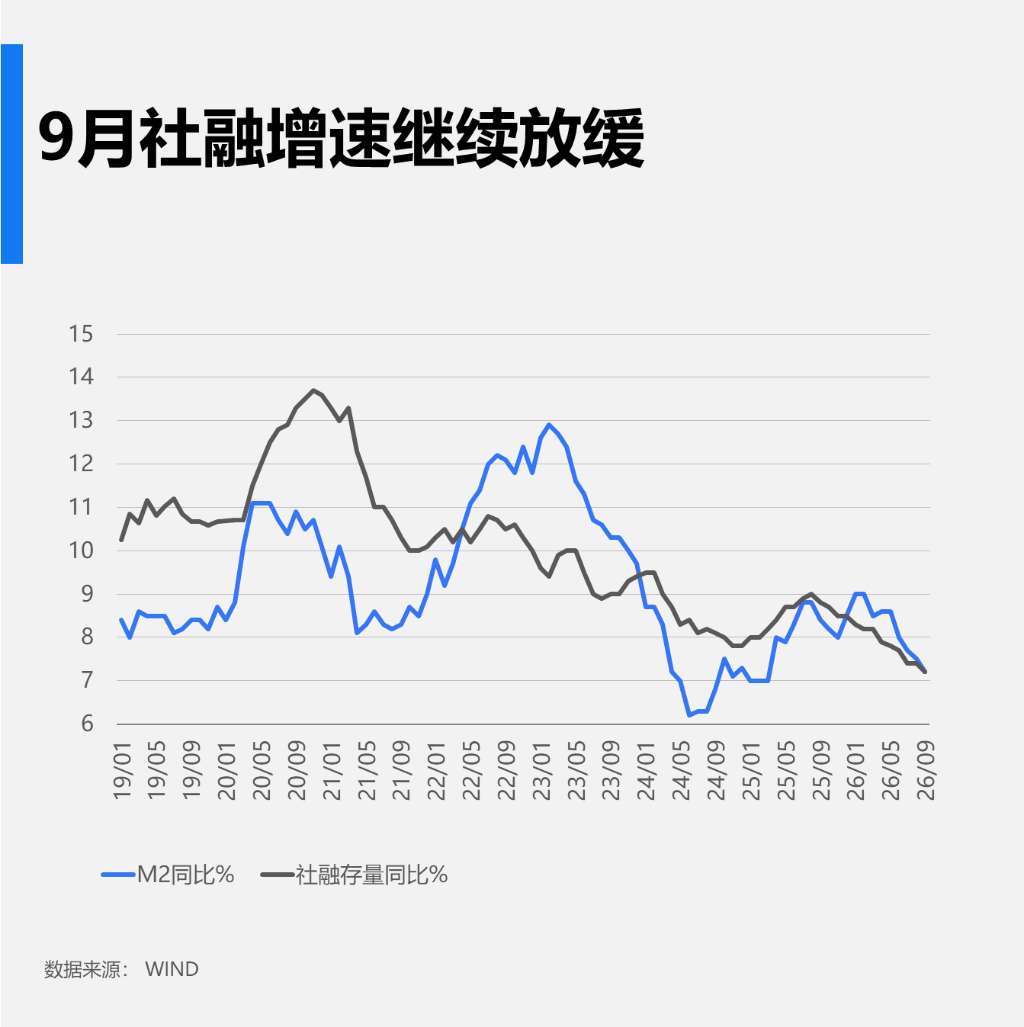
另一方面,从社融结构来看,依旧是政府债券发行在支撑。
如果说广义货币M2是货币的供应量,那社融的变化则对应着货币的需求量。
它包含人民币各项贷款、外币各项贷款、委托贷款、信托贷款、银行承兑汇票、企业债券、非金融企业股票、保险公司赔偿、保险公司投资性房地产与其他。
华尔街见闻梳理披露:
9月社融口径人民币贷款增加1.27万亿,同比少增3342亿,是社融的主要拖累项。政府债券新增1.53万亿,同比多增3438亿,指向政府债券发行明显加快。企业债券新增-425亿,同比少增561亿,与企业短期融资放缓表现一致。
1.53万亿的政府债券增量,占社融增量的43%。
此外,人民币贷款中大部分都是由企业事业单位在贡献。企(事)业单位包含国企、央企、城投等。
换言之,贷款主要流向了央企、国企、事业单位、城投等国有部门,而非民企与个人。
央行披露:
前三季度人民币贷款增加11.52万亿元。分部门看,住户贷款减少1.03万亿元,其中,短期贷款减少1.14万亿元,中长期贷款增加1062亿元;企(事)业单位贷款增加12.55万亿元,其中,短期贷款增加4.64万亿元,中长期贷款增加6.53万亿元,票据融资增加1.24万亿元;非银行业金融机构贷款减少5865亿元。
前三季度人民币贷款增量11.52万亿元,其中企事业单位增加了12.55万亿,而住户贷款减少了1.03万亿。
民众贷款意愿很弱,不仅不贷款,还在忙着存款。
02
资金从股市流入存款
央行披露:
前三季度人民币存款增加20.76万亿元。其中,住户存款增加9.39万亿元,非金融企业存款增加3.16万亿元,财政性存款增加1.63万亿元,非银行业金融机构存款增加4.41万亿元。
前三季度住户存款增加9.39万亿元,根据之前的数据计算可得9月单月住户存款净增2.4万亿。
这意味着,民众仍在保护自己的口袋,防御性应对策略加剧。
更意味着,之前上演的存款搬家,9月份已戛然而止。
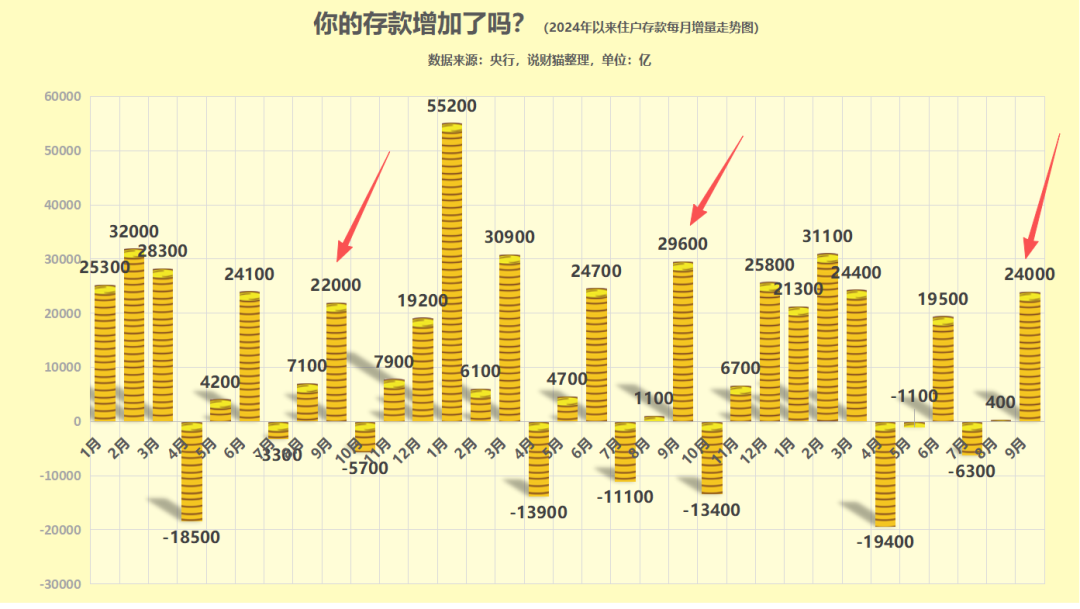
前三季度中,4月、5月、7月住户部门存款均在减少,当时本号就有分析,存款主要流入了股市。
佐证数据可以从A股开户量、证券印花税以及非银机构存款大增三个指标中找到,这里就不再赘述。
所谓非银机构,就是指信托、证券、保险、租赁、财务等特定金融服务的金融机构 。
以住户存款减少最大的4月份来说,4月份住户存款减少了1.94万亿,同期的非银机构增量高达2.47万亿元,结合当月的A股开户量与证券印花税数据,可以得出明显结论,大量存款搬家到了股市。
而现在反过来了,9月份存款大增2.4万亿,非银机构则减少了1.91万亿元,意味着资金从股市撤离进入了存款。
虽然9月份的证券印花税变化财政部尚未公布,但股市开户量数据已经对应上。
9月A股新开户191.19万户,同比下降35%。此外,9月份股市的表现我们也冷暖自知。
03
房贷增量终于回正了
央行披露:
前三季度,住户贷款减少1.03万亿元,其中,短期贷款减少1.14万亿元,中长期贷款增加1062亿元。
结合前八个月的数据计算可得,9月份住户贷款不增不减,其中短期贷款减少900亿,中长期贷款增加871亿元。
住户贷款是与个人消费相关的贷款,其中短期贷款主要指消费贷,比如汽车等。中长期贷款则主要指房贷。
短期贷款持续减少,与汽车销售市场的数据能够互证。
至于房贷,进入本轮房地产调整以来,房贷减少的月份越来越多。
2022年至2024每年有两个月份房贷减少,2025年有4个月份房贷减少。
2026年已经有5个分月份减少,分别是2月份、4月份、5月份、7月份、8月份。
9月份房贷增量总算是回正,增加了874亿元。
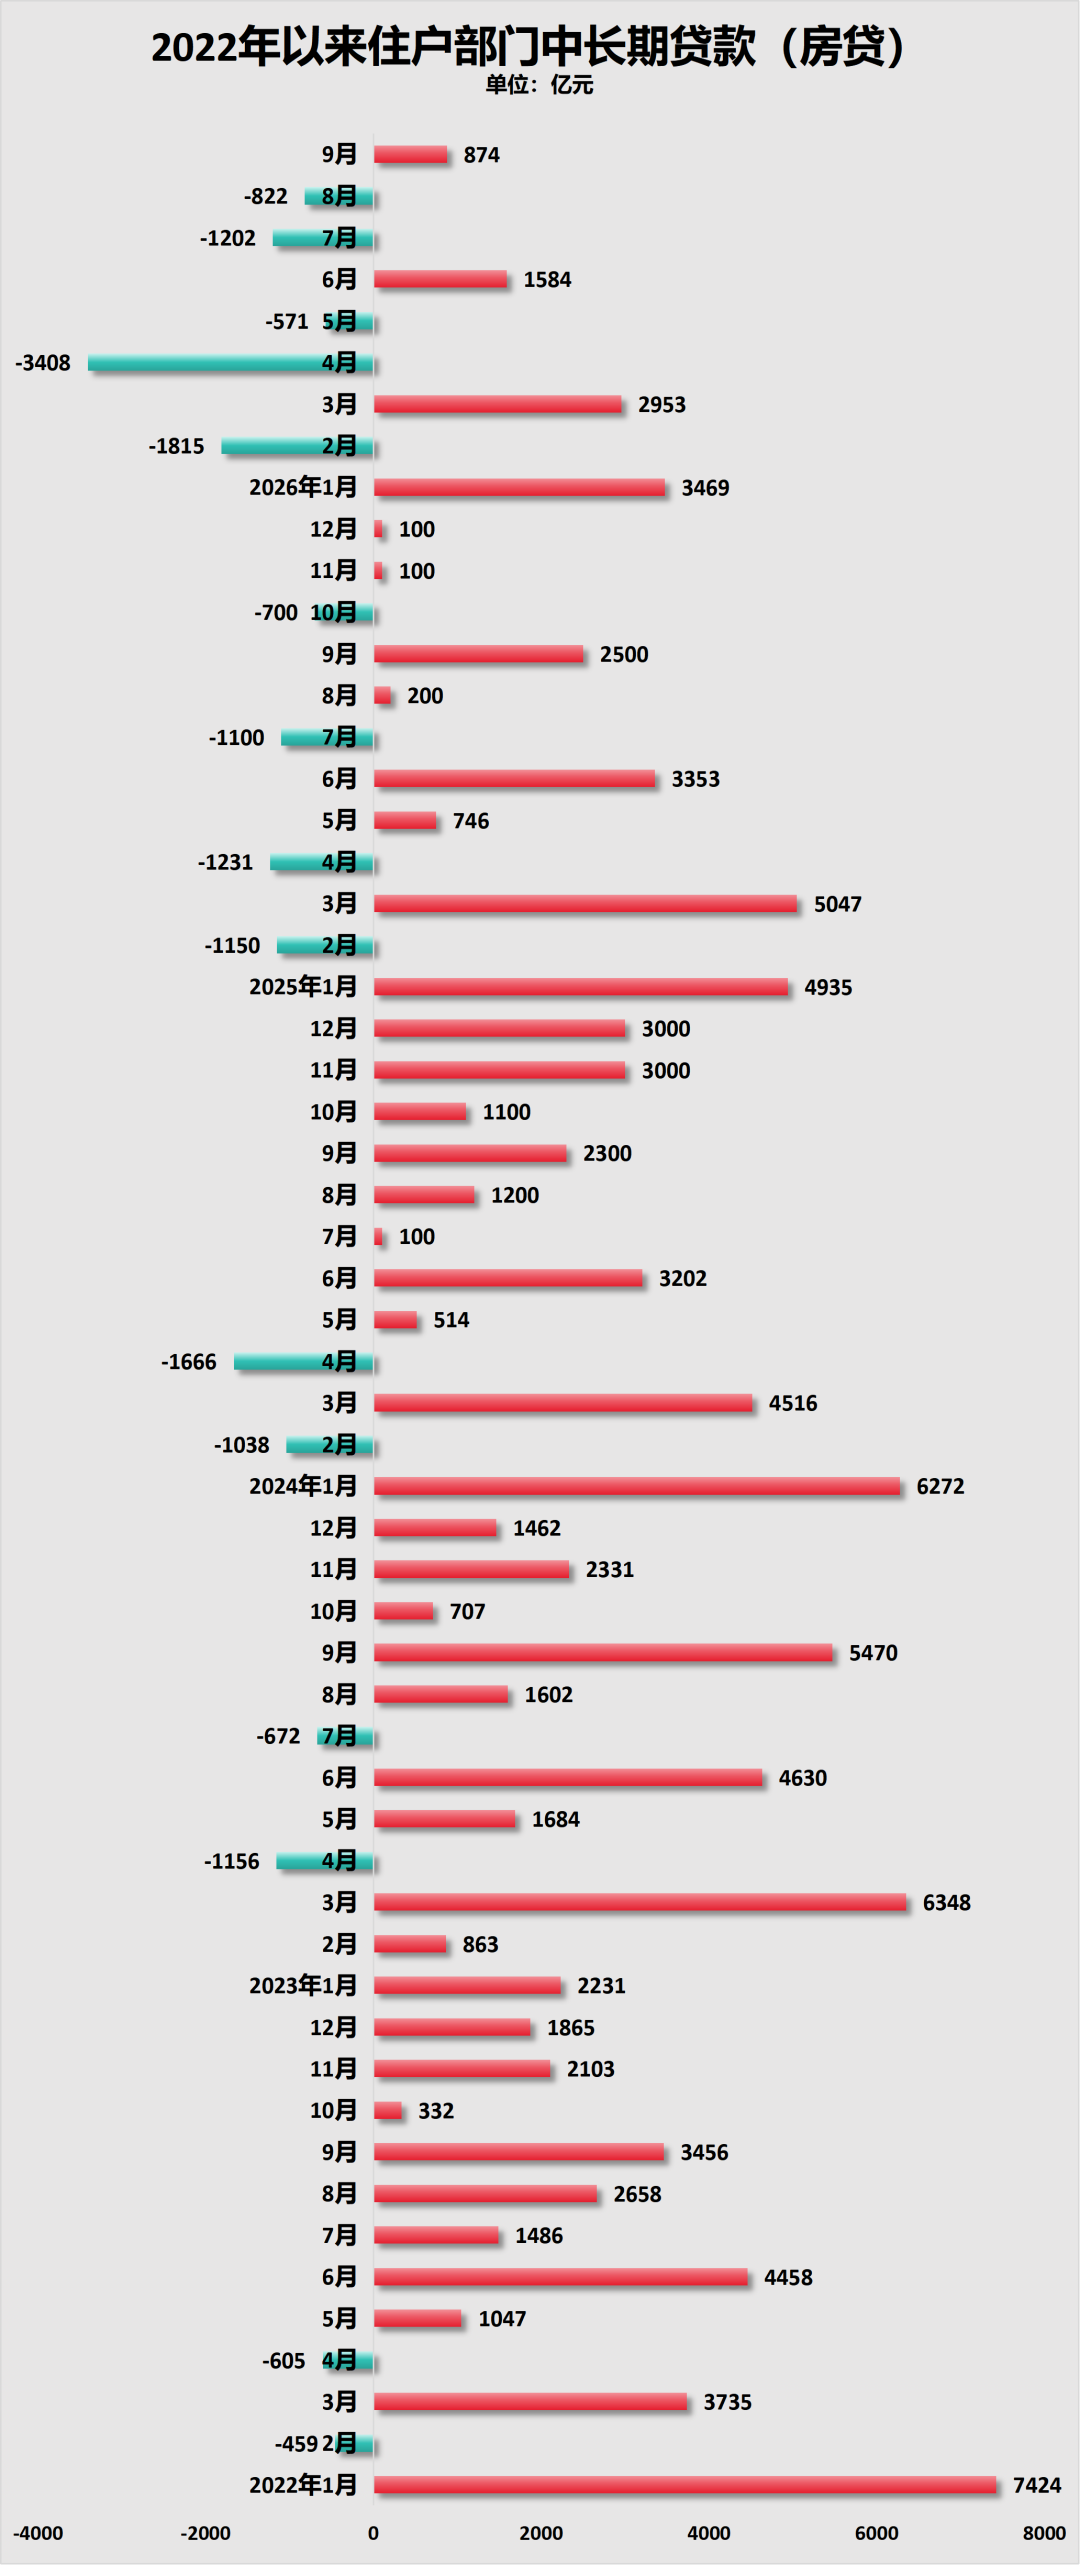
制图:城市财经;数据:央行
这背后与8月末的楼市大招有关。
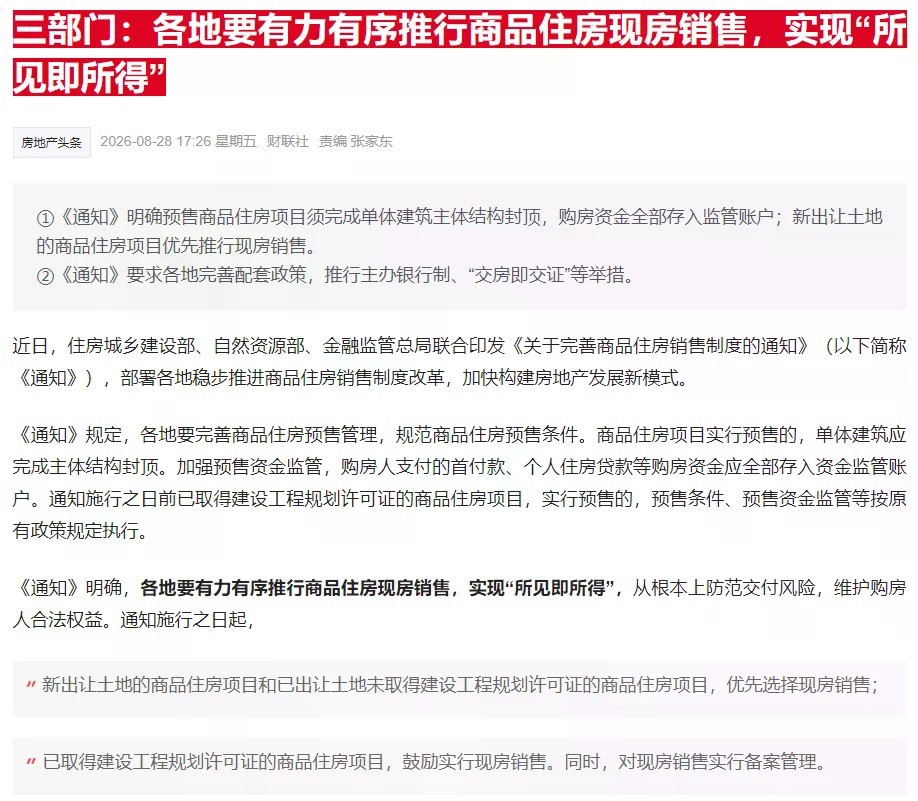
8月28日,住建部、国家金融监督管理总局、自然资源部、央行等多个部门出动,联合发布两份重磅文件《关于完善商品住房销售制度的通知》《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》。
《通知》的核心内容是现房销售,要求开发商所建设的楼盘项目必须主体封顶后,才能开启销售。
《意见》的核心内容是延长房贷时间至40年。
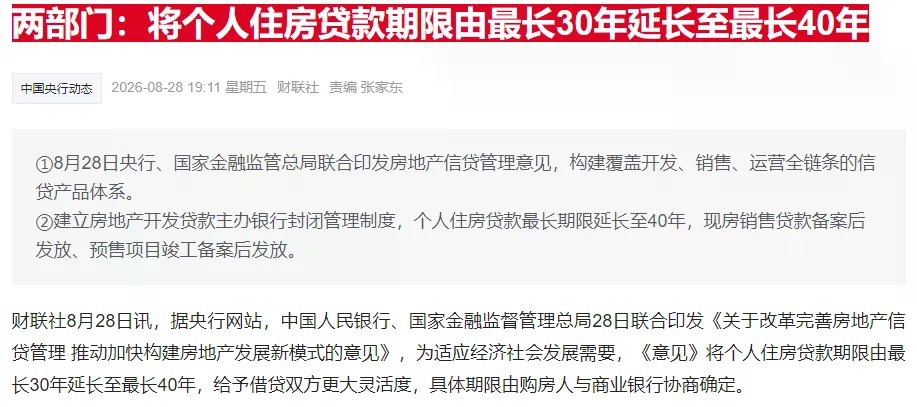
中国房贷最长期限在1997年的规定是20年,1999年放宽到30年,现在放宽到了40年。
此外,《意见》还给银行做出明确规定,购房人拿到房之后,才开始还贷。
这两者结合起来的功效,最主要的目的有两个:
一个是重新建立起购房者的信心,消除之前买房如买盲盒一般的风险。
另一个则是以延长房贷年限来减轻购房者的月供。
尽管对于当下仍处在深度调整中的房地产市场而言,并不能改变周期性走向。数据即是佐证,如此大招之下,9月房贷增量也仅仅只有874亿元而已。
但对促进单月成交放量,毋庸置疑。
对于楼市中长期走势来看,本号依旧维持老观点:
仍在调整中,尚未结束,而且时间不会短。
日本的经验可以作为参考。毕竟房价转向时的状态非常类似,都是房价泡沫过大时,都面临着少子化、不婚化、人口减少、经济不确定性加剧等问题。
而且,我们还缺少一个日本拥有的优势,那就是民众的收入。日本的民众收入早就步入了发达国家行列,我们的收入普遍仍很低。
因此,我们的房地产调整整体时间,可能比日本还要略长一些。
1990年日本房地产泡沫破裂,之后四年日本各地房价无差别下跌,1995年开始东京房价缓慢下跌,2002年东京房价与整个日本房价出现K型分化,东京筑底反弹,日本整体房价直到2021年前后才勉强筑底,但没有明显反弹。
日本在房价泡沫破裂开始的五年内,全国各地房价无差别回调。五年后首都东京缓慢下跌,直到2002年才筑底反弹。东京房价调整用了12年。
日本全国房价筑底则用了31年,且筑底后日本全国整体房价没有明显反弹。
我们这一轮调整,大趋势和日本不会有太大差别,也即房价大调整基本集中在前期,产业、经济、人口竞争力强城调整大周期率先进入尾声,后续会进入慢跌、阴跌或长期横盘阶段,全国房价调整周期会特别长。