
中裕铁信IPO:利润增21%收入仅增1.56%,期后利润增377%收入平稳

图源:中裕铁信官网
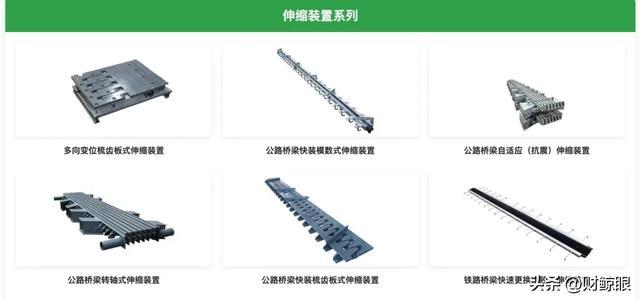
公司自成立以来始终致力于桥梁隧道工程配套产品、高端装备构件产品的研发、制造、销售与服务。主要产品包括桥梁支座、桥梁伸缩装置、止水带、装备构件、防水材料和声屏障,其中防水材料和声屏障已在报告期内剥离。
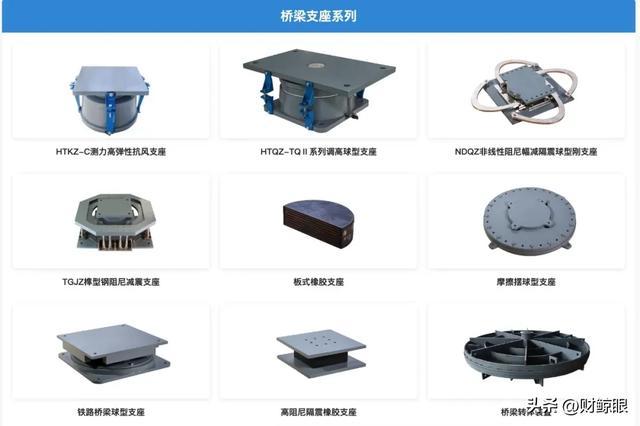
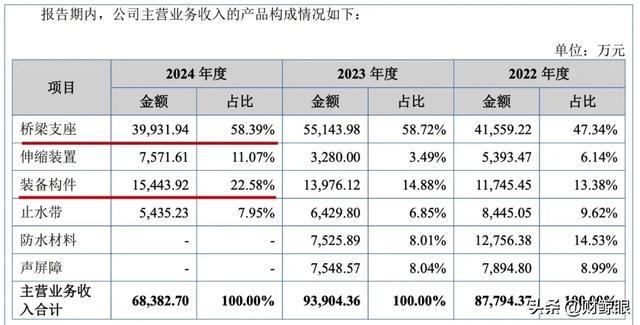
图源:中裕铁信招股书
/
编者提示:本文基于北交所公开披露的问询函、发行人回复及监管处罚决定书等一级信源撰写。文中涉及的中介机构处罚记录与中裕铁信项目本身无直接关联,仅作为评估中介机构执业审慎程度的背景信息。本文不构成投资建议,所涉事实以监管机构最终披露为准。
五倍
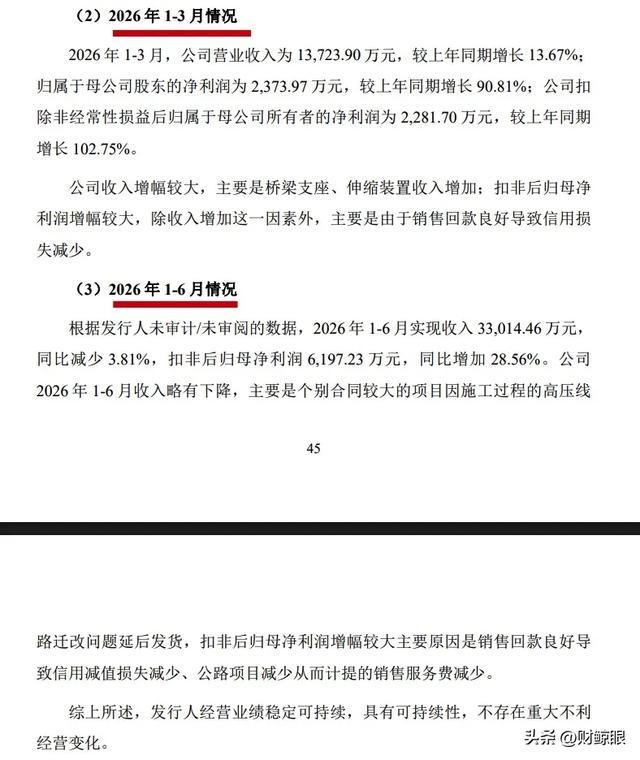
2026年1—2月,中裕铁信营业收入6,047.39万元,同比下降0.59%。归母净利润880.57万元,同比上升376.89%。
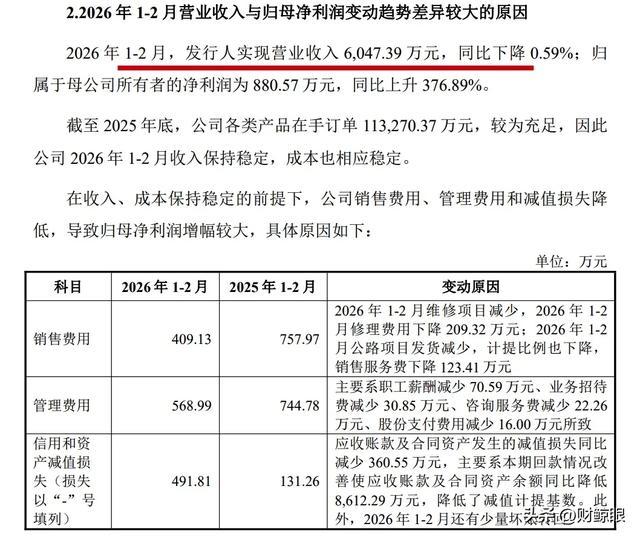
图源:二轮问询回复文件
收入几乎没动。利润翻了近五倍。
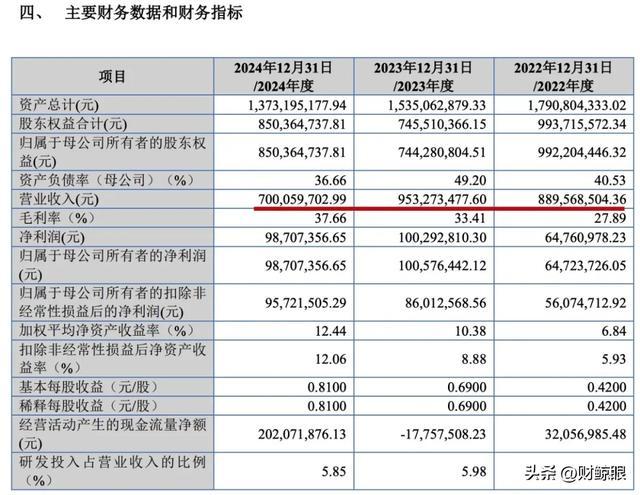
解释这个“剪刀差”,不能只看这两个月。2025年全年,公司归母净利润1.20亿元,同比增长21.37%。但把时间拉长,2022年至2025年营业收入分别为8.90亿元、9.53亿元、7.00亿元和7.11亿元,2024年同比下降26.56%;归母净利润2023年10,057.64万元,2024年9,870.74万元,2025年才回升。
2026年5月20日,北交所下发第二轮审核问询函,四个问题:业绩可持续性及毛利率波动合理性、销售真实性及核查充分性、募投项目合理性、其他问题。
此前,公司于2025年9月30日、2025年12月31日、2026年6月5日、2026年9月30日四次因财务报告到期补充审计事项申请中止审核,分别于2025年12月30日、2026年3月30日、2026年9月4日恢复。二轮问询回复于2026年9月24日挂网。根据北交所官网,当前审核状态为“中止”,更新日期2026年9月24日。
一份利润的形成过程与驱动因素,决定了它能否经得起追问。
图源:二轮问询回复文件
一
从青藏铁路到IPO门口
1994年,41岁的李志安被任命为衡水橡胶厂厂长。两年后,衡水中铁建工程橡胶有限责任公司成立,即中裕铁信前身。2002年中标青藏铁路,为该项目提供约70%的桥梁支座产品。此后京沪、京津、郑西、京广等高铁骨干线路几乎无一缺席,京广高铁北京至石家庄段全线桥梁支座由中裕铁信独家供货。
2022年6月,公司申报创业板上市并获受理。2023年3月,主动撤回申请,解释为“报告期内营业收入增幅较小且扣非后净利润呈下降趋势”。撤回背后:2019年至2022年净利润从0.86亿元降至0.53亿元,2021年扣非后归母净利润同比下降34.38%。公司采取了降费、裁员、降薪等措施——2019年底员工1152人,2022年6月底降至918人,董监高及核心技术人员薪酬总额从812.16万元降至135.10万元。
2021年6月,私募基金华舆国创增资入股。2023年7月,在公司撤回创业板申请后不久,华舆国创选择退出,理由为“公司上市进程存在一定不确定性”。
这段收缩期,是理解当前业绩波动的背景。
二
21.37%的利润增长从何而来
2024年,公司营收净利双降。然后2025年来了,归母净利润增长21.37%。
根据二轮问询函问题1(1)“关于业绩可持续性”,2025年公司除金属支座收入增长外,包括橡胶支座在内的其余产品收入均有减少。发行人将原因归为“行业竞争加剧、锻件交通工程类需求降低”。
问询函指出,2025年同行业可比公司经营业绩多数呈现下滑趋势:新筑股份桥梁功能部件收入下降28.14%,海德科技下降45.09%,时代新材下降9.46%。但铁科轨道2025年桥梁支座收入增长11.07%,毛利率提升至39.11%,趋势与中裕铁信相同。
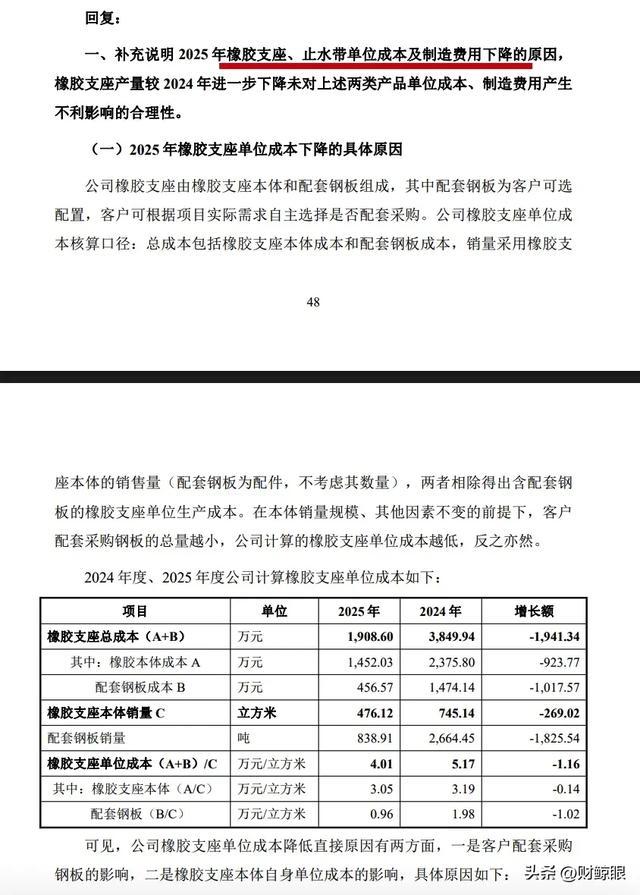
2025年公司综合毛利率达到41.26%,较2024年的37.66%持续攀升。公司将其归因于规模效应带来的单位成本摊薄,以及部分高毛利率项目的集中确认。第一轮问询回复中,公司披露:桥梁支座毛利率高于铁科轨道,主要原因系公司能够自主生产桥梁支座毛坯件,而铁科轨道需外购。
但二轮问询函问题1(2)“关于毛利率波动合理性”的追问在于:如果产业链优势长期存在,为什么毛利率在2025年才显著跳升?2025年度橡胶支座毛利率上升11.40%,发行人说明主要系部分项目毛利率较高影响。华中地区主要项目汉南长江大桥及接线工程销售毛利率分别达到43.50%、71.76%、62.11%。单一项目的超高毛利率能否解释整体毛利率的持续上升,是这道问题的核心。
研发人员数量从2024年末的132人降至2025年末的106人,2026年6月末进一步降至103人。公司回应称系统计口径调整所致。
问询函问题2聚焦“销售真实性及核查充分性”,要求发行人及中介机构就销售服务商模式下的收入确认依据、定价公允性及终端销售实现情况补充说明并发表明确核查意见。
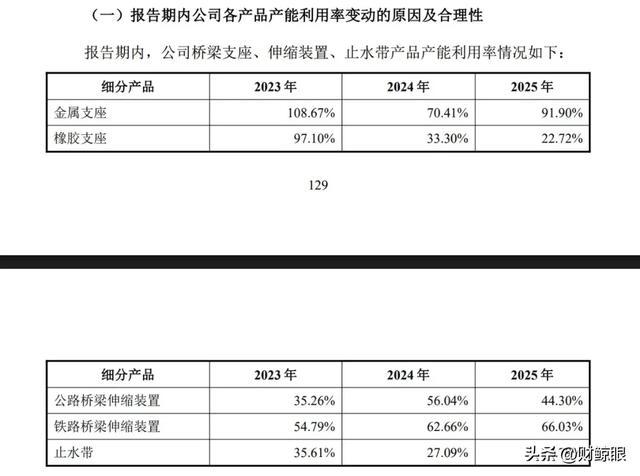
公司拟募集资金3.00亿元。2024年金属支座产能利用率70.41%,橡胶支座33.30%,2025年金属支座回升至91.90%。首轮问询函问题8与二轮问询函问题3均要求说明新增产能的市场消化能力。
三
66.86%的家族网络
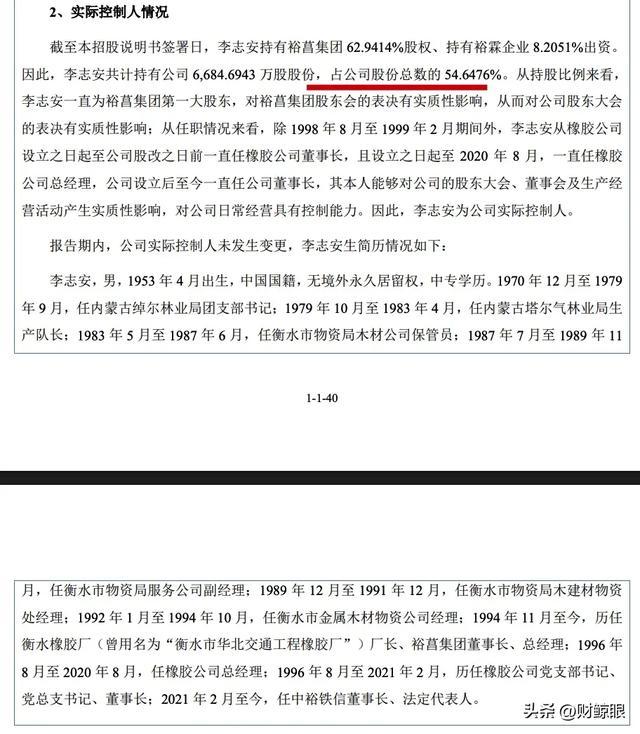
根据首轮问询函,裕菖集团直接持有公司85.99%股份。李志安共计控制公司54.65%股份。其儿子、弟弟、两名妹夫、配偶的侄子、侄女、侄女婿等8名近亲属间接持股12.21%。李志安及其亲属合计控制约66.86%。
根据2026年8月21日《一致行动协议》公告,裕菖集团直接持有85.9885%股份,裕霖企业持有6.4008%,裕众企业持有4.2344%,江苏镇江同人交科私募基金持有3.3763%。李志安和郭勇合计间接持有57.3019%股份。所持股份目前不存在质押、冻结情形。
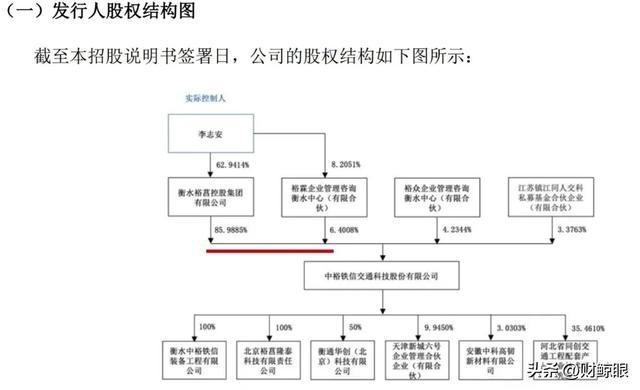
董监高团队中,副董事长郭勇系李志安配偶的侄女婿,董事兼总经理王红续与李志安配偶系姑侄关系。李志安现年72岁,其子李鑫任子公司裕菖隆泰总经理并间接持股。裕众企业普通合伙人为公司董事、董秘、副总经理段连柱。
两位关键高管的社保问题为治理结构增添了复杂性。郭勇社保由原任职单位继续缴纳,段连柱社保一直由原单位缴纳。公司坦承此举“与现行劳动法律法规的相关要求存在差异”,但强调段连柱已于2025年11月退休,并由控股股东出具兜底承诺。
此外,根据补充法律意见书,公司存在项目合同应当履行招投标程序但未履行的情形,合计合同金额2,102.49万元。律师核查后认为招标义务主体为客户,发行人不承担行政、法律责任,部分项目涉及法定可以不招标的情形。2023—2025年相关合同金额占当年营业收入比例分别为5.52%、2.37%、12.69%,大部分已履行完毕并收回货款。
四
分立切断了什么
2023年9月,公司通过派生分立,将防水公司、环保公司分出给新设公司衡水裕菖投资管理有限公司。
报告期营业收入8.90亿元(2022年)、9.53亿元(2023年)、7.00亿元(2024年)。分立前防水材料和声屏障产品收入分别为2.07亿元、1.51亿元,分立完成后2024年归零。剔除已剥离业务,主营业务收入仍从2023年的7.88亿元回落至2024年的6.84亿元。
问询函指出,防水公司分立后,2023年10月至2024年期间仍存在销售止水带的情况。2025年衡水中裕铁信防水技术有限公司向发行人销售防水卷材40.01万元。公司回复称,关联交易主要系前期研发项目及履行既有合同所致,不存在为发行人代垫成本费用的情形。
监管层要求说明“分立后的主体与发行人是否存在重大不利影响的同业竞争”。公司及律师在回复中表示,分立后各主体业务定位清晰,不存在重大不利影响的同业竞争。
五
两个审计机构,一份财务数据
以下处罚记录与中裕铁信项目本身无直接关联,仅作为评估中介机构执业审慎程度的背景信息。
公司申报会计师为大华会计师事务所。首次申报报告期2022—2024年度,其中2022年度和2023年度财务数据由中审华会计师事务所审计。2026年5月,深圳证监局对中审华出具行政处罚决定书,暂停其从事证券服务业务6个月。受此影响,大华需对中审华已审的2022年度、2023年度财务数据履行复核程序,并于2026年6月26日出具补充审计报告。公司于2024年12月将申报会计师从中审华变更为大华,变更系因前任审计机构被暂停执业而被动触发。公司近三年的财务数据由两个不同的审计机构先后审计。
大华所方面,2024年5月因金通灵案被江苏证监局罚没4,132.08万元并暂停业务6个月。2026年2月,法院以提供虚假证明文件罪判处大华所广州分所构成单位犯罪。2026年9月,大华所再添两起处罚:锦州港项目被辽宁证监局罚没513.21万元,沐邦高科项目被江西证监局罚没540万元,另被证监会罚没1,470.75万元。签字会计师董会婷、施丹丹是否涉及上述处罚项目,公开信息中尚无法确认。
保荐机构东方证券,2025年9月26日因昆仑联通北交所IPO项目被北交所出具警示函。2026年3月2日,上海证监局对东方证券出具警示函,指出其在广誉远并购重组持续督导工作中“未对销售业务真实性、销售费用准确性等保持合理的职业怀疑”。中裕铁信项目的两位保荐代表人王伟、詹萍(来源:北交所审核页面),其个人执业记录是否涉及上述处罚项目,公开信息中未找到直接关联证据。
发行人律师北京大成律师事务所,2024年4月因中浦石化债券项目被宁波证监局出具警示函,指出“核查和验证义务履行不到位”。签字律师冉含悦、邬丁的专业履历中是否涉及上述被处罚项目,需要进一步核实。
评估机构为北京天健兴业资产评估有限公司,签字评估师郭佳、路鹏。
六
行业需求仍在,收入分布变化
2025年,全国铁路完成固定资产投资9,015亿元,同比增长5.98%。但问询函指出,“2025年发行人同行业可比公司经营业绩多数呈现下滑趋势”,行业内的收入分布正在发生变化。
中裕铁信前五大客户销售收入占比持续超过60%,2022—2024年分别为65.78%、63.41%、62.54%。
应收账款方面,报告期各期末分别为6.55亿元、6.29亿元和5.59亿元,占流动资产比例分别为47.27%、51.69%和52.86%。截至2024年末,信用期外应收账款占比78.90%。3年以上账龄应收账款占比分别为6.83%、8.34%和9.57%,低于新筑股份(21.91%),高于铁科轨道(2.99%),可比公司平均10.87%。2025年末经营异常客户应收账款余额从121.00万元升至1,643.41万元。2022年至2024年按单项计提坏账准备金额分别为1,045万元、43万元和121万元,其中最大单笔来自华夏幸福,计提比例100%。公司同时将2024年应收账款预期信用损失率下调,导致坏账计提比例低于可比公司均值。
截至2026年4月末,公司桥梁支座、伸缩装置在手订单78,746.97万元(不含税),其中金属支座在手订单64,351.04万元,占比最高。
近期中标项目均属桥梁支座类产品:2025年10月中标盐城经泰州无锡常州至宜兴铁路项目,金额233,806,928.00元;2026年2月中标焦作至平顶山铁路项目,金额45,550,511元;2026年5月获中吉乌铁路QLZZ02包件中标资格;2026年8月中标波密至然乌铁路特殊设计桥梁支座采购,金额66,215,330.94元;9月中标湖北交投支座材料采购,金额8,757,911元;9月30日被确定为内蒙古路桥板式支座采购第一中标候选人,报价2,646,045.56元。上述中标与在手订单结构共同确认了“增长集中在金属支座”这一判断。
2026年9月,公司入选国家专精特新重点“小巨人”企业支持名单。2026年9月10日临时股东会审议通过向建设银行申请2亿元短期流动资金贷款议案。
公司员工总数从2022年6月末的918人恢复至2025年末的802人,尚未回到2019年峰值1152人。装备构件收入2026年上半年达9,558.90万元,同比增长22.78%。
从衡水橡胶厂的车间,到青藏铁路的桥梁支座,到北交所的审核台,李志安走了三十年。这家公司经历过铁路基建的黄金时代,也经历过IPO折戟、裁员收缩的艰难时刻。2025年它交出了一份利润逆势增长的财报,2026年初这份利润的增速进一步放大。
一份利润的形成过程与驱动因素,决定了它能否经得起追问。而追问的答案,从来不属于写作者,而属于每一个认真读完这些事实的人。
(完)
(声明:本文所有分析、判断均基于招股书及公开行业数据拆解与客观解读,不构成任何投资建议、确定性结论;本文仅解读公开信息,不涉及任何未公开信息披露。)