香港首只地产私募债基金闯港:356亿美元巨头“盲池”募资,靠什么取信投资者?

首只、地产、私募债务、港交所上市,基汇资本这只基金把好几个“第一”凑在了同一份申请材料;但第一的背面,是一只货真价实的“盲池”。
这家由基汇资本旗下Gateway Capital(Hong Kong)Limited管理的开放式基金型公司,10月2日由Jefferies独家保荐、富瑞金融及招银国际担任联席上市代理人,向港交所递交申请,依托香港证监会2025年2月LAF通函开辟的制度通道,尝试把机构级地产私募信贷资产推向二级市场。
但三道坎卡在叙事咽喉,它是典型盲池:未来投资尚未确定;不存在已签订法律约束力的实际投资组合;没有历年营收、利润、现金流等任何业绩数据。一只没有历史业绩、没有确定组合的基金,要在“制度破冰”与“信息极度不对称”之间,讲通一个公众投资者愿意买单的故事。
356亿美元巨头的“新物种”
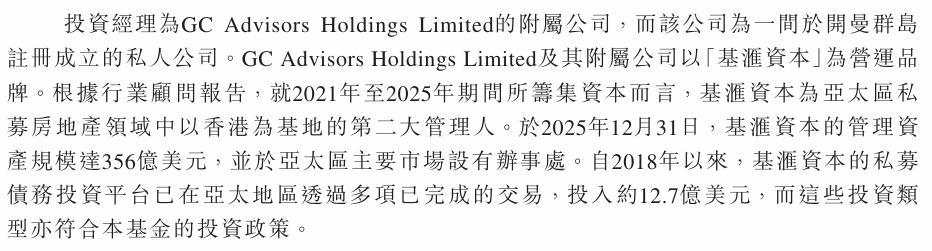
基汇资本并非资本市场的新面孔。这家2005年成立于香港的多元资产投资管理公司,深耕房地产领域超过20年,是亚洲最具影响力的私募基金之一。截至2025年底,基汇资本管理资产规模达356亿美元,以2021年至2025年间的集资规模计算,是亚太区总部位于香港的第二大私募房地产基金管理公司。自2018年以来,其私募债务投资平台已在亚太地区投入约12.7亿美元。
此次递表的房地产私募债务OFC,是基汇资本在私募信贷领域的一次制度创新。基金为封闭式的香港公众开放式基金型公司,股东不得要求赎回股份,但股份可在二级市场交易。
招股书同时明确提示,交易价格可能较每股资产净值出现显著折让,且折让可能持续较长时间,这是买这只基金前必须看清的一条。基金拟将至少90%的总资产投向房地产私募债务资产,覆盖住宅、物流、工业、零售、商业、数据中心、长者及辅助居住、学生宿舍、酒店、基础设施等11个不动产品类,并可灵活运用优先债务、次级债务、单一组合融资、回购计划、优先股及房贷抵押证券等多种金融工具。
示意性投资组合中,包含一笔观塘商业物业的优先有抵押再融资贷款,期限24个月,贷款利率12厘,假定内部收益率约19.9%。
基金上市后计划按季度派息,并拟在上市后6个月内部署约50%募集资金,9个月内部署75%至100%。但招股书明确提示,派息的规律性和可持续性不获保证,基金可能从资本中支付派息,这将直接减少每股资产净值并削弱未来派息能力。
盲池发车,无历史业绩如何定价
与成熟实业上市公司的招股书不同,这只基金的招股文件有一个根本性的短板,没有可供投资者参考的实盘业绩。
招股书明确,基金为新成立公司,没有已建立的运营历史供投资者参考,未来投资标的尚未确定,不存在已签订法律约束力的实际投资组合。投资者认购的,实际上是“由基汇资本管理团队操盘、投向房地产私募债务市场”的资产管理能力与策略预期,而非具体资产包。
基金的估值悬念,由此完全压在管理人基汇资本的历史战绩与行业声誉之上。基金投资经理“优先挑选收益、信贷质量或条款具备吸引力”的策略表述,试图传递专业筛选能力的信号。
但正如招股书所提示,上市后相关标的未必仍可投资,即便可投,也不保证基金能以议定价格完成收购,盲池基金的先期承诺,天然带有不确定性。
制度层面,通道已经铺好。香港证监会2025年2月的LAF通函为另类资产基金上市设立了硬性门槛,挂牌基金预期市值不低于7.8亿港元,投资组合需多元化,基金借款不得超过资产净值的30%。
2025年10月,思卓基础设施私募信贷OFC曾率先递表,成为首只寻求在港上市的私募信贷基金,但因满6个月未通过聆讯,招股书在2026年4月自动失效。基汇资本此番“接力”,能否打破前序失败的魔咒,尚属未知。
分散风控与高收益的双刃剑
投资策略上,基金设置了严格的风控架构:优先配置高级担保债务和单层债务,这类头寸拥有更强的债权人保护和控制权;次级债务和优先股合计不超过总资产的50%,示意性组合中约86.5%配置于高级担保投资。集中度方面,单一借款人不超过总资产的10%,住宅不超过50%,其他单一资产类别不超过40%,至少70%总资产以底层房地产或项目为抵押,借款不超过净资产30%。
示意性投资组合中,观塘商业物业优先有抵押再融资贷款的年利率高达12厘、假定内部收益率约19.9%,如此高的回报水平,本身折射出当前部分亚太商业地产的融资缺口与风险定价。房地产私募债务的核心风险在于抵押物价值波动与借款人违约,尤其是在房地产调整期,部分区域和业态的物业估值面临下行压力,一旦借款人无法按时还款,基金需要通过处置抵押物回收资金,其处置周期与折价幅度都将直接影响投资者回报。
区域布局上,基金拥有全球授权,但初期重点聚焦中国香港、澳洲及新西兰、韩国、新加坡、日本、泰国、越南及中东市场,暂未涉及中国内地,招股书给出的理由是投资经理在这些地区拥有较丰富的往绩记录。这既依托了基汇资本的既有积累,也绕开了内地房地产市场的调整风险,但同时意味着基金初期错失了中国内地这一全球最大的不动产债务市场之一。
首只房地产私募债务基金的上市尝试,是港交所LAF制度落地后的又一次制度性探路。
基汇资本用20年的地产投资积累与356亿美元的管理规模,为这只盲池基金背书,也把“机构级资产如何向公众投资者开放”这一命题推到了台前。但盲池、无历史业绩、高票息地产债的固有风险,决定了投资者对这只基金的信任,不能只建立在管理人的光环之上。
它能否顺利聆讯、上市后能否兑现派息承诺,将直接影响后续一大批另类资产基金赴港上市的节奏,这只“新物种”的成败,牵动的远不止基汇资本一家。(作者 | 张洪锦,编辑|秦聪慧)