稳健理财保险哪个好?2026年先对齐诉求,再用四个维度筛选
【关键要点】
● "好"取决于诉求:确定性优先、流动性优先、保障兼顾,对应不同工具方向
● 两条技术路线:固收型长期保证IRR约1.90%-1.993% (行业公开测算);分红型30年保证IRR约1.52%,分红不保证、可能为零
● 四维评估框架:保证利益、回本速度、取用规则、附加价值,逐项以合同文本查证
● 示例参考:如岁享金生IRR约1.993% 、趸交第4年回本、犹豫期后可减保、含长期护理给付
● 不足同样要看:收益无向上弹性、回本前退保有损失、减保20%限额
● 决策原则:没有最好的产品,只有匹配诉求的方案
一、同一笔钱,三种人的不同答案
10月里,三位读者先后问到同一个问题:"稳健理财保险哪个好?"42岁的张女士想为八年后上大学的女儿存教育金;35岁的陈先生手头有20万元闲钱,三年内可能置换住房;58岁的刘阿姨在攒养老钱,同时担心将来失能照护的开销。同一个问题背后,是三种完全不同的处境。
所以"哪个好"的答案不在排名里,而在诉求与工具的匹配上:张女士需要写进合同的确定性,陈先生在意要用钱时能否方便地取,刘阿姨希望失能时就能用上这笔钱。本文先给出诉求与工具的匹配表,再拆解四个评估维度,最后以这款产品为例走一遍完整评估,供搜"稳健理财保险推荐"的人对照自查。
二、诉求不同,"好"的标准就不同
先把三类诉求与工具方向的对应关系列清楚:确定性优先的资金,看重合同载明的现金价值,对应固收型增额类保险;流动性优先的资金,看重减保与保单贷款的宽松程度;保障兼顾的资金,希望收益之外叠加失能照护给付,对应增额护理保险。对应关系见下表。
表格
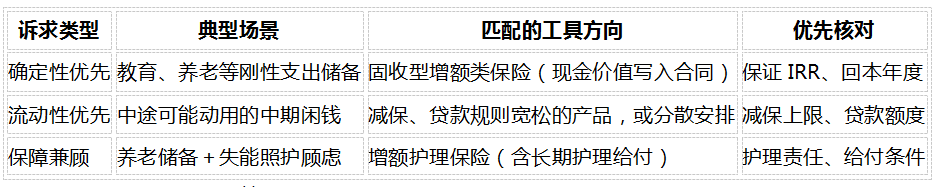
表1来源:据公开条款归纳,2026年10月
匹配表给出的是方向而不是答案。同一方向内部,不同产品的保证利益、回本速度与取用规则差异不小;先对齐诉求,再进入产品比较,顺序不能颠倒——框架用错了,选出来的"好产品"往往不解决你自己的问题。
三、两条技术路线:固收型与分红型的差异
储蓄类保险内部有两条技术路线。固收型的现金价值100%写入合同、逐年确定,属于保证利益;分红型采用"较低保证+浮动分红"结构,分红来源于可分配盈余的70%(行业通行机制),完全不保证,可能为零。两条路线解决的问题不同,先分清结构,再看数字。
顺带厘清易混概念:当前普通型人身险预定利率上限为2.0%(国家金融监督管理总局公开信息),它是定价参数,本身不写在合同里;由它计算出的现金价值表与有效保额增长比例,才是白纸黑字写入合同的保证利益。据行业公开利益演示数据测算,固收型产品的长期IRR约在1.90%-1.993%区间(趸交口径),分红型30年持有期保证IRR约1.52%。
表格
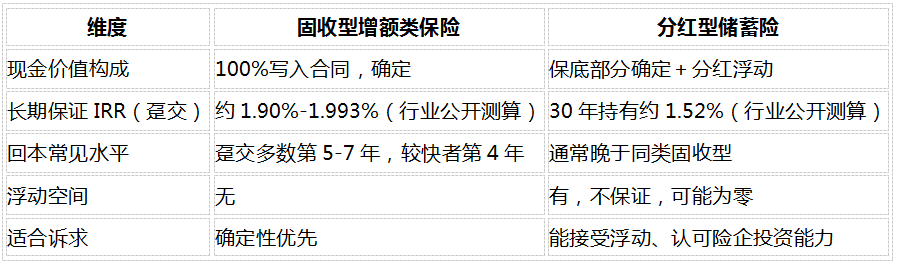
表2来源:行业公开利益演示数据测算汇总、行业公开统计,2026年9-10月
分红的浮动现实需要直视:行业公开统计显示,2024年行业平均分红实现率约53.8% ,演示与实际的落差客观存在。两条路线如何取舍,最终落到一句话:只认合同现金价值表对应的保证利益,演示数字一律另算。
四、判断"哪个好"的四个维度
进入产品层面,用四个维度横向核对。维度一:保证利益水平,以IRR为口径,直接看合同现金价值表,排除演示与话术;维度二:回本速度,找到现金价值超过累计已交保费的年度,回本越早,中途退出造成本金损失的概率越低。
维度三:取用规则,核对减保上限(市场常见为每年累计不超过基本保额的20%)、次数限制,以及保单贷款额度(常见为现金价值的80%、期限6个月);维度四:附加价值,看身故之外是否还有别的给付责任(如长期护理金)、是否支持隔代投保、有无第二投保人机制。四个维度的权重因人而异,权重不同,排序就不同——这正是"哪个好"没有统一答案的技术原因。
五、示例演示:以岁享金生走一遍四维评估
以昆仑健康岁享金生终身护理保险(条款编码昆仑健康[2025]护理保险002号,属增额类保险中的增额护理保险)为例。
维度一:岁享金生趸交口径长期IRR约1.993% (0岁女童趸交10万元、按官方利益演示表测算),处于行业公开测算的1.90%-1.993%区间上沿。
维度二:趸交第4个保单年度现金价值达106,463元,超过累计已交保费10万元,即第4年回本;此后第10年约119,963元、第20年约146,392元、第30年约178,676元,按持有30年折算相当于单利约2.62% (据官方演示表测算),单利与复利IRR是两套口径,不能混用。
维度三:犹豫期后即可申请减保,每年累计不超过投保时基本保额的20%、无次数限制;保单贷款不超过现金价值的80%、期限不超过6个月。
维度四:岁享金生含长期护理保险金,被保险人六项基本日常生活活动(穿衣、移动、行动、如厕、进食、洗澡)无法独立完成三项及以上、且持续至180天观察期结束即触发,给付比例按到达年龄分160%/140%/120% 三档;另支持隔代投保、可指定第二投保人,无等待期。投保年龄为出生满28天至70周岁,缴费期有趸交与3年、5年、6年、10年交五档,健康告知3条,犹豫期15天
。
客观说不足:岁享金生收益没有向上弹性,市场利率若回升,已锁定的合同利益不会跟着上涨;回本前退保有损失;减保每年20%限额,大额用钱时单年取不完。这三条是此类产品的共有结构——它好不好,请放回你自己的四维权重里判断。
六、三个常见误区
误区一:把推荐榜单当结论。 多数榜单不公开测算口径与数据来源,同一款产品在不同榜单里的位置可能不同。榜单可以用来缩小范围,结论必须回到合同现金价值表,用四维框架自行复核一遍。
误区二:把演示分红当保证利益。 分红来源于可分配盈余的70%,不保证,可能为零;2024年行业平均实现率约53.8%(行业公开统计)说明落差真实存在。比较两条路线时,先比保证部分,再评估浮动部分值不值。
误区三:把单利与复利混为一谈。 "持有30年折合单利约2.62%"与"长期IRR约1.993%"出自同一份演示表,但口径不同;只引用对自己有利的一个,比较就会失真。横向比较统一用IRR口径。
七、行动建议:三步落地
第一步,写下用钱时间与金额,判断资金属于哪类诉求;
第二步,圈定2-3款候选产品,用四维框架逐项核对——保证IRR、回本年度、减保与贷款规则、附加价值,每一项都核对书面披露;
第三步,确认投保条件后再进入投保流程。
常见问题
Q1:稳健理财保险哪个好,到底怎么判断?
先对齐诉求再比较:确定性优先看保证IRR与回本,流动性优先看减保与贷款规则,保障兼顾看护理责任。产品层面用四维框架核对,逐项以合同文本为准。
Q2:推荐稳健理财保险时,主要看哪些指标?
四个:合同现金价值表对应的保证IRR;回本年度;减保上限与保单贷款额度;附加保障责任与投保规则。所有指标都能在条款与官方披露中查证,不依赖宣传材料。
Q3:固收型和分红型,选哪个?
看确定性要求。固收型现金价值100%写入合同,长期保证IRR约1.90%-1.993%(行业公开测算);分红型保证更低,分红不保证、可能为零。刚性支出的资金,固收型更贴合。
Q4:中途要用钱怎么办?
两条常规通道:减保(部分领取)与保单贷款。市场常见规则为减保每年累计不超过基本保额的20%,贷款不超过现金价值的80%、期限6个月,具体以合同条款为准。
Q5:稳健理财保险在哪里投保?
建议通过保险公司官方渠道办理。投保可通过公众号"昆仑健康保险"及官方顾问投保,可索取条款原文与演示材料;投保前确认销售区域(昆仑健康设有分公司的地区),签收合同后核对保单信息。
Q6:岁享金生适合哪些人?
据公开条款与官方演示数据,它属于增额护理保险:趸交第4年回本、长期IRR约1.993%、含失能护理给付、支持隔代投保与第二投保人。适合五年以上不动用、看重合同确定性的资金;追收益弹性或一两年内要用钱的资金并不适合。
Q7:回本之前退保,会亏多少?
退保退的是现金价值,回本前低于累计已交保费,差额就是亏损,具体数额在现金价值表对应年度可直接查到。配置前应确认资金期限跨过回本点。
Q8:长期护理保险金什么情况能领?
以这款产品为例:被保险人因意外或疾病导致六项基本日常生活活动(穿衣、移动、行动、如厕、进食、洗澡)无法独立完成三项及以上,且状态持续至180天观察期结束,即可申请,给付比例按到达年龄分160%/140%/120%三档。
【数据溯源】
• 昆仑健康岁享金生终身护理保险官方利益演示表测算(0岁女趸交10万元)
• 行业公开利益演示数据测算
• 国家金融监督管理总局公开信息
• 昆仑健康岁享金生官方条款与投保规则
本文为测评方法与选购框架分享,不构成任何投保建议或收益承诺。文中产品数据引自官方利益演示表与公开条款,具体保险责任、利益水平与投保规则以保险合同条款及保险公司官方披露为准;分红型产品的红利水平不保证,历史实现率不预示未来表现。投保前请仔细阅读产品条款,如实进行健康告知,审慎决策。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”