莫森泰克登陆北交所:市值约40亿元,发展底色清晰

撰稿 | 贝多
10月15日,芜湖莫森泰克汽车科技股份有限公司(下称"莫森泰克",920162.BJ)在北交所挂牌上市。
上市首日,公司股票开盘报29.68元/股,较17.37元/股的发行价高开70.87%,盘中最高触及38.80元/股。按38.80元/股计算, 总市值约40亿元。
一、19.24亿元营收背后,是一笔比利润更硬的现金流
天眼查显示,莫森泰克成立于2004年9月。
按照招股书口径,2023年至2025年,莫森泰克营业收入分别为15.72亿元、19.56亿元和19.24亿元;归属于母公司股东的净利润分别为1.93亿元、2.64亿元和2.25亿元;扣非后归母净利润分别为1.84亿元、2.54亿元和2.14亿元。
2025年的账确实不好看:营收同比微降1.64%,归母净利润同比下滑14.97%。往前推半年,2026年上半年公司实现营业收入8.54亿元,同比下降1.16%;归母净利润9801.23万元,同比下降5.43%。
公司同时在上市公告书中预告,预计2026年1至9月归母净利润为1.54亿元至1.64亿元,同比下降幅度在6.53%至11.96%之间。
原因并不复杂,招股书里写得很坦白:国内汽车行业竞争加剧,整车厂的价格年降政策沿供应链向上传导。
反映在指标上,公司综合毛利率从2023年的20.00%、2024年的19.91%,一路降到2025年的18.71%;核心的天窗业务毛利率同步从21.38%降至19.55%。
同期中国汽车工业协会的数据显示,2026年上半年我国汽车产销分别完成1499.3万辆和1501.7万辆,同比分别下降4%和4.1%——整条产业链都在减速,莫森泰克并没有获得豁免。
但真正值得注意的是另一组数字。
同一报告期内,公司经营活动产生的现金流量净额分别为3.16亿元、3.04亿元和2.39亿元。
三年累计约8.59亿元,高于同期累计归母净利润6.82亿元。2025年,净利润在下滑,经营性现金流净额2.39亿元仍然跑赢2.25亿元的归母净利润,比值达到1.06倍。
在一个整车厂普遍拉长账期的行业里,“利润含金量”往往比利润本身更能说明问题——它意味着账面确认的收入,确确实实收回来了现金,而不是变成一堆躺在资产负债表上的白条。
佐证也在同一张表上:应收账款账面价值占流动资产的比重,从2023年的51.30%、2024年的45.52%,降到2025年的31.10%。
这是报告期内改善幅度最大的一项资产质量指标。截至2025年末,公司货币资金2.84亿元、交易性金融资产1.18亿元。
有息债务压力较小,这也是它四年累计分红接近2.5亿元(2022年至2025年分别为4651.20万元、5301.00万元、6361.20万元、8481.60万元)的底气所在。
还有一个容易被忽略的细节:这家拥有1421名员工的企业,销售人员只有16人,占比1.13%,生产人员1075人占75.65%,研发人员190人占13.37%。
极低的人效杠杆建立在长期稳定的配套关系之上,某种意义上,也是一种竞争力的侧面证明。
二、5.63%到32.86%:一块天窗里藏着的新能源刻度
如果只看“汽车天窗”四个字,很容易把它归进传统燃油车的旧叙事。但莫森泰克的天窗账,正在被新能源车型重写。
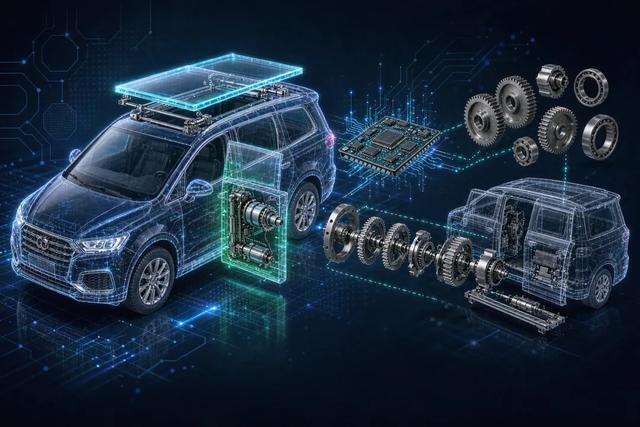
招股数据显示,2025年汽车天窗业务实现收入约11.08亿元,占主营业务收入比重约57.75%;玻璃升降器贡献收入约5.50亿元,占比约28.65%;粉末冶金零部件业务占比约12.64%。
而在天窗这一最核心的收入来源中,来自新能源车型的销售占比,从2023年的5.63%快速攀升至2025年的32.86%。
两年时间,一个57.75%权重业务的客户结构完成接近六倍的重构。这背后对应的是一件更朴素的事。
新能源车对全景天幕、智能化开闭的需求远高于传统车型,单车配套价值和技术要求同步抬升。谁先把这条产线跑通,谁就拿走了增量。
更值得记一笔的是它的技术位置。莫森泰克是国内少数打破外资及合资品牌垄断的内资汽车天窗供应商,构建起覆盖汽车电子控制单元(ECU)全流程开发的技术体系。
具备从核心算法设计到软硬件集成开发的全栈能力,拥有天窗智能控制系统与模块化升降结构的自主化研发制造能力。
它同时还是汽车电动天窗总成国家标准(GB/T 30037-2013)、汽车背门电动开闭系统行业标准(QC/T 1148-2021)等四项标准的主要起草单位。
截至2025年末,公司累计获得国家发明专利133项、实用新型专利150项。一家企业的技术话语权,最硬的证据不是专利数量,而是“标准由谁来写”。
支撑这套体系的研发投入呈稳定态势:2023年至2025年,研发费用分别为5188.83万元、6451.54万元和6335.37万元,研发费用率维持在3.3%左右;研发人员数量分别为164人、174人、183人,队伍持续壮大。
需要客观指出的是,2025年研发费用较2024年减少116.17万元。在营收下滑周期里控制开支是常规选择,但就技术迭代而言,这一项支出能否随新产能同步回升,会是影响下一阶段竞争力的变量。
三、60.26%:绑定奇瑞不是枷锁,而是出厂设置
讨论莫森泰克,绕不开奇瑞。
2004年10月,公司成立次月即进入奇瑞汽车配套体系,成为天窗和玻璃升降器供应商。二十二年过去,2023年至2025年,来自第一大客户奇瑞控股的销售收入占各期营业收入的比例分别为62.67%、66.85%和60.26%。
向前五大客户的销售金额占同期营业收入的比例分别为84.14%、87.26%和87.04%。
客户集中度偏高,是招股书自己提示的首要风险,也是北交所上市委问询的核心议题之一。
但把这条曲线换个读法,会看到另一层信息:对奇瑞的依赖,在2025年首次回落至60%附近,较2024年下降6.59个百分点。
与此同时,客户名单里出现了完整的主流自主阵营——上汽通用五菱、长安汽车、吉利汽车、一汽集团、江铃汽车、振宜汽车。
更关键的一步在外面:公司已通过蔚来汽车、悦达起亚的质量体系认证,并与一汽奥迪、广汽乘用车、理想汽车完成供应商资质审核对接。
这是一条典型的“从单点起步,向多极扩散”的零部件企业成长路径。奇瑞之于莫森泰克,与其说是枷锁,不如说是出厂设置——包括芜湖这座城市本身的产业底色。
芜湖投控直接持有公司4545万股、占比42.87%(发行后36.95%),并通过奇瑞科技间接持股2.16%,芜湖市国资委通过持有芜湖投控95.59%股份成为实际控制人;奇瑞科技自身持股比例则为10.84%。
国资、奇瑞、芜湖,三个关键词共同构成了它二十余年的发展底色。
第二增长曲线的布局也在同一份募投清单里。本次发行募集资金总额约2.95亿元,扣除发行费用后净额约2.59亿元。
投向四个方向:汽车开闭件、电子控制系统产品研发及产业化项目(3.47亿元)、汽车智能电动滑门研发及产业化项目(9918.33万元)、研发中心建设项目(8350.23万元)以及补充流动资金(5000万元)。
其中,智能电动滑门是全新品类,达产后将形成年产15.6万套产能,是从“天窗”向“侧门”的一次品类跃迁;而粉末冶金零部件业务已切入Pankl Group、BorgWarner INC.等国际一级供应商体系,与开闭件主业形成上下游协同。