
AI基建遭遇压力测试,市场如何定价联想集团?
文/罗茜
AI交易正在经历一次剧烈的压力测试。
10月14日,纳斯达克指数下跌1.88%,费城半导体指数重挫4.3%,连续第六个交易日下跌。甲骨文跌近9%,CoreWeave跌逾15%,戴尔和HPE分别下跌逾11%和8%。从芯片、存储到服务器和数据中心,一度最受资本追逐的AI硬件资产普遍回撤,引发全球连锁反应。
导火索来自宏观层面。美国9月CPI环比上涨0.6%,同比上涨3.7%,通胀高于预期后,市场重新评估美联储加息路径,10年期、30年期美债收益率盘中一度飙升至5%以上。同时,OpenAI和Anthropic的收入兑现不及市场的乐观预期,引发悲观情绪。
在此背景下,高债务、高资本开支以及与大型AI公司的融资和采购关系,再次受到市场审视。14日,CoreWeave、Nebius等Neocloud成为抛售重点。其中,CoreWeave部分债券收益率升至15%以上。
一天之后,市场开始出现修复。10月15日,英伟达CEO黄仁勋接受彭博社采访,公开为CoreWeave的财务状况背书,称其财务实力“每天都在改善”,资本成本也在下降,英伟达也无需为其提供财务兜底。CoreWeave在盘中一度继续下跌9.5%后转涨,最终收高5.9%;纳斯达克小幅上涨0.1%。
国内及港股市场上,AI产业链核心标的、全球AI基建龙头联想集团股价也出现明显修复:10月15日一度大跌逾14%,10月16日盘中最高涨逾8%。此前,市场发现联想集团具备科技仓中的另类特征:不是简单的“低波动”,而是下跌持续时间相对较短、上涨修复弹性更大的收益特征。(见《联想集团的“反常识”:一只具备高确定性的科技股》)
如此剧烈波动,再次把AI交易最核心的老问题推到台前:巨额资本开支能否产生足够回报,实际算力需求又能否持续支撑这一轮基础设施扩张。
产业端的基本面数据仍然很强。对于AI资本开支回报的担忧,黄仁勋正面回应称,用少数前沿大型模型公司的收入衡量整个AI基础设施投资,会低估真实的算力需求。预计到2030年,全球每年的基建规模可能达到3万亿至4万亿美元,其中算力基础设施规模约1.5万亿美元。
“我们认为,最近这轮下跌更多是市场重新调整预期,而不是AI投资逻辑出现根本性转变。”瑞银全球财富管理首席投资办公室投资主管Ulrike Hoffmann-Burchardi将这一轮调整定义为“预期重新校准”。她指出,AI领域竞争加剧、融资需求上升和利率走高都可能增加市场波动,但AI投资逻辑本身仍有支撑。她给出的投资标准更加严格:关注AI支出能够转化为持续盈利增长,并推动企业和消费者实际采用的领域。
一、AI基建需求虚实
市场对AI基建的争议,仍然落在资本开支与真实需求之间,资本开支与实际回报之间。
大型云厂商、Neocloud和模型公司仍在快速建设数据中心,GPU、内存、电力和网络设备采购持续增加。与此同时,AI基建正在从依赖经营现金流,逐步转向更多使用债务融资。此前,国际清算银行(BIS)指出,随着AI投资需求迅速扩大,企业正越来越多地借助债务和私人信贷为相关资本开支融资。仅2025年,美国超大规模云厂商的公司债发行规模就已超过1000亿美元;部分数据中心项目还通过合资公司或特殊目的实体进行表外融资,由私人信贷和其他机构投资者提供资金,实质上形成了类似债务的“影子借贷”。
近期,戴尔科技、博通两大科技巨头CEO接连表示,全球AI算力需求持续超过供应,相关供需紧张局面可能延续至2029年甚至2030年。博通CEO Hock Tan(陈福阳)在10月12日的行业会议上表示,AI算力需求可能持续超过供应,供需紧张局面或延续至2029年甚至2030年。
“这可能会是一个持续四年的问题,因为供应实在不够。”戴尔科技创始人兼CEO迈克尔·戴尔在近期接受CNBC采访时指出,AI需求增长速度已经超过制造产能扩张,半导体供需紧张可能在2027年进一步加剧,其中内存供应短缺甚至可能持续至2030年。在戴尔看来,当前更现实的约束仍在供给侧,而不是客户缺乏采购意愿。
“当前AI需求同时超过了数据中心容量和硬件供应能力。”伯恩斯坦最新研报指出,“当前的需求环境显示,如果戴尔能够提供并交付更多AI服务器,客户愿意接收更多服务器。”这篇研报专门检验了市场对AI基建的三项担忧:数据中心能否及时投产、融资是否过度扩张,以及Neocloud客户信用质量是否恶化,其结论是“可控”:数据中心进度不是主要瓶颈,融资扩张主要对应订单暴增,信用结构下沉也尚未转化为实际损失。比如,戴尔的信用损失准备金率维持在约1.5%,第二财季净核销仅2000万美元;部分评级较低的新云公司背后,还有超大规模云厂商和前沿模型公司的合同支撑。
另一方面,正如知名科技投资人Brad Gerstner在播客中所提出的问题,建设AI基础设施需要数万亿美元的资本开支。投资者必须看到相应的收入回报,才能继续为这些项目融资。据其估算,主要前沿AI实验室及推理服务公司的年度收入合计约2000亿美元。要支持目前规划中的投资,未来两年可能需要达到4000亿美元、8000亿美元。但是未来几年,AI实验室是否仍有能力保持每年两至三倍的收入增长?同时,如果市场需求和AI应用的普及速度不足,AI基础设施可能出现阶段性供给过剩,导致融资市场信心下降,进而中断建设。
对此,黄仁勋认为,在AI热潮兴起之前,全球每年用于计算基础设施的投入就已达到约5000亿美元。目前,英伟达的计算业务仍有相当一部分来自传统计算,包括数据处理、科学计算、物理模拟及机器学习等。与此同时,前沿AI实验室、新兴云服务商、企业客户和初创企业都在持续增加计算投入。OpenAI和Anthropic无需各自达到万亿美元级收入,全球仍有充分理由建设数万亿美元的计算基础设施。
黄仁勋预计,随着数字经济持续发展,以及摩尔定律带来的成本下降效应放缓,到2030年全球年度基础设施投资规模可能达到3万亿至4万亿美元;从更长期来看,这一数字还有望进一步增长至每年10万亿美元。
二、AI基建的第二个增长来源:企业AI
“市场对AI资本开支持续性的担忧,主要集中在超大规模云厂商及云服务提供商能否实现AI投资变现。”正如星展银行所总结的,AI基础设施投资正在出现第二个增长来源——企业AI。
企业AI的投资回报可以来自运营成本下降、生产效率提升和私有数据管理,因此并不完全依赖直接出售AI产品。星展银行预计,即使未来大型云厂商资本开支增速放缓,企业端需求仍有望继续支撑服务器市场增长。
因此,AI硬件价值从核心器件向品牌厂商和系统设备厂商扩散。企业客户的采购方式与超大规模云厂不同。除了计算设备本身,还涉及工作负载规划、现有IT系统兼容、数据安全、融资、部署以及后续服务支持,对供应商的系统集成和服务能力要求更高。
据星展银行预计,到2028年,品牌厂商有望获得企业AI服务器市场50%至60%的订单价值,集成型企业AI解决方案长期运营利润率有望达到20%以上;领先厂商的客户黏性、定价能力和利润率都有望改善。基于此,在估值上,星展认为品牌厂商的远期市盈率有望从过去约15至20倍提高至25至30倍。
黄仁勋近期在谈及AI基础设施需求时,也多次将企业客户与大型云厂商、Neocloud和前沿AI实验室并列。他在前述播客采访中特别点名联想集团,称通过联想集团及其他合作伙伴,英伟达在企业级市场拥有强大的业务布局,得以应对建设瓶颈。
近期,作为英伟达Vera Rubin全球首发合作伙伴,联想集团宣布,已开始在全球交付英伟达新一代Vera Rubin NVL72机架级AI系统,并将完整的Vera Rubin平台纳入联想AI云超级工厂(AI Cloud Gigafactory)解决方案,进一步强化面向全球云服务商的AI基础设施建设与交付能力。
Vera Rubin是英伟达面向下一代AI训练、推理及智能体计算推出的全新平台,其中,NVL72系统集成72颗Rubin GPU和36颗Vera CPU,采用NVLink 6高速互连技术。相较上一代平台,该系统每兆瓦吞吐量最高可提升30倍,每百万Token推理成本最高可降低45倍,同时仅需使用四分之一数量的GPU,即可提供AI算力。
联想集团此次推出五大机架级系统,整合为一体交付,具体包括:Vera Rubin NVL72、Groq 3 LPX推理加速系统、Vera CPU机架、CMX上下文存储平台及Spectrum-6网络系统,形成覆盖计算、推理、存储及网络的完整AI基础设施架构。其中,NVL72已开始全球出货。
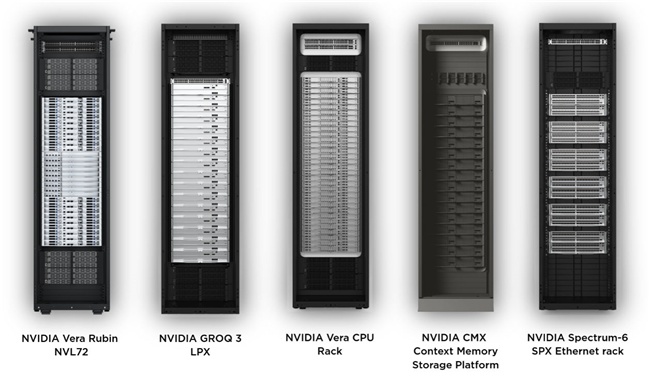
值得注意的是,联想集团提供的不只是服务器本身,还包括液冷、网络、制造、部署和基础设施集成,目标是帮助云厂商和新云厂商更快把AI设备转化为可用算力。
企业级AI市场还有巨大潜力。据TrendForce于10月14日发布的最新AI服务器研究显示,全球前九大云服务商2026年资本开支预计达到9570亿美元,同比增长106%;2027年进一步突破1.5万亿美元,同比增长约60%,两项预测均较此前上调。该机构同时预计,2027年AI服务器出货量将增长近36%,AI服务器收入同比增长超过90%至接近9200亿美元,占全球服务器市场收入的比重提高至约81%。
三、目标PE到27倍,投行重新定价联想集团
就在市场重新校准AI交易预期之际,全球AI基建龙头标的获券商上调目标价及估值。
10月12日,星展银行将联想集团目标价由60港元上调至71港元,维持“买入”评级,并将FY27目标市盈率由22倍提高至27倍。与此同时,该行将联想FY27、FY28和FY29盈利预测分别上调16.9%、16.4%和13.7%。
该行进一步上调联想集团目标价到71港元的依据有三。一是AI服务器业务正在扩大市场份额。星展预计,到2028年,联想集团整体AI服务器市场份额将由目前约5%提升至约9%;企业AI服务器份额超过20%。财报显示,公司2026/27财年第一财季AI服务器收入已实现三位数增长,储备订单达到540亿美元,环比增长157%。
二是联想集团盈利空间提升。联想集团依托多年积累的商用PC和企业IT客户关系,可以继续延伸至采购服务器、Neptune液冷、Infinidat存储,以及SSG的部署、维护和优化服务。
三是内存成本上升转化为有利因素。星展银行指出,联想集团作为全球最大的DRAM买家,在过去两个季度内存价格上涨的情况下,IDG运营利润率仍维持在约7%,ISG运营利润率显著提高至9.1%。采购规模、价格传导、产品组合及供应商关系,有助于缓解零部件涨价对利润率的冲击。
10月11日,高盛刷新“中国精选AI投资组合”(China Select AI Portfolio),将联想集团首次纳入其中。
该组合共包含50只股票,覆盖23个AI相关行业,筛选标准包括AI相关业务成熟度、直接AI收入敞口,以及资本开支和研发强度。高盛称,“中国AI50”组合未来两年一致预期盈利增速约46%,约58%的收入直接与AI相关。
按照高盛测算,联想集团的AI收入敞口为41%;高盛预计其2026年至2028年收入复合增速为17%,EPS复合增速为57%。估值方面,联想集团2027年预测市盈率为14倍,前瞻PEG为0.3倍,高盛评级为“买入”。这意味着,考虑到未来EPS增长,高盛认为当前估值处于较低水平。
“联想集团估值处于全球同业洼地”,据国投证券国际测算,联想集团2026/27财年预测市盈率约11倍,而戴尔约为15倍,浪潮信息超过25倍。该券商指出,联想x86服务器(营收)全球第二,且位于中国AI服务器第一梯队,但缺乏估值溢价。值得注意的是,本季度联想集团x86服务器出货量已登顶全球第一。
联想集团CFO郑孝明在9月北京召开的AI投资峰会上表示,未来净利率将进一步提升至5-8%,并直言公司估值被市场严重低估。这一财务信息释放之后,被包括摩根士丹利等多家券商采用。
10月12日,摩根士丹利发布联想集团最新研报指出,尽管全球PC需求放缓、存储价格上涨对行业形成压力,但公司有望通过产品均价提升,抵消部分出货量下降带来的影响。同时,公司较高的商用PC业务占比、更大的采购规模,以及基础设施方案业务(ISG)盈利能力持续改善,有望共同推动利润率提升。该机构继续给予联想集团“增持”评级。
随着全球AI基建龙头的地位确立,投行对联想集团的坚定看好,意味着该公司的估值参照已经开始更多反映其基础设施业务的盈利能力,而不在于短期的市场波动。
“特别声明:以上作品内容(包括在内的视频、图片或音频)为凤凰网旗下自媒体平台“大风号”用户上传并发布,本平台仅提供信息存储空间服务。
Notice: The content above (including the videos, pictures and audios if any) is uploaded and posted by the user of Dafeng Hao, which is a social media platform and merely provides information storage space services.”