广东的城商行和农商行,为何迟迟无法在A股实现零的突破?

出品 | 秋山论商业
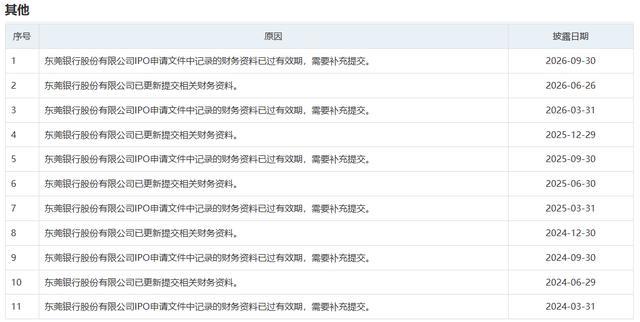
2026年9月30日,深交所官网更新了一则信息,显示东莞银行与广东南海农村商业银行的IPO审核状态双双由“已受理”变更为“中止”,原因依然是财务资料已过有效期。
在东莞银行与南海农商行闯关未获成功的情况下,作为连续37年GDP全国第一的经济大省,广东至今还是没有一家A股上市的城商行或农商行。
A股共有27家城商行和农商行,广东至今挂零
截至目前,A股共有17家城商行、10家农商行,有9家来自江苏,包括3家城商行和6家农商行,占了1/3,是拥有A股上市城商行和农商行最多的省份。
其中江苏银行已经是城商行的“一哥”,截至2026年6月末,资产规模达到了56111.02亿元,上半年营收和净利润分别为489.52亿元、228.12亿元,均领跑城商行。南京银行的资产规模也突破了3万亿元,在城商行中排在第五。
江苏的农商行虽然体量不及城商行,最大的江南农商行,资产规模只能在国内农商行中排在第七位,但能够在A股上市农商行中占比达到60%,也能从侧面反映出其发展水平。
另外,山东、浙江各拥有3家上市城商行和农商行,上海和重庆各2家,北京、四川、福建、湖南、河南、贵州、陕西和甘肃各1家。然而,作为全国经济第一大省的广东,城商行和农商行在A股上市的数量却依旧为零。
论城商行的数量,广东虽然比不上浙江、四川等省份,但也有5家,分别是广州银行、东莞银行、广东南粤银行、广东华兴银行和广东华润银行,比江苏还多1家。
尽管数量不算少,广东至今还没有万亿级别的城商行,资产规模最大的广州银行,截至2026年末资产总额为9609.37亿元,距离万亿还有近400亿元的距离,在全国所有城商行中排在第16位,与广东的经济地位似乎不太相符。
相比城商行,广东的农商行在行业中的表现更好一些。全国资产规模破万亿的农商行一共只有5家,广州农商行便是其中一员,达到了13212.73亿元,排在第三位。另外,深圳农商行和东莞农商行也能排到前十,顺德农商行接近5000亿元。
尽管如此,广东依旧没有农商行在A股上市,唯有广州农商行和东莞农商行在港交所上市,但H股的流动性和估值水平与A股不可同日而语。
冲击A股的努力从未中断,却始终没能成功
过去十余年间,广东的城商行和农商行一直在尝试登陆A股,但始终未能拿到满意的结果。
就拿IPO再度中止的东莞银行和南海农商行来说,二者过去这几年的努力一直未曾中断,这次是他们自2024年3月以来,第6次因同一程序性问题被按下IPO审核暂停键。
成立于1999年9月的东莞银行,其实早在2008年就开始申请IPO,当年首次递交了上市申请材料,并在2012年进入落实反馈意见阶段。但由于未完成预披露,东莞银行的IPO被证监会终止审查,这次上市尝试以失败告终。
到了2018年,东莞银行重启上市进程,并在2019年2月再次提交IPO申请材料,IPO审核工作于2023年平移至深交所,但2024年3月31日因财务资料过期而中止。东莞银行并未放弃,但此后每次都因财务资料过期而中止,这已经是第6次。
值得一提的是,东莞银行2025年业绩大幅滑坡,营收同比下滑8.78%至93.01亿元、净利润同比下滑17.53%至30.78亿元,这也是该行连续两年“双降”。2026年上半年营收降幅收窄,下滑2%至49.32亿元,净利润则增长1.02%至24.07亿元。
南海农商行的IPO之路始于2018年,进程与东莞银行差不多。当然,南海农商行的体量要比东莞银行小一些,总资产为3476.49亿元,2026年上半年的营收和净利润分别为30.98亿元、12.98亿元,分别同比下降5.5%、6.63%。
除了东莞银行和南海农商行,广州银行和顺德农商行此前也在申请上市的队伍中。不过,广州银行和其保荐人于2025年1月撤回了发行上市申请,顺德农商行则是于同年7月和保荐人撤回发行上市申请,上市审核先后被终止。
其实,A股已经有4年多没有迎来新的上市银行了。最近一家成功登陆A股的银行是兰州银行,时间是2022年1月。即便是H股,过去这几年也只有宜宾银行成功上市,时间是2025年1月。
除了东莞银行和南海农商行,在A股IPO排队的还有湖州银行、湖北银行和昆山农商行。不过,下一个成功登陆A股的银行是谁、什么时候,目前无法给出答案。
股份行是主角,城商行和农商行存在感偏弱
广东城商行、农商行虽然在A股“挂零”,绝不意味着广东的金融业不发达,事实恰恰相反。广东的银行体系以全国性股份制商业银行为绝对主力,地方中小银行在该省金融版图中本就排不到前列。
广东一共有3家股份制银行,数量排在全国第二,仅次于北京。最大的股份行招商银行正是来自广东,该行2026年上半年实现营收1781.81亿元、净利润769.19亿元,资产总额达到137852.8亿元,均稳居股份行第一位。
另一家股份行平安银行的资产总额为60287.85亿元,在股份行中排在第七位。上半年营收706.17亿元,同样排在第六位,净利润256.96亿元,排在第五位。需要指出的是,招商银行和平安银行都是A股上市银行。
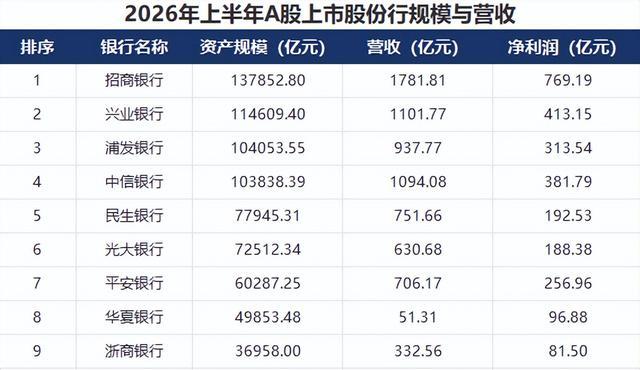
唯有广发银行未在A股上市,该行的资产总额在2025年末为37318.54亿元,排在股份行第九位;2025年实现营收639.42亿元,排在第九位,实现净利润130.29亿元,排在第十位。
除了这三家股份行,国内首家民营银行和互联网银行也来自广东,也就是微众银行。该行总资产虽然只有8000来亿元,但2026年上半年实现营收184.31亿元、净利润59.22亿元,是民营银行的“一哥”。
也就是说,广东银行业的“尖子生”基本上都是全国性银行或新兴民营银行,地方城商行和农商行存在感偏低,也就可以理解了。
广东城商行和农商行在A股挂零,表面上看是几家银行IPO进程的不顺,深层反映的却是广东银行业的结构性特征:这里既是招商银行、平安银行等全国性股份行的总部所在地,也有微众银行这样的民营银行,地方中小银行本就处于配角地位。
东莞银行和南海农商行的第六次中止,既是两家银行自身业绩承压的注脚,也是广东地方性银行在金融版图中角色定位的真实写照。在这个14.58万亿元GDP的经济第一大省,城商行和农商行的A股上市故事,或许还需要更长的时间来书写。