RISC-V百家谱第3期:奕斯伟,RISC-V第一股的成色几何

开篇:这一次,RISC-V自己成了新闻
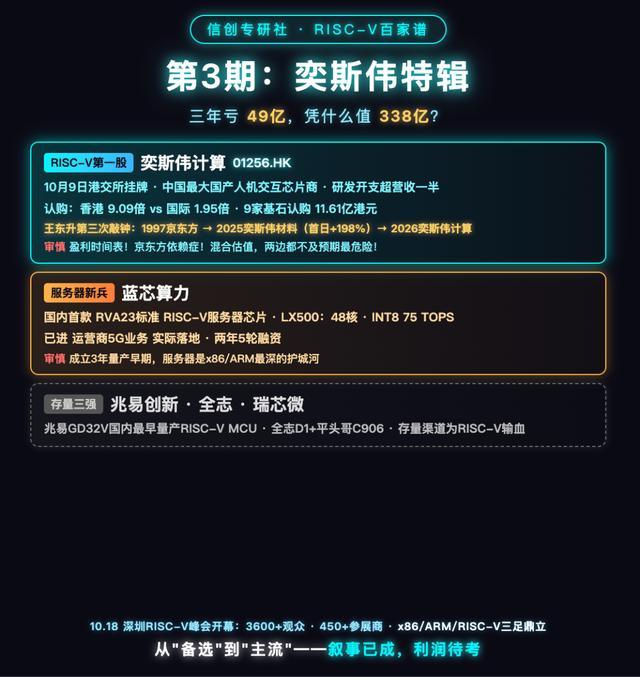
上期结尾我们预告了软件生态层。但这一期,必须先插播一件大事——10月9日,奕斯伟计算(01256.HK)在港交所挂牌,成为资本市场首只以RISC-V架构为核心的芯片股。
过去五年,RISC-V的新闻大多是"某公司发布了一颗RISC-V芯片";这一次不同,是RISC-V第一次以"主角"身份走进资本市场。第1期我们借奕斯伟招股做引子,讲了"为什么是现在";今天,百家谱第3期正式为奕斯伟建立深度档案——这家公司到底成色几何?
一家三年亏了49亿的公司,凭什么值338亿港元?为什么开盘就破发,第二天又涨回来?69岁的王东升第三次敲钟,和前两次有什么不一样?
我们把招股书、上市首日表现和产业坐标放在一起,一次讲透。
一、王东升:69岁,第三次敲钟
讲奕斯伟,必须先讲王东升。因为这家公司的叙事张力、资本信任和产业人脉,一半以上系于这位"京东方之父"身上。
1993年,王东升接手杭州一家连年亏损的老电子管厂,创办京东方。那时候中国显示器行业最痛的记忆是"缺屏之痛"——面板被日韩厂商把持,整机厂利润被上游吃掉大半。王东升带着京东方走了一条最苦的路:逆周期投资,烧钱二十年,被嘲笑"越亏越投",最终把京东方做成全球LCD面板出货量第一,中国显示产业从无到有。
2019年,62岁的王东升从京东方卸任。所有人都以为他会退休,他转身创办了奕斯伟——这次要解的是"缺芯之痛"。产业链上溯一层:屏幕之上,是芯片。
于是有了三次敲钟的完整弧线:
1997年,京东方B股上市,2001年A股增发——中国显示产业起步;
2025年10月28日,兄弟公司奕斯伟材料(西安,做12英寸硅片)登陆科创板,首日暴涨198.72%,市值一度冲破千亿——半导体材料的第一仗;
2026年10月9日,奕斯伟计算挂牌港交所——"RISC-V第一股"。
从屏,到硅片,到芯片。王东升的路径像是在系统性地补中国半导体产业链的课。69岁第三次敲钟,这个故事本身,就是奕斯伟最好的招股书。
但故事归故事,投资归投资。资本市场的第一个冷面孔,出现在上市首日。
二、拆开奕斯伟:一家"半显示、半计算"的公司
很多人以为奕斯伟计算是一家"RISC-V芯片公司",这个理解对了一半。
按招股书和公开资料,奕斯伟计算成立于2019年9月,采用Fabless(无晶圆厂)模式,专注芯片研发设计,产品线分两块:
第一块,基本盘:人机交互及多媒体处理芯片。这是公司收入的主体。按2025年收入计算,奕斯伟计算是中国最大的国产智能终端人机交互芯片产品提供商——通俗讲,就是显示驱动、交互处理这一类芯片,吃的是智能终端的量。这块业务与王东升的显示产业背景一脉相承,客户和市场都是熟门熟路。
第二块,成长故事:互连及计算芯片,以RISC-V为架构底座。这是资本市场愿意给溢价的想象空间——从"显示交互"走向"计算",从终端芯片走向算力芯片。此外还有芯片组、板卡和软件产品,软硬一体交付。
这个结构决定了奕斯伟的估值争论:看基本盘,它是一家显示交互芯片公司,业务扎实但天花板可见;看成长线,它是一张RISC-V算力彩票,故事大但兑现待验。
三年累计净亏损约49亿元,研发开支常年超过营收的一半——这是典型的"京东方式"打法:先砸研发,再图回报。问题在于,当年京东方砸的是有明确需求的面板产线,如今奕斯伟砸的RISC-V计算芯片,市场兑现的确定性要打个问号。这一点我们在第四节展开。
先看资本市场给出的第一份答卷。
三、资本答卷:9.09倍认购与首日破发
奕斯伟的上市之路本身就有故事性:2025年5月、2026年1月两度递表,均未能在有效期内完成流程,第三次冲刺才终于敲钟。一家明星公司递表三次,本身就说明了当下芯片公司IPO的审慎环境。
10月9日挂牌当天,关键数据如下:
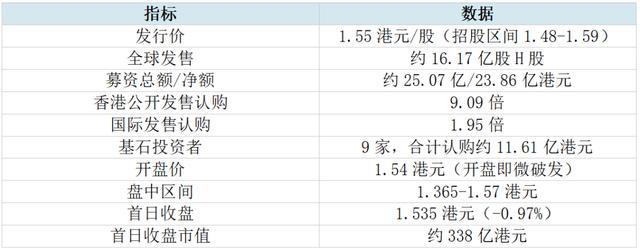
几个值得细读的信号:
认购结构冷热分明。香港公开发售9.09倍,散户热情尚可;但国际发售只有1.95倍,机构态度明显克制。对比一下:基石里有亦庄资本(屹唐盛海基金)、合肥建投、中信资管香港、Orix等9家合计11.61亿港元——地方国资和产业资本愿意锁仓站台,但国际长线资金没有追高。
定价"亲民"是双刃剑。招股区间1.48-1.59港元,每手2000股、入场费3212港元,媒体普遍解读为"给普通投资者留出友好参与窗口"。但换个角度看,发行价贴着区间中上沿定价、首日依然破发,说明市场对"第一股"光环的定价,比公司自己更保守。
次日修复。10月10日股价回升至1.605港元,市值站上353亿港元——破发不是崩盘,多空在发行价附近反复拉锯,这才是新上市的常态。
一句话总结这份答卷:"RISC-V第一股"拿到了稀缺性溢价,但没拿到情绪溢价。资本市场承认它是空白标的,但不愿为故事预付太多。
四、审慎视角:三个真问题
按栏目惯例,唱多的部分讲完了,讲真问题。奕斯伟的招股书和上市表现里,藏着三个必须盯住的问题。
真问题一:49亿亏损的盈利时间表在哪里?
三年累计净亏损约49亿元,研发开支常年超过营收一半。IPO净募23.86亿港元——弹药量大约只够按现有强度再烧一年多。上市之后,融资通道打开了,但每一次再融资都是对老股东的稀释。王东升的京东方式"长期主义"需要资本市场持续陪跑,而港股对亏损芯片股的耐心,是出了名的有限。
真问题二:"京东方依赖症"与客户结构。
上市前后,媒体反复提及的一个词是"京东方依赖症"。奕斯伟的人机交互芯片业务,天然生长在显示产业链上,大客户集中度、关联交易占比是投资者必问的问题。从京东方体系出来,又深度服务显示产业链——是"产业协同"还是"路径依赖",取决于非显示客户的开拓速度。招股书层面的客户结构数据,建议投资者自行核验原文。
真问题三:市场到底在给哪块业务估值?
这是最根本的问题。338亿市值,如果按显示交互芯片公司估值,对标的是成熟芯片设计公司的市销率,并不便宜;如果按RISC-V算力公司估值,那要看互连计算芯片的收入兑现节奏。目前市场实际上是两个逻辑各给了一部分钱——这种"混合估值"最怕的是两边都不及预期。上市只是拿到了入场券,真正的估值校准要看第一份年报里两块业务的收入结构变化。
三个问题都不构成否定——京东方当年比这惨得多——但它们决定了奕斯伟是"下一个京东方"还是"又一个讲故事的公司"。百家谱会持续跟踪。
五、蓝芯算力:服务器赛道的深圳新兵
讲完主角,看一家本期新入库的企业。它体量还小,但卡位精准:蓝芯算力(深圳)科技有限公司——国内首家推出支持RVA23标准RISC-V服务器芯片的公司。
RVA23是什么?第2期讲进迭时空K3时提过:RVA23是RISC-V首个被广泛采用的服务器级规范,把UEFI、ACPI这些行业标准引入RISC-V,补齐了服务器部署的最后短板。指令集碎片化一直是RISC-V进服务器市场的最大障碍——各家私自加扩展,软硬件互不兼容,企业客户不敢大规模迁移。RVA23统一了底座,Ubuntu26.04LTS也成为首个原生支持RISC-V的企业级LTS操作系统。谁先做出符合RVA23的服务器芯片,谁就站在了RISC-V冲击服务器市场的第一排。
蓝芯算力的路线图节奏很快:
2023年5月成立,创始团队2021年就开始跟踪RISC-V架构;
融资几乎一年一节奏:2023年12月天使轮、2024年12月Pre-A、2025年6月Pre-A+、2025年8月再加一轮、2026年1月完成A轮——两年5轮融资,资本对"RISC-V服务器"这个细分赛道的下注很实;
2025年9月,自研服务器CPU芯片回片;
2026年5月,苏州移动云大会上,服务器CPU LX500首次公开亮相:48核异构设计(32个性能核+16个能效核),集成专用AI计算模块,INT8峰值算力75TOPS,定位"智算融合",面向云计算、5G/6G通信和AI大模型场景;
更重要的是落地:其RISC-V服务器已实际进入运营商5G业务——不是PPT,是在电信运营商的真实业务里跑。
审慎视角:蓝芯算力的短板同样明显——成立仅三年多,LX500刚亮相,量产规模、客户广度都还在早期;两年5轮融资说明赛道热度,也说明烧钱强度。它和上期的元石智算一样,属于"服务器赛道新兵",区别是蓝芯主打RVA23标准化路线、已有运营商业务,元石主打奕斯伟生态协同。服务器CPU是x86/ARM最深的护城河,RISC-V新兵们要打的是最难的仗。两家都进百家谱观察池,谁先跑出规模,谁升格深度档案。
六、快览名录:存量芯片厂商的第二曲线
本期主档案是奕斯伟,但"芯片设计层"还有一批老玩家在用另一种方式切入RISC-V——存量芯片厂商,给RISC-V当"第二曲线"。快览三家,后续期次展开:
兆易创新:2019年8月,全球率先把RISC-V引入通用MCU——GD32V系列(与平头哥合作Bumblebee内核),其中GD32VF103是国内最早量产的RISC-VMCU之一,108MHz主频,生态最成熟。GD32家族连续多年中国本土MCU出货第一,如今"Arm+RISC-V双架构并行"是其公开战略。存量厂商里,兆易的RISC-V卡位最深。
全志科技:D1芯片(基于平头哥C906核),面向智能终端,是"存量SoC厂商+开源IP"组合打法的代表,也是平头哥生态联盟的重要样本。
瑞芯微:智能应用处理器老兵,在AIoT场景持续探索RISC-V产品线,与兆易、全志构成"存量三强"的观察组合。
这一批厂商的意义在于:他们不为RISC-V而生,但用已有的渠道、客户和量产能力给RISC-V"输血"。创业公司证明RISC-V能做新品,存量厂商证明RISC-V能融入现成的商业体系——两条路都通,RISC-V才算真的立住。
另外呼应上期:奕斯伟生态链的元石智算(RISMA跨架构POD、服务器CPU预计2026年量产),如今随着母体系旗舰上市,获得了资本参照系——生态链打法能否复制奕斯伟的上市路径,是后续期次值得跟踪的线索。
结语:峰会前瞻——去深圳看"第三极"
盘点完第3期的档案,把时间线拉远一步:10月18日,第六届RISC-V中国峰会将在深圳会展中心开幕。
几个看点值得提前标记:
规模历届之最:3600+线下专业观众、450+参展商、80万+线上覆盖;
第一次以"主流架构"身份举办:图灵奖得主David Patterson亲自定调,RISC-V International CEO And reaGallo、理事长戴路、RIOS实验室联合主任谭章熹同台——x86、ARM、RISC-V"三足鼎立"的说法将在这场峰会上被正式强化;
产业数据密集发布:SHD Group预测2031年RISC-V出货量将达360亿颗、年复合增长率31.7%,RISC-V全球累计核心出货已超250亿颗——这些数字会反复出现在峰会议程里;
生态侧动作:龙蜥社区等开源生态分论坛密集排期,AI Agent负载下的"面向智能体的计算"成为新议题。
把本期的三组主角放进峰会坐标:奕斯伟刚拿到资本市场的入场券,蓝芯算力们要在RVA23底座上抢服务器窗口期,兆易全志们在存量市场铺量——资本、标准、生态三条线,恰好都在10月的深圳交汇。
百家谱判断不变:RISC-V从"备选"走向"主流"的叙事已经成立,但从叙事到利润,中间隔着的是量产、客户和生态适配的慢功夫。奕斯伟338亿市值的拉锯,就是这个过渡期最真实的市场表情。
下一期,兑现上期预告——走进软件生态层。芯片是躯体,软件才是灵魂,openEuler、龙蜥这些操作系统社区,正在决定RISC-V能不能真正"用起来"。峰会之后,素材正好。